市场数据
市场数据新动向:0.01%阿托品获批引爆视光赛道,AI与多焦技术重塑连锁终端格局
2025年,视光市场迎来历史性节点:0.01%硫酸阿托品滴眼液正式获批用于延缓儿童近视进展,这一消息迅速点燃资本市场与终端渠道。据内部调研数据,仅获批后一个月,头部视光中心及眼科诊所的低浓度阿托品处方量环比激增200%,而同期角塑验配量并未出现预期中的明显分流,反而呈现“药械协同”新趋势——以“阿托品控制眼轴增长+离焦镜片/角塑矫正屈光”的联合方案,在临床端的采纳率已从去年的12%攀升至28%。 这一变化直接改变了视光终端的营收结构。过去高度依赖角塑验配的单店模式正在被打破:华东某连锁视光品牌2025年Q1财报显示,药品及综合防控方案贡献的毛利占比首次突破35%,而角塑占比降至48%,多点离焦镜片、视觉训练等品类则填补了剩余空间。该品牌运营总监对笔者透露:“阿托品带来了高频复诊需求,患者平均季度到店次数从1.2次提升至3.5次,这为建立全周期视力档案、嵌入AI随访系统提供了天然场景。” 提到的AI正是另一大变量。近期,多款基于眼底彩照的近视性豹纹状眼底自动分级AI软件获批三类医疗器械证,并开始在基层视光中心部署。这类工具能快速量化近视相关眼底病变风险,生成结构...
2025年,视光市场迎来历史性节点:0.01%硫酸阿托品滴眼液正式获批用于延缓儿童近视进展,这一消息迅速点燃资本市场与终端渠道。据内部调研数据,仅获批后一个月,头部视光中心及眼科诊所的低浓度阿托品处方量环比激增200%,而同期角塑验配量并未出现预期中的明显分流,反而呈现“药械协同”新趋势——以“阿托品控制眼轴增长+离焦镜片/角塑矫正屈光”的联合方案,在临床端的采纳率已从去年的12%攀升至28%。
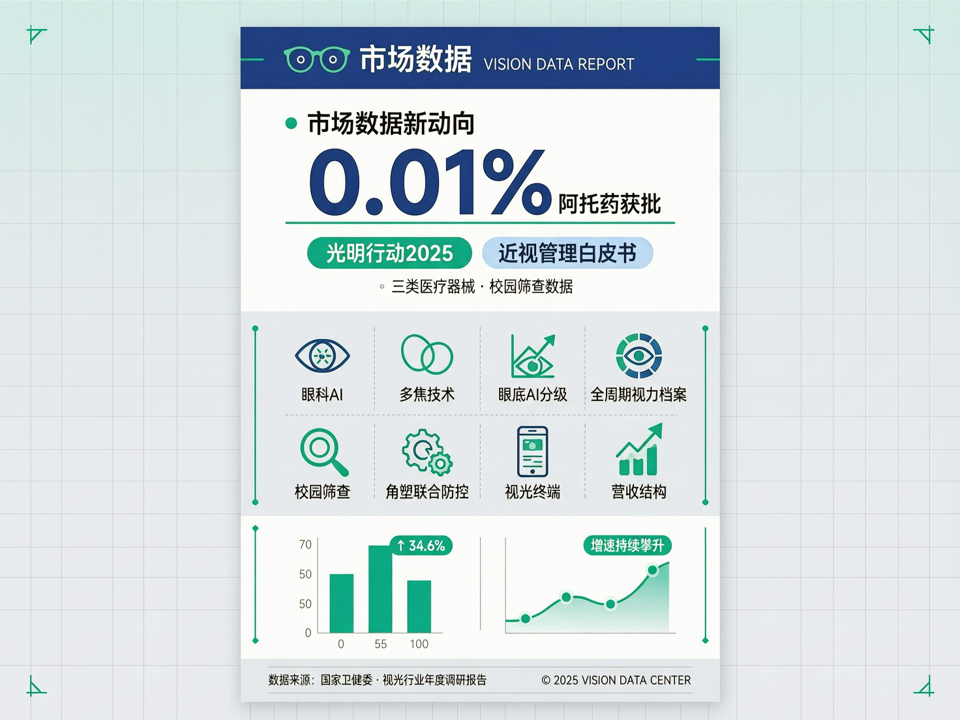
这一变化直接改变了视光终端的营收结构。过去高度依赖角塑验配的单店模式正在被打破:华东某连锁视光品牌2025年Q1财报显示,药品及综合防控方案贡献的毛利占比首次突破35%,而角塑占比降至48%,多点离焦镜片、视觉训练等品类则填补了剩余空间。该品牌运营总监对笔者透露:“阿托品带来了高频复诊需求,患者平均季度到店次数从1.2次提升至3.5次,这为建立全周期视力档案、嵌入AI随访系统提供了天然场景。”
提到的AI正是另一大变量。近期,多款基于眼底彩照的近视性豹纹状眼底自动分级AI软件获批三类医疗器械证,并开始在基层视光中心部署。这类工具能快速量化近视相关眼底病变风险,生成结构化数据,并直接对接卫健委要求的青少年视力电子档案。据市场分析报告,截至2025年4月,全国已有超过1200家视光终端接入AI辅助筛查系统,日均生成报告逾8万份,极大地提升了高风险患者的转诊率和留存率。与此同时,CCOS 2025等学术大会将“AI与近视防控交叉前沿”列为核心议题,而最新发布的《高度近视与病理性近视眼底病变》专题专刊,更是从学术层面为AI分级技术的临床价值提供了循证背书。
在产业整合维度,资本密集布局视光连锁赛道。上半年,数家区域龙头视光中心获亿元级融资,均宣布将下沉至县域市场;而全国性眼科连锁集团则加速并购单体诊所,以“中心医院+社区视光站”模式构建分级网络。数据平台显示,头部10家视光连锁品牌的市占率已从去年同期的7.8%升至11.2%,且单店年营收中,来自全生命周期眼健康管理(含干眼、老视、视疲劳)的收入比例首次超过20%,需求从单纯近视矫正向“一老一小”两极延伸的趋势明显。
政策面同样提供强劲支撑:教育部等十五部门联合部署的“光明行动”新阶段明确要求2025年0-6岁儿童眼保健覆盖率大幅提升,并推动建立全周期视力档案,这直接拉动了校园筛查数据资产化。多个省市已通过政府购买服务,将筛查、建档、随访打包交由具备数字化能力的视光机构执行,市场订单规模预估超50亿元。
综合来看,在药械联合、AI赋能、政策推动和资本加持下,千亿视光市场正从“设备驱动”转向“数据与服务驱动”。对于终端而言,谁能打通筛查-诊断-干预-随访的数据闭环,并运营好全生命周期价值,谁就能在下一轮竞争中占据高地。