并购投资
眼科并购的下一个引爆点:从“单点产品”到“全病程数字疗法”的资本跃迁
在眼科并购投资领域,2024年Q1融资额同比增长45%的数据点燃了市场热情,但资本流向已发生微妙转向。过去两年,近视防控赛道的角膜塑形镜(OK镜)和低浓度阿托品成为并购主战场,然而随着集采落地、产品同质化加剧,单靠“大单品”逻辑的估值天花板已现。当前,资本正从“点状产品”向“全病程数字疗法”迁移,试图构建覆盖筛查、干预、随访的闭环生态。 从“卖产品”到“卖服务”:视光终端的并购新叙事 传统眼科并购钟情于连锁医院和视光中心,但粗放式“跑马圈地”已遭遇坪效瓶颈。以某头部眼科连锁为例,其2023年报显示,单店营收增速放缓至5%,而数智化改造门店的同店增长达18%。这解释了为何近期多起并购聚焦于“社区化视光中心+AI辅助筛查”模式。例如,某上市公司收购了西南地区一家拥有50家社区视光中心的连锁品牌,其核心价值不在门店数量,而在于自建的近视预测模型——基于10万例青少年屈光档案训练的AI,能将高度近视风险预测准确率提升至92%。并购后,集团将OK镜、离焦软镜等产品嵌入该数字系统,形成“筛查-预测-干预-复查”的服务包,客单价提升30%。 数字疗法:颠覆眼科慢病管理的并购暗线 如果说青少年防控是眼...
在眼科并购投资领域,2024年Q1融资额同比增长45%的数据点燃了市场热情,但资本流向已发生微妙转向。过去两年,近视防控赛道的角膜塑形镜(OK镜)和低浓度阿托品成为并购主战场,然而随着集采落地、产品同质化加剧,单靠“大单品”逻辑的估值天花板已现。当前,资本正从“点状产品”向“全病程数字疗法”迁移,试图构建覆盖筛查、干预、随访的闭环生态。
## 1. 从“卖产品”到“卖服务”:视光终端的并购新叙事
传统眼科并购钟情于连锁医院和视光中心,但粗放式“跑马圈地”已遭遇坪效瓶颈。以某头部眼科连锁为例,其2023年报显示,单店营收增速放缓至5%,而数智化改造门店的同店增长达18%。这解释了为何近期多起并购聚焦于“社区化视光中心+AI辅助筛查”模式。例如,某上市公司收购了西南地区一家拥有50家社区视光中心的连锁品牌,其核心价值不在门店数量,而在于自建的近视预测模型——基于10万例青少年屈光档案训练的AI,能将高度近视风险预测准确率提升至92%。并购后,集团将OK镜、离焦软镜等产品嵌入该数字系统,形成“筛查-预测-干预-复查”的服务包,客单价提升30%。
## 2. 数字疗法:颠覆眼科慢病管理的并购暗线
如果说青少年防控是眼科的“消费属性”,那么眼底病、青光眼管理则是“医疗属性”,后者正被数字疗法重塑。以眼底影像AI为例,Airdoc等企业的融资火爆,但临床落地的关键不是算法精度,而是付费方。并购资本已注意到,真正走通的模式是“AI+药械”与保险的结合。2024年初,一家专注于青光眼数字疗法的初创公司被跨国药企收购,其平台通过智能眼压监测设备和APP,将患者用药依从性从45%提升至79%,减少了32%的致盲风险。这笔交易的核心是:药企通过数字疗法锁定患者,延长专利药的生命周期,而并购方获得真实世界数据以支撑医保谈判。
## 3. 上游生物材料的“隐形冠军”争夺战
在眼科上游,基因治疗和手术机器人虽备受瞩目,但并购交易最频繁的却是“隐形”领域——生物材料。角膜塑形镜的材料配方、人工晶状体的表面改性技术,这些看似细微的创新构建了极高的壁垒。例如,一家苏州企业研发的0.01%阿托品缓释微球材料,可延长药效至72小时,去年被某上市公司以8亿元估值收购,其技术源自眼科期刊《中华眼科杂志》报道的纳米载体研究。另一案例是,青少年轻度近视防控领域,离焦软镜的亲水性涂层材料成为并购热点,因为其直接影响佩戴舒适度和离焦效果。资本正在上游“卡脖子”环节扫货,目标是建立从原料到终端的全产业链定价权。
## 4. 学术转化与支付闭环:下一个爆发点
学术前沿正为并购提供弹药。2024年ARVO会议上,一项利用OCTA(光学相干断层血管成像)预测近视进展的研究引发关注,其技术通过量化脉络膜毛细血管密度,可提前6个月预警近视加速。这类科研成果的商业化,需要并购将“设备+算法+临床路径”打包,并打通医保或商保支付。目前,已有资本布局“近视管理健康险”,将OK镜、离焦镜等纳入带病投保范围,实现按疗效付费。
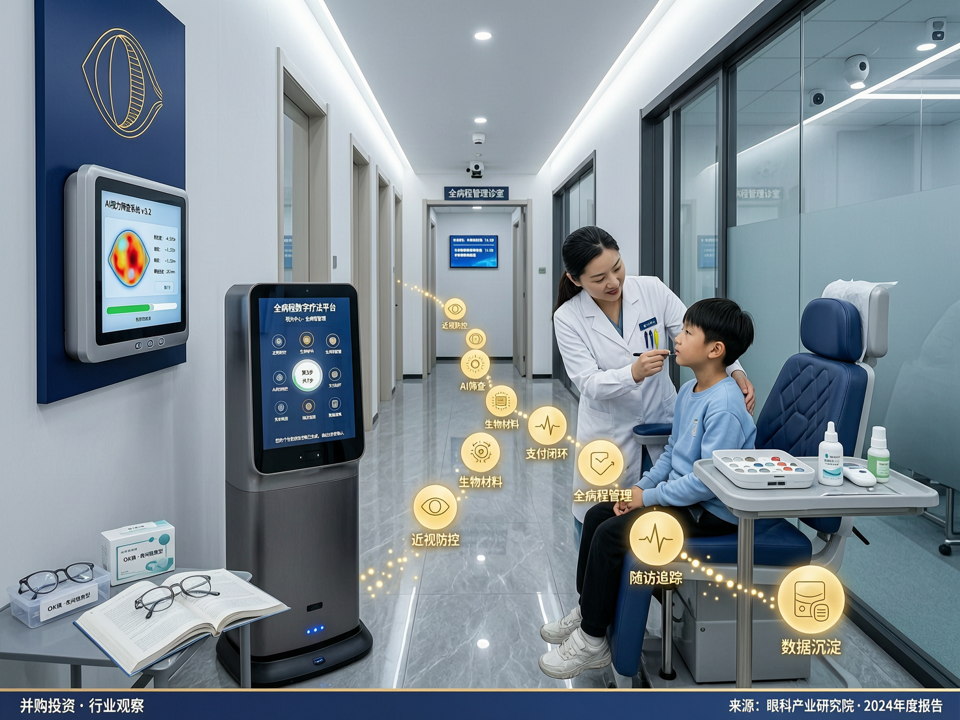
**趋势总结**:眼科并购已告别“产品思维”,进入“生态战”时代。未来的赢家,不是拥有最多医院或最大销售额OK镜的企业,而是那些能够整合上游材料、中游数据平台、下游支付闭环的集团。对于投资者,下一个十倍股可能隐藏于数字疗法与生物材料的交叉领域。