并购投资
并购投资:眼科赛道“技术并购”与“临床转化”的资本共振
引言 2024年以来,眼科赛道并购热度不减,但风向已悄然生变。从早期连锁机构跑马圈地式的横向整合,到如今资本愈发聚焦于“硬科技”资产——特别是那些具备临床转化潜力的创新药械与数字化解决方案。随着多项眼科AI产品获批医疗器械注册证,以及离焦镜片、角膜塑形镜等近视防控产品纳入集采预期升温,产业并购逻辑正从单纯追求规模效应,转向以技术壁垒和临床证据为核心的价值链重构。 技术并购主导:AI诊断与数字化诊疗成资本新宠 近期,多起并购案例指向眼科AI辅助诊断系统。例如,某头部眼科医疗集团收购了一家专注于眼底影像AI分析的初创企业,其算法已在基层筛查中表现优异,可大幅提升糖尿病视网膜病变(DR)和青光眼的早期检出率。这一交易并非孤立事件——2024年第一季度,眼科AI赛道融资额同比增长超45%,其中多数资金涌向具有医疗器械注册证的企业。资本看中的是AI在解决我国眼科医生资源分布不均痛点中的潜力:搭载AI的便携式眼底相机能够下沉至社区卫生服务中心,实现“筛查-转诊-随访”闭环,这与政策推动的“基层首诊”高度契合。 数字化诊疗平台也成为并购标的。通过整合患者端APP、医生端...
## 引言
2024年以来,眼科赛道并购热度不减,但风向已悄然生变。从早期连锁机构跑马圈地式的横向整合,到如今资本愈发聚焦于“硬科技”资产——特别是那些具备临床转化潜力的创新药械与数字化解决方案。随着多项眼科AI产品获批医疗器械注册证,以及离焦镜片、角膜塑形镜等近视防控产品纳入集采预期升温,产业并购逻辑正从单纯追求规模效应,转向以技术壁垒和临床证据为核心的价值链重构。
## 技术并购主导:AI诊断与数字化诊疗成资本新宠
近期,多起并购案例指向眼科AI辅助诊断系统。例如,某头部眼科医疗集团收购了一家专注于眼底影像AI分析的初创企业,其算法已在基层筛查中表现优异,可大幅提升糖尿病视网膜病变(DR)和青光眼的早期检出率。这一交易并非孤立事件——2024年第一季度,眼科AI赛道融资额同比增长超45%,其中多数资金涌向具有医疗器械注册证的企业。资本看中的是AI在解决我国眼科医生资源分布不均痛点中的潜力:搭载AI的便携式眼底相机能够下沉至社区卫生服务中心,实现“筛查-转诊-随访”闭环,这与政策推动的“基层首诊”高度契合。
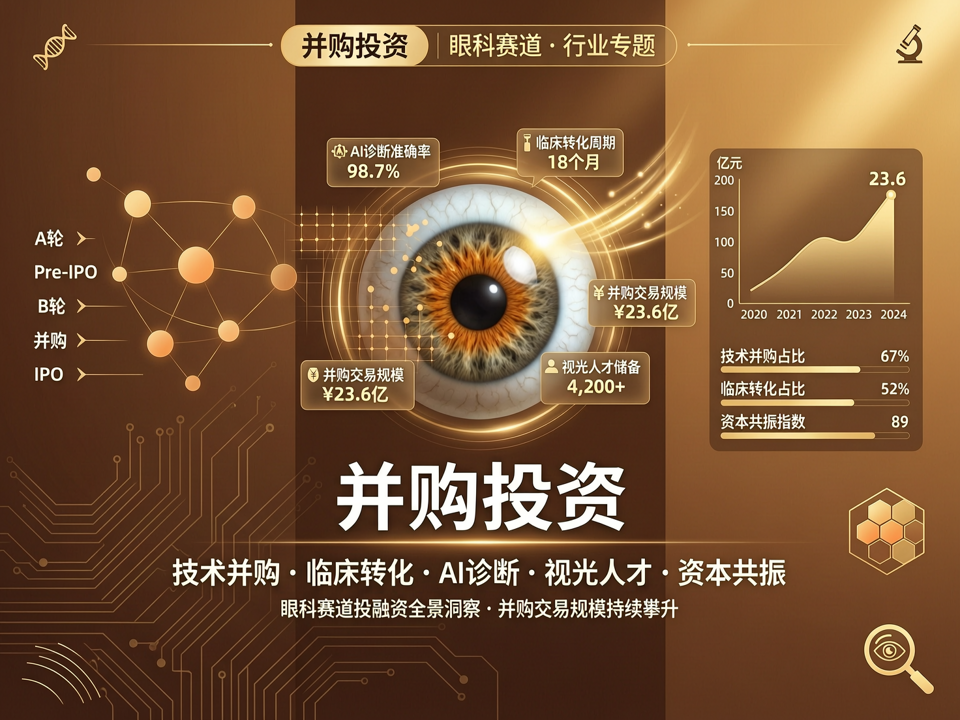
数字化诊疗平台也成为并购标的。通过整合患者端APP、医生端决策支持系统与视光中心管理软件,企业试图构建全病程管理生态。这类并购目标不仅是获取技术,更是掌控数据入口和患者粘性,为后续的高附加值服务(如个性化近视防控方案、干眼症慢病管理)铺路。
## 临床转化驱动:从学术前沿到商业落地的加速器
眼科领域基础研究向临床应用的转化周期正在缩短,这得益于活跃的学术交流与资本接力。国际眼科研究协会(ARVO)年会等顶级学术会议上发布的最新成果,如高度近视并发症的基因治疗、新型光学生物测量技术等,迅速成为并购谈判桌上的焦点。资本方开始直接与高校、研究所合作,建立早期孵化基金,抢先锁定源自“中华眼科杂志”等核心期刊的原创发现。例如,近期一项针对病理性近视的基因疗法在动物模型中显示良好效果,相关生物技术公司随即获得产业资本溢价收购,旨在搭建基因治疗平台。
这种“学术-产业”直通模式,要求投资机构具备更强的技术鉴别能力和临床资源整合能力。并购不再只是财务并表,而是围绕核心PI(主要研究者)团队构建研发管线,并通过并购下游的视光中心或眼科医院网络,加速新产品上市后临床数据的积累和适应症拓展。
## 视光教育升级:人才暗战背后的并购布局
产业并购热潮中,一个常被忽略的关键要素是视光人才。随着近视防控端口前移和视光服务标准化,合格的视光师和角膜塑形镜验配师缺口巨大。一些有远见的并购案开始渗透至职业教育领域——收购或战略投资眼视光职业技术院校、在线教育平台,从源头锁定人才输送。这样做既能保证扩张门店的合规运营(符合药监对需持证上岗的规定),又能通过在教材和培训体系中植入自身产品标准,建立隐性的市场壁垒。例如,某上市眼科公司将视光教育培训业务独立融资,并并购了多家区域性视光培训学校,为其快速铺设的视光连锁网络提供“标准化人才流水线”。
## 国际视野下的资产定价:国产替代与出海双逻辑
并购视角下,眼科上游高端耗材与设备的国产替代依然拥有高溢价。角膜塑形镜、人工晶体、眼科手术机器人等领域不断涌现创新企业,部分产品性能已接近或达到国际一线水平。资本不仅关注国内市场,也开始通过并购帮助这些企业获得海外注册与分销渠道,实现“技术引进-国产化-返销全球”的闭环。例如,近期某产业基金牵头收购了一家欧洲眼科微创手术器械公司,将其生产线转移至国内以降低成本,同时保留原品牌与技术,快速切入海外发达市场。这种跨境并购考验的是投后管理能力和文化整合智慧,但一旦成功,将重塑全球眼科产业的价值链分工。
## 结语
眼科并购投资已进入精耕细作的“技术并购”深水区。单纯依靠流量红利的模式难以为继,未来价值增长点在于:能否通过并购整合出具备临床强证据支持的解决方案,能否将学术前沿高效转化为可支付的商品,以及能否构建起技术与人才双驱动的生态闭环。资本将更青睐那些不仅能提供产品,更能提供从筛查到治疗、从线上到线下、覆盖全生命周期的眼健康管理体系的企业。而围绕这些核心能力展开的并购重组,将真正定义下一代眼科巨头的诞生。