并购投资
并购视角下的角膜塑形镜产业链整合:从“镜片战争”到“眼视光生态圈”资本博弈
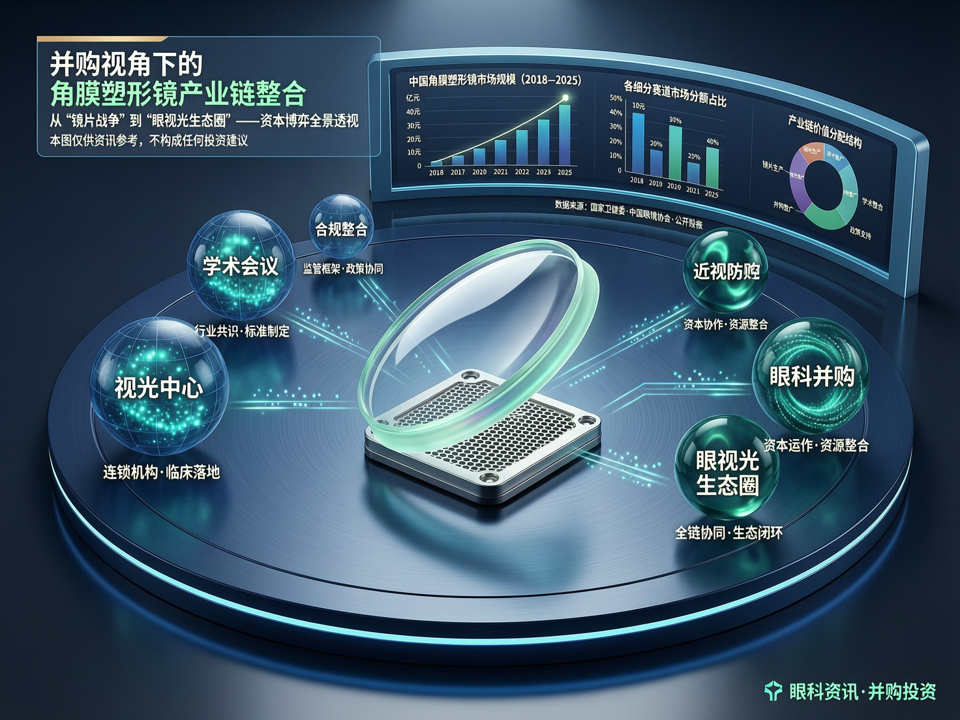
在青少年近视防控上升为国家战略的背景下,角膜塑形镜(OK镜)作为延缓近视发展的有效手段之一,其产业链正经历一场由资本驱动的深度整合。与过去单纯追逐镜片销售“牌照”不同,本轮并购的逻辑正从“镜片战争”升级为“眼视光生态圈”的全面资本博弈。 一、政策红利下的“合规风暴”:并购成为区域整合利器 自国家卫健委启动近视防控适宜技术试点以来,各地对验配机构的资质审查日趋严格。以“二级以上医疗机构”、“中级以上眼科医师”为核心的合规门槛,直接导致了大量单体视光中心和眼科门诊面临洗牌。并购资本敏锐地捕捉到这一结构性机会,通过整合区域龙头眼科连锁,快速获取稀缺的合规牌照与专业验配团队。 典型案例如某头部眼科集团近日收购华东地区两家拥有数十家视光终端的连锁品牌,不仅补齐了其在浙江、江苏的基层网络,更将对方成熟的近视防控患者管理体系纳入自身数字化平台。这种“合规换市场”的策略,使得并购方在一二线城市视光服务趋于饱和的当下,快速卡位政策驱动的下沉市场蓝海。 二、从产品到服务:延伸价值链的并购逻辑 角膜塑形镜的利润链条正从镜片本身向“全周期服务”延伸。镜片验配仅仅是入口,复诊、护...
在青少年近视防控上升为国家战略的背景下,角膜塑形镜(OK镜)作为延缓近视发展的有效手段之一,其产业链正经历一场由资本驱动的深度整合。与过去单纯追逐镜片销售“牌照”不同,本轮并购的逻辑正从“镜片战争”升级为“眼视光生态圈”的全面资本博弈。
## 一、政策红利下的“合规风暴”:并购成为区域整合利器
自国家卫健委启动近视防控适宜技术试点以来,各地对验配机构的资质审查日趋严格。以“二级以上医疗机构”、“中级以上眼科医师”为核心的合规门槛,直接导致了大量单体视光中心和眼科门诊面临洗牌。并购资本敏锐地捕捉到这一结构性机会,通过整合区域龙头眼科连锁,快速获取稀缺的合规牌照与专业验配团队。
典型案例如某头部眼科集团近日收购华东地区两家拥有数十家视光终端的连锁品牌,不仅补齐了其在浙江、江苏的基层网络,更将对方成熟的近视防控患者管理体系纳入自身数字化平台。这种“合规换市场”的策略,使得并购方在一二线城市视光服务趋于饱和的当下,快速卡位政策驱动的下沉市场蓝海。
## 二、从产品到服务:延伸价值链的并购逻辑
角膜塑形镜的利润链条正从镜片本身向“全周期服务”延伸。镜片验配仅仅是入口,复诊、护理、并发症处理以及联合近视防控方案(如低浓度阿托品、视觉训练)构成了持续的服务流。资本开始重视那些能够提供“产品+服务”综合解决方案的标的,而非仅看重镜片代理权。
近期,一家专注于眼视光服务的集团收购了上游一家拥有核心设计专利但市场推广薄弱的本土角膜塑形镜制造商。这一纵向并购使得服务端获得了自主供应链和更高的毛利空间,同时制造商的技术得以通过自有终端快速迭代,直接触达临床数据,形成“临床需求导向研发”的闭环。这标志着并购不再满足于渠道整合,而是向掌控核心技术与数据资产迈进。
## 三、技术迭代与替代风险:资本如何“押注未来”
角膜塑形镜市场并非高枕无忧。离焦软镜、多点离焦框架镜、巩膜镜等新兴产品正在分流用户,而低浓度阿托品获批预期和红光疗法(重复低强度红光照射)的兴起,可能重塑整个近视防控格局。敏锐的资本已开始通过并购布局“多靶点近视干预”组合。
例如,某投资机构主导了旗下眼科服务平台与一家AI辅助角膜地形图分析初创公司的合并,新实体将塑形镜验配效率提升30%,并与线上复诊系统打通,大大增强了用户粘性。更重要的是,该平台同步投资了离焦软镜产线,以对冲技术迭代风险。这种“平台+多产品线+数字工具”的并购组合理念,正成为眼科下游资本运作的新范式。
## 四、眼科期刊与学术会议:并购价值的放大镜
值得注意的是,眼科学术会议(如COOC、Vision China)和眼科期刊上的前沿研究,正成为并购标的的“试金石”。那些能够在会议上发表多中心临床数据、拥有专利注册证并在权威期刊上获得背书的品牌,往往能获得更高的估值溢价。近期一场全国眼科学术会议上,数款采用微结构设计的角膜塑形镜新品路演后即获得多家资本邀约,表明“学术营销”能力已成为并购的核心考量指标。资本从追逐静态的财务报表,转向评估持续的研发投入、临床证据积累与学术品牌构建能力。
## 结语
角膜塑形镜产业链整合已进入深水区,并购投资从“渠道为王”转向“生态共赢”。未来的赢家将是那些能够融合合规牌照、基层网络、产品创新、数据闭环与学术品牌于一体的平台型企业。这场资本博弈,本质上是对青少年近视防控长周期用户价值的争夺,而并购正是构筑这一“眼视光生态圈”最高效的手段。