并购投资
并购资本新博弈:眼科高值耗材集采下的“剩者红利”与视光服务闭环整合
随着眼科高值耗材(如人工晶体、OK镜、离焦软镜)逐步纳入集采,市场格局正经历深刻重塑。集采降价压缩渠道利润,但头部企业凭借规模与创新反而获得更大份额,“剩者红利”凸显。与此同时,资本将目光投向视光服务端,通过并购构建“产品+服务”闭环,以对冲集采风险并挖掘长期价值。 以人工晶体为例,集采后均价降幅超50%,但国产龙头爱博医疗、昊海生科等通过中标放量,市场份额提升,业绩不降反升。资本热衷于并购具有创新材料和临床数据积累的上游企业,例如高附加值的功能性晶体、景深延长型晶体等品类,以差异化避开红海。 在视光领域,角膜塑形镜多省集采落地后,验配终端利润被挤压,但视光服务(如验配、复查、视觉训练)的刚需属性凸显。资本加速并购区域视光中心连锁,并整合眼科医院形成转诊网络。例如,爱尔眼科近年不断收购地级市眼科医院,并配套建设视光门诊,形成“医院确诊、门诊验配、社区复查”的三级闭环,提升患者粘性和全生命周期价值。 另一热点是离焦软镜和框架镜的“消费品化”。这类产品不依赖医疗资质,更像快消品营销,但专业验配是安全有效的前提。资本开始并购拥有专业验光师团队和数字化眼健康档案的连锁机构,既把握青少年近...
随着眼科高值耗材(如人工晶体、OK镜、离焦软镜)逐步纳入集采,市场格局正经历深刻重塑。集采降价压缩渠道利润,但头部企业凭借规模与创新反而获得更大份额,“剩者红利”凸显。与此同时,资本将目光投向视光服务端,通过并购构建“产品+服务”闭环,以对冲集采风险并挖掘长期价值。
以人工晶体为例,集采后均价降幅超50%,但国产龙头爱博医疗、昊海生科等通过中标放量,市场份额提升,业绩不降反升。资本热衷于并购具有创新材料和临床数据积累的上游企业,例如高附加值的功能性晶体、景深延长型晶体等品类,以差异化避开红海。
在视光领域,角膜塑形镜多省集采落地后,验配终端利润被挤压,但视光服务(如验配、复查、视觉训练)的刚需属性凸显。资本加速并购区域视光中心连锁,并整合眼科医院形成转诊网络。例如,爱尔眼科近年不断收购地级市眼科医院,并配套建设视光门诊,形成“医院确诊、门诊验配、社区复查”的三级闭环,提升患者粘性和全生命周期价值。
另一热点是离焦软镜和框架镜的“消费品化”。这类产品不依赖医疗资质,更像快消品营销,但专业验配是安全有效的前提。资本开始并购拥有专业验光师团队和数字化眼健康档案的连锁机构,既把握青少年近视防控政策的流量红利,又通过数据资产实现精准营销和产品复购。
此外,医保DRG/DIP改革下,眼科医院需提高周转效率,日间手术和微创技术成为关键。并购标的筛选时,资本更看重其信息化系统和日间手术管理能力,以降低平均住院日、提升CMI值。同时,一些专注于眼底病创新药和基因治疗的生物科技公司也成为并购热门,因其不受集采影响,且具备高临床价值。
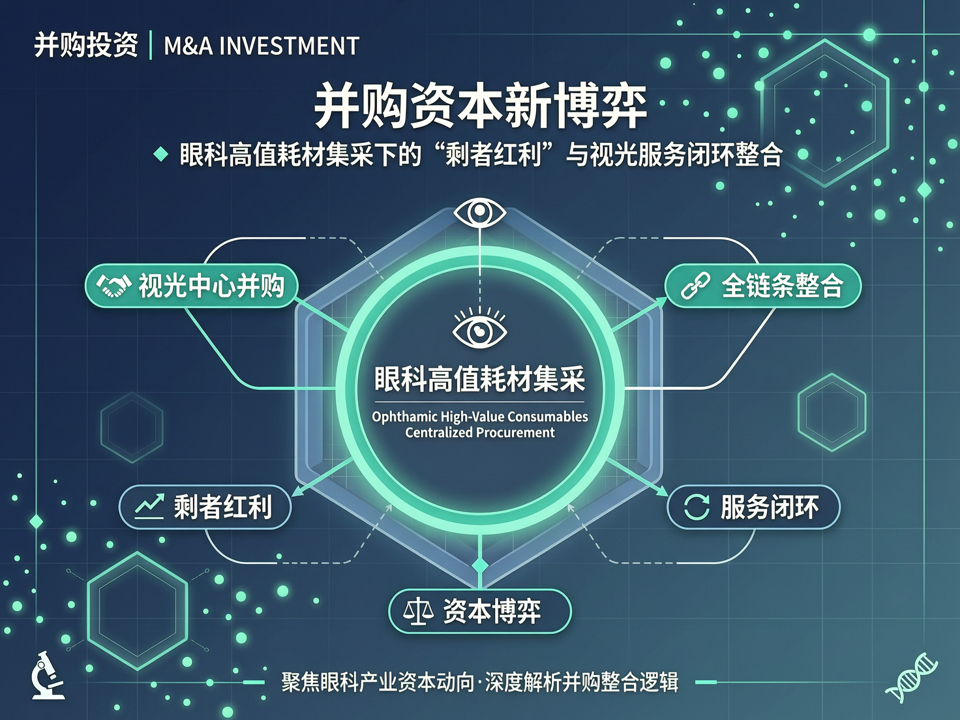
并购不仅是规模扩张,更是生态位卡位。集采重塑了产业价值链,纯渠道商模式难以为继,而具备“上游材料创新+中游制造规模+下游服务网络”的全链条企业将掌握定价权。未来资本或更加青睐能够整合验配数据、患者管理、远程医疗的数字化平台,以构建眼科消费医疗的“生态护城河”。