并购投资
并购资本角力「眼科AI辅助诊断」与「离焦软镜数据资产」:从算法壁垒到用户价值的双向卡位
一、AI 辅助诊断:眼科并购的新基础设施 2024 年,国家药监局密集批准多款眼科 AI 辅助诊断软件,涵盖糖尿病视网膜病变、青光眼、白内障等主要致盲眼病。与早期仅提供“筛查建议”的 AI 不同,新一代产品已能输出结构化定量数据,直接嵌入临床工作流。例如,某头部企业的眼底 AI 系统可在 30 秒内完成 20 余种病灶识别,并自动生成随访建议,显著提升基层筛查效率。 并购资本迅速捕捉到这一变化。不同于过去对 AI 算法公司的纯技术收购,产业方更看重 AI 与真实诊疗场景的结合能力。2023 年至今,爱尔眼科、何氏眼科等连锁集团通过参股或控股方式,将多家 AI 诊断公司纳入生态,旨在打通“筛查-诊断-转诊-随访”闭环。对连锁机构而言,AI 不仅降低对专家资源的依赖,更成为其下沉基层、获取患者流量的关键工具。 更深层的价值在于数据。AI 系统在运行中积累的海量标准化影像与诊断标签,是训练下一代模型、开发新适应症的稀缺资源。并购中,资本对这类“数据资产”的估值已超过传统设备或软件本身。某产业基金负责人直言:“买 AI 公司,本质是买其背后的数据护城河和临床触点。”...
## 一、AI 辅助诊断:眼科并购的新基础设施
2024 年,国家药监局密集批准多款眼科 AI 辅助诊断软件,涵盖糖尿病视网膜病变、青光眼、白内障等主要致盲眼病。与早期仅提供“筛查建议”的 AI 不同,新一代产品已能输出结构化定量数据,直接嵌入临床工作流。例如,某头部企业的眼底 AI 系统可在 30 秒内完成 20 余种病灶识别,并自动生成随访建议,显著提升基层筛查效率。
并购资本迅速捕捉到这一变化。不同于过去对 AI 算法公司的纯技术收购,产业方更看重 AI 与真实诊疗场景的结合能力。2023 年至今,爱尔眼科、何氏眼科等连锁集团通过参股或控股方式,将多家 AI 诊断公司纳入生态,旨在打通“筛查-诊断-转诊-随访”闭环。对连锁机构而言,AI 不仅降低对专家资源的依赖,更成为其下沉基层、获取患者流量的关键工具。
更深层的价值在于数据。AI 系统在运行中积累的海量标准化影像与诊断标签,是训练下一代模型、开发新适应症的稀缺资源。并购中,资本对这类“数据资产”的估值已超过传统设备或软件本身。某产业基金负责人直言:“买 AI 公司,本质是买其背后的数据护城河和临床触点。”
## 二、离焦软镜:近视防控的新战场与数据资产
在青少年近视防控领域,离焦软镜正成为继角膜塑形镜(OK 镜)和低浓度阿托品之后的第三极。相比 OK 镜,离焦软镜为日戴、无需复杂护理,且屈光度适用范围更广,尤其适合低龄儿童和角膜条件不适合塑形镜的人群。2023 年,国内离焦软镜市场增速超 40%,多家厂商获批新品。
资本对离焦软镜的关注,不仅在于其快速增长的用户基数,更在于其“数据可追踪性”。与 OK 镜需要定期复查眼轴、角膜地形图类似,离焦软镜的验配和随访同样产生连续的屈光发育数据。这些数据对评估近视控制效果、优化镜片设计、甚至开发个性化干预方案至关重要。
并购中,拥有大规模真实世界数据的企业估值显著提升。例如,某视光连锁机构因积累超过 10 万例离焦软镜随访数据,在 2024 年的一轮融资中被给予高溢价。投资方看中的正是其数据可以反哺产品研发,并形成临床证据壁垒。此外,离焦软镜与 AI 验配系统的结合(通过角膜地形图、眼轴等参数智能推荐镜片),进一步提升了数据采集的标准化和自动化水平。
## 三、双向卡位:并购逻辑的升维
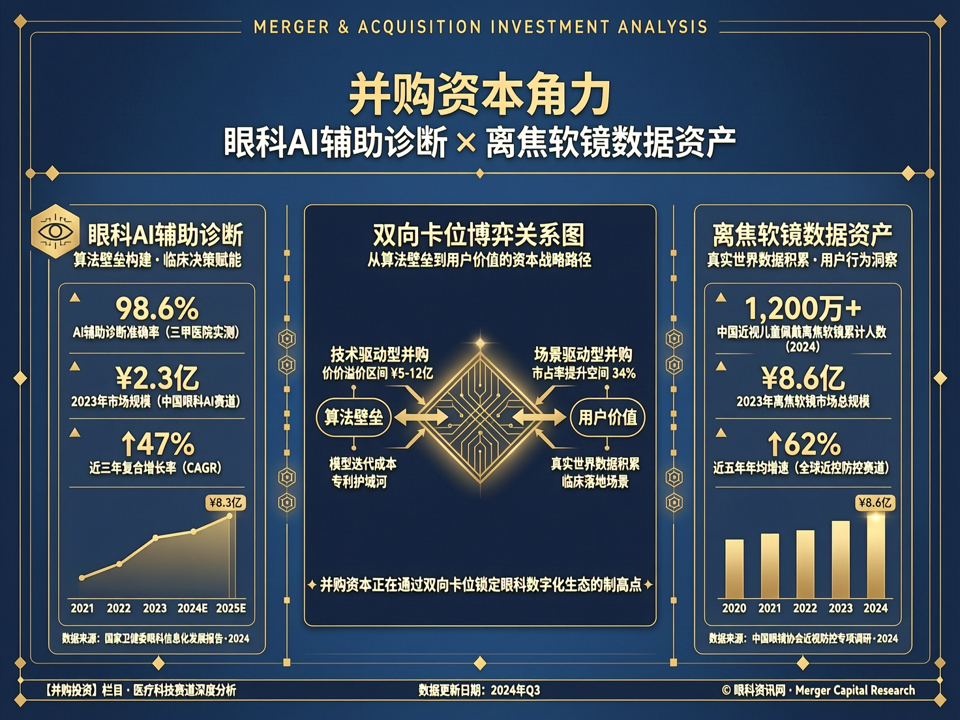
过去眼科并购多聚焦于单一产品或服务,如收购一家 OK 镜经销商或一家连锁诊所。如今,资本更倾向于同时布局“AI 诊断”与“近视防控产品数据”,形成“技术+数据+服务”的复合壁垒。
典型案例如 2024 年某头部眼科集团对一家 AI 视光公司的收购。该公司核心产品为基于 AI 的近视风险评估系统,可结合遗传、用眼行为、屈光档案等数据预测近视进展,并推荐个性化干预方案(如离焦镜片、OK 镜或联合疗法)。收购完成后,该集团将 AI 系统部署至旗下 200 余家视光中心,不仅提高了验配效率,更沉淀了统一的患者数据,为后续药物或器械的临床研究提供基础。
这种双向卡位逻辑在于:AI 提供精准决策和效率提升,离焦软镜等产品贡献持续的收入和数据流,二者结合形成正向循环。对并购方而言,这既是抢占近视防控市场的手段,也是构建眼健康管理生态的关键。
## 四、风险与挑战
尽管前景广阔,但此类并购也面临挑战。首先是数据合规与隐私问题,眼科影像和屈光数据属于敏感健康信息,跨机构整合需满足严格的法律要求。其次是 AI 产品的临床价值验证,部分系统仍缺乏大规模前瞻性研究支持,可能导致实际使用效果不及预期。此外,离焦软镜市场竞争激烈,产品同质化初现,数据壁垒的建立需要长期投入和标准化。
## 五、展望
未来,眼科并购将继续围绕“技术赋能”与“数据驱动”深化。AI 辅助诊断将从眼底病扩展到眼表、视功能等更多领域;离焦软镜、巩膜镜等新品的数据资产价值将进一步凸显。资本需在合规前提下,整合技术、数据与服务,方能在这场眼健康的长期竞赛中占据先机。对于拥有临床资源和数据采集能力的连锁机构,以及具备算法创新能力的科技公司,双向奔赴的并购整合将成为主流。