并购投资
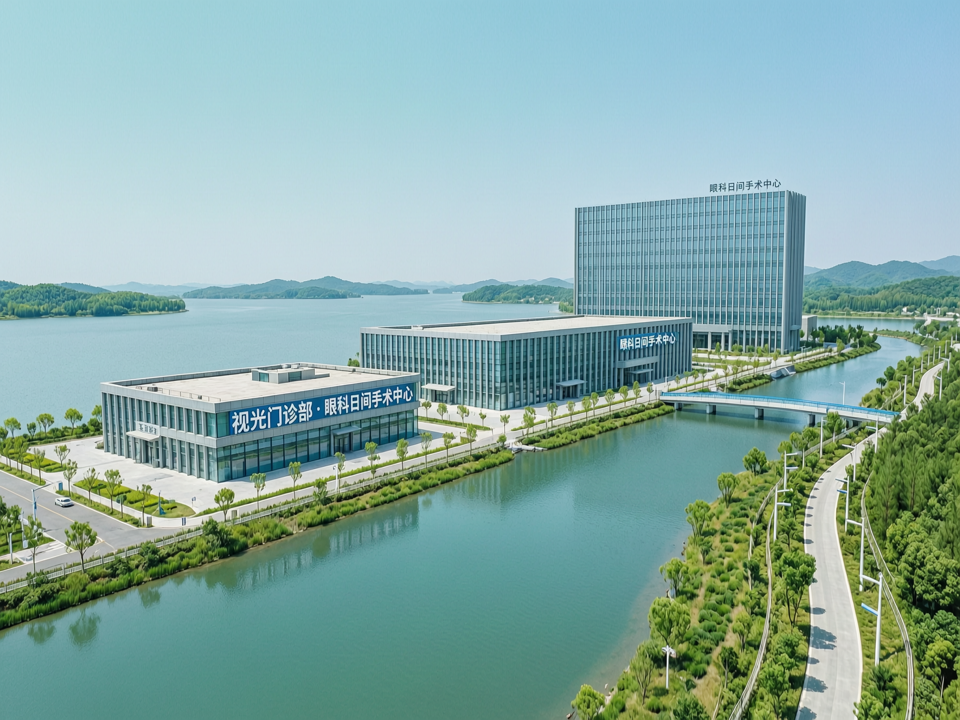
并购资本锁定「视光门诊部」与「眼科日间手术中心」的基层整合红利
并购资本锁定「视光门诊部」与「眼科日间手术中心」的基层整合红利 近两年,眼科医疗服务赛道的并购整合热度不减,但标的资产的结构正在发生微妙变化。从早期的区域眼科医院整体收购,转向更具渗透力与可复制性的「视光门诊部+日间手术中心」组合。这一趋势的背后,是国家卫健委对青少年近视率考核的持续加压,以及医保控费下眼科手术向门诊化、日间化迁移的必然选择。 政策张力推动基层视光合规化加速 国家卫健委等部委将青少年近视率纳入政绩考核以来,多地已出台更为严格的筛查、建档与干预要求。但公立体系资源有限,基层社区卫生服务中心往往缺乏专业视光服务能力,这为社会化办医留下了明确的政策窗口。并购资本敏锐地捕捉到:单纯的眼科诊所难以形成规模效应,而「视光门诊部」作为承接近视防控基础服务的合规载体,叠加「日间手术中心」解决白内障、屈光等高频手术需求,可以形成“筛查-干预-手术”的闭环。 以华东某连锁眼科集团为例,其2024年通过并购整合了三家社区视光门诊部和一家眼科日间手术中心,将原本分散的验光配镜、角膜塑形镜验配与白内障日间手术集中到同一管理体系内。据接近交易的人士透露,该组合的坪效较传统眼科诊所提升约40...
## 并购资本锁定「视光门诊部」与「眼科日间手术中心」的基层整合红利
近两年,眼科医疗服务赛道的并购整合热度不减,但标的资产的结构正在发生微妙变化。从早期的区域眼科医院整体收购,转向更具渗透力与可复制性的「视光门诊部+日间手术中心」组合。这一趋势的背后,是国家卫健委对青少年近视率考核的持续加压,以及医保控费下眼科手术向门诊化、日间化迁移的必然选择。
### 政策张力推动基层视光合规化加速
国家卫健委等部委将青少年近视率纳入政绩考核以来,多地已出台更为严格的筛查、建档与干预要求。但公立体系资源有限,基层社区卫生服务中心往往缺乏专业视光服务能力,这为社会化办医留下了明确的政策窗口。并购资本敏锐地捕捉到:单纯的眼科诊所难以形成规模效应,而「视光门诊部」作为承接近视防控基础服务的合规载体,叠加「日间手术中心」解决白内障、屈光等高频手术需求,可以形成“筛查-干预-手术”的闭环。
以华东某连锁眼科集团为例,其2024年通过并购整合了三家社区视光门诊部和一家眼科日间手术中心,将原本分散的验光配镜、角膜塑形镜验配与白内障日间手术集中到同一管理体系内。据接近交易的人士透露,该组合的坪效较传统眼科诊所提升约40%,且视光门诊部的政策合规成本远低于小型眼镜店转型的“视光中心”。
### 低浓度阿托品与角膜塑形镜的联合干预成为粘性入口
在近视控制手段中,低浓度阿托品与角膜塑形镜的联合应用正从学术争议走向临床共识。多个多中心研究显示,联合方案可额外延缓眼轴增长约15%-20%,且安全性可控。这一进展对并购标的的估值逻辑产生了直接影响:拥有稳定处方流量和患者随访数据的视光门诊部,其价值不再仅仅基于设备与场地,更在于其掌握的“近视防控用户池”。
并购资本倾向于收购那些已经开展角膜塑形镜验配、具备低浓度阿托品处方能力(或与院内制剂合作)的视光门诊部,并进一步拓展多焦点软镜、离焦框架镜等产品线,形成“一品多策”的干预矩阵。同时,日间手术中心可作为白内障、ICL等手术的落地场景,将视光门诊部积累的患者向上转诊,实现内部闭环。
### 资本整合的卡位逻辑:从“抢医院”到“抢社区入口”
过去三年,眼科医院并购的标的估值水涨船高,单床价格屡创新高。但随着一二线城市优质标的减少,资本开始下沉至县域和城市社区。视光门诊部投资门槛相对较低、审批流程短、可快速复制,成为连锁化扩张的优选载体。
某知名医疗基金近期完成了一笔针对中部省份视光门诊连锁的控股型收购,其投资逻辑明确:该连锁旗下12家门诊部均已取得《医疗机构执业许可证》,且与当地教育部门合作开展入校筛查,积累了超过20万份青少年屈光档案。基金计划在未来两年内将其扩展至50家,并配套建设3家日间手术中心,形成区域密度优势。
### 未来展望:合规、数据与支付能力决定估值天花板
随着监管趋严,视光门诊部的合规性将成为并购尽调的核心。是否取得医疗机构资质、验配人员是否具备相应资格、角膜塑形镜是否在合规渠道采购、低浓度阿托品是否通过正规院内制剂或临床试验渠道使用,直接决定标的的可持续性。
此外,数据资产化趋势明显。拥有结构化电子病历、连续眼轴测量数据和干预效果追踪的机构,将获得更高溢价。部分资本已经开始为“眼健康管理数字化”单独估值,这与AI辅助筛查、远程阅片等技术的渗透密不可分。
可以预见,下一阶段的眼科并购将围绕“视光门诊部+日间手术中心”的基层组合展开,而具备合规资质、稳定患者流和数字化能力的标的将成为资本争夺的焦点。
**关键词**:视光门诊部、眼科日间手术中心、青少年近视防控、低浓度阿托品、角膜塑形镜、并购整合、基层眼健康