并购投资
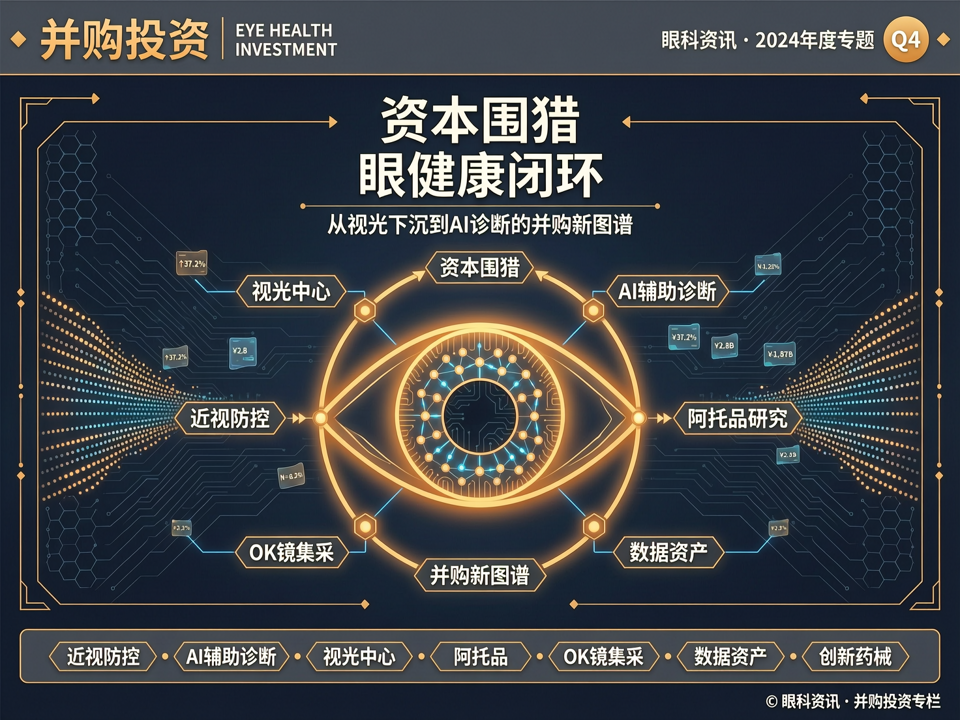
资本围猎“眼健康闭环”:从视光下沉到AI诊断的并购新图谱
近期,眼科投资圈的热词已从“连锁扩张”转向“生态卡位”。随着青少年近视防控上升为国家战略,一场以视光中心下沉、AI辅助诊断和创新药械为核心的并购整合正在重塑行业版图。 政策窗口催生“视光热”:集采落定与阿托品元年 角膜塑形镜(OK镜)集采在多个省份落地执行,直接拉低了终端价格,但并未浇灭资本的热情——反而倒逼机构从“卖镜片”转向“卖服务”。低浓度阿托品获批上市后,临床规范化应用加速,带动了以处方驱动的近视管理新模式。以华厦眼科、普瑞眼科为代表的上市连锁集团,正通过并购区域性视光中心,将服务网络下沉至三四线城市。某头部机构半年报显示,其视光业务营收同比增长28%,其中来自并购标的的贡献超过四成。 “OK镜集采后,简单的验配利润被压缩,大家开始拼全周期的近视管理能力。”一位资深眼科投资人表示,现在更看重标的能否提供“筛查-干预-随访”的闭环服务。 AI与智能筛查成为技术并购新锚点 资本的另一只脚踩在了AI上。眼科AI辅助诊断系统在基层筛查中快速铺开,多家初创企业获得融资,背后不乏眼科集团的身影。爱尔眼科近期战略投资了一家专注眼底病AI的公司,将其算法嵌入到视光中心的常规检查流程中...
近期,眼科投资圈的热词已从“连锁扩张”转向“生态卡位”。随着青少年近视防控上升为国家战略,一场以视光中心下沉、AI辅助诊断和创新药械为核心的并购整合正在重塑行业版图。
**政策窗口催生“视光热”:集采落定与阿托品元年**
角膜塑形镜(OK镜)集采在多个省份落地执行,直接拉低了终端价格,但并未浇灭资本的热情——反而倒逼机构从“卖镜片”转向“卖服务”。低浓度阿托品获批上市后,临床规范化应用加速,带动了以处方驱动的近视管理新模式。以华厦眼科、普瑞眼科为代表的上市连锁集团,正通过并购区域性视光中心,将服务网络下沉至三四线城市。某头部机构半年报显示,其视光业务营收同比增长28%,其中来自并购标的的贡献超过四成。
“OK镜集采后,简单的验配利润被压缩,大家开始拼全周期的近视管理能力。”一位资深眼科投资人表示,现在更看重标的能否提供“筛查-干预-随访”的闭环服务。
**AI与智能筛查成为技术并购新锚点**
资本的另一只脚踩在了AI上。眼科AI辅助诊断系统在基层筛查中快速铺开,多家初创企业获得融资,背后不乏眼科集团的身影。爱尔眼科近期战略投资了一家专注眼底病AI的公司,将其算法嵌入到视光中心的常规检查流程中。“一张眼底照,不仅能查近视,还能预警糖尿病视网膜病变、高血压眼底改变。”这种“视光+眼病”的联合模式,大大提升了客户粘性和客单价。
智能视力筛查设备也迎来并购小高峰。便携式验光仪、自助视力检测站等终端,成为视光中心“前移”到社区、学校的利器。数据显示,2024年第一季度,国内眼科AI及数字化赛道融资额超12亿元,同比增长67%。
**并购逻辑生变:从“抢人头”到“抢数据”**
与早些年争抢眼科医生资源不同,现在的并购更注重“数据资产”——电子病历、屈光发育档案、眼底影像数据库,这些在AI时代就是金矿。一家被并购的视光连锁,因其积累了超过50万份青少年屈光发育档案,估值溢价达到30%。
**创新药械:上游整合浮出水面**
下游服务端激战正酣,上游药械端的整合也开始提速。低浓度阿托品的生产批文、巩膜镜等创新耗材的专利技术,成为大型药企和眼科上市公司的收购标的。康哲药业、欧普康视等纷纷通过许可引进或直接并购,填充产品管线。业内人士指出,未来三年,具备“药品+器械+服务”综合能力的眼科平台型企业将更具抗周期能力。
**国际化“补课”:学术前沿成投资风向标**
近期ARVO、APAO等国际眼科会议上发布的前沿研究,也间接影响了并购方向。例如,视网膜疾病领域的基因治疗、近视机制的表观遗传学突破,吸引了一级市场的早期布局。部分医疗投资机构甚至派出专人蹲守学术会议,以捕捉从实验室到临床转化的早期机会。
**结语**
眼科并购投资已从粗放式“跑马圈地”进入精细化“生态深耕”阶段。资本正围绕“预防-诊断-治疗-管理”的全生命周期眼健康闭环,在视光下沉、AI赋能和上游创新三端同时下注。谁能率先打通数据和服务闭环,谁就能在下一个十年胜出。