市场分析
视光赛道的“数字跃迁”:AI筛查与基因治疗如何重塑眼科市场格局
在政策、技术、资本的三重催化下,眼科视光产业正经历一场深层次的“数字跃迁”。与过去单纯依赖验光配镜的商业模式不同,当下的市场格局已转向以人工智能、基因治疗和循证医学为驱动的全生命周期眼健康管理。这一转型不仅重新定义了近视防控的路径,也为眼科产业链的价值分配带来了根本性变化。 青少年近视防控的政策密度持续提升,已成为市场扩容的核心引擎。从中央到地方的近视防控实施方案,均强化了视力健康档案的标准化与动态追踪。多部门联合推进的视力监测干预体系,使得校园筛查从“运动式”转向“常态化”。这一转变直接催生了智能化筛查设备的刚性需求。以AI眼底相机为例,通过深度学习算法,设备可在30秒内完成屈光不正、眼底病变的初筛,并自动生成结构化报告,大幅提升了基层筛查效率。据行业估算,2024年仅校园筛查场景下的AI眼科设备采购规模同比增长逾60%,部分头部企业已与超200个区县教育局达成合作,覆盖学生群体超800万人次。 技术端的热点更进一步向精准干预延伸。角膜塑形镜与低浓度阿托品的联合应用,已从民间经验上升为循证共识。最近发布的《角膜塑形镜联合低浓度阿托品延缓近视进展专家共识》,首次系统梳理了联合疗法的...
在政策、技术、资本的三重催化下,眼科视光产业正经历一场深层次的“数字跃迁”。与过去单纯依赖验光配镜的商业模式不同,当下的市场格局已转向以人工智能、基因治疗和循证医学为驱动的全生命周期眼健康管理。这一转型不仅重新定义了近视防控的路径,也为眼科产业链的价值分配带来了根本性变化。
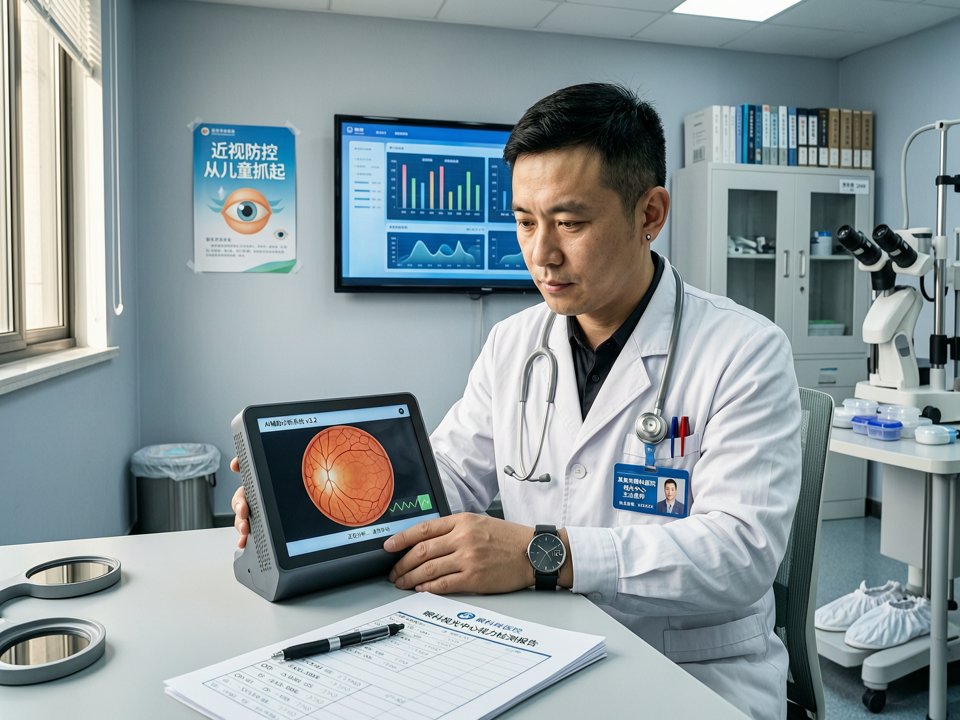
青少年近视防控的政策密度持续提升,已成为市场扩容的核心引擎。从中央到地方的近视防控实施方案,均强化了视力健康档案的标准化与动态追踪。多部门联合推进的视力监测干预体系,使得校园筛查从“运动式”转向“常态化”。这一转变直接催生了智能化筛查设备的刚性需求。以AI眼底相机为例,通过深度学习算法,设备可在30秒内完成屈光不正、眼底病变的初筛,并自动生成结构化报告,大幅提升了基层筛查效率。据行业估算,2024年仅校园筛查场景下的AI眼科设备采购规模同比增长逾60%,部分头部企业已与超200个区县教育局达成合作,覆盖学生群体超800万人次。
技术端的热点更进一步向精准干预延伸。角膜塑形镜与低浓度阿托品的联合应用,已从民间经验上升为循证共识。最近发布的《角膜塑形镜联合低浓度阿托品延缓近视进展专家共识》,首次系统梳理了联合疗法的适应证、时机与随访标准,为临床推广扫清了关键障碍。市场对此反应迅速:上游镜片厂商加速推出高透氧、双轴设计的第五代角膜塑形镜,而阿托品制剂则通过院内制剂或互联网医院渠道渗透至基层。值得关注的是,AI辅助验配系统正试图打破视光师资源瓶颈。通过分析数万例角膜地形图数据,AI可自动推荐镜片参数,将首次适配成功率从70%提升至90%以上,这一技术已在温州、广州等地的视光中心试点,单店月均验配量提升约25%。
视光中心连锁化扩张与人才缺口的矛盾,则推动产业向“数字+培训”双轮驱动模式演进。头部连锁品牌如星创视界、爱尔眼科等,纷纷搭建内部视光师线上培训平台,并引入虚拟仿真设备用于角膜接触镜验配教学。这种“AI助教+VR实训”的模式,将初级视光师培养周期缩短了30%,为快速复制门店提供了人才基础。
学术前沿的突破同样改写着市场的远期预期。眼底病基因治疗在2024年迎来里程碑:一款针对Leber先天性黑曚的基因疗法在国内获批临床,另一款针对湿性黄斑变性的基因药物进入关键性III期研究。这些进展将眼科市场的竞争维度从“矫正与延缓”推向“修复与根治”,吸引了大量风险资本涌入。与此同时,眼科科研设备与高端耗材的国产替代成为不可忽视的暗涌。在OCT、超广角眼底相机等领域,国产品牌市占率已从2020年的不足10%攀升至2024年的约28%,并在东南亚、南美等海外市场形成出口规模。这一趋势表明,眼科产业的“数字跃迁”不仅是技术升级,更是整个供应链的重新洗牌。
然而,市场高速扩张下的隐忧同样清晰。近视防控产品的长期安全性数据仍不充分,低浓度阿托品的停药反弹效应、角膜塑形镜的感染风险等,均需更大规模的真实世界研究来验证。同时,AI筛查的误诊率在基层非理想环境下可能被放大,过度依赖算法或导致临床决策偏移。因此,监管层近期密集出台《人工智能眼科辅助诊断软件技术审评要点》等文件,强调算法泛化能力与数据安全,这势必推动新一轮行业整合。
总的来看,眼科视光市场正从“设备驱动”转向“数据驱动”,数据的采集、标注与迭代能力将成为企业新的护城河。能够将AI筛查设备、视光中心网络、基因治疗研发管线有效串联的平台型企业,有望在下一个三年里占据先发优势。这场“数字跃迁”的终局,或许不是某个单一产品的胜出,而是一个覆盖预防、筛查、诊断、治疗、康复的全周期数字眼健康生态的诞生。