并购投资
视光中心并购潮起:资本如何掘金“近视防控”政策下的合规连锁与数字化生态
视光中心并购潮起:资本如何掘金“近视防控”政策下的合规连锁与数字化生态 2025年的眼科投资版图上,视光中心已成兵家必争之地。随着《儿童青少年近视防控光明行动工作方案》深入推进,多地卫健委将青少年视力健康档案建档率、筛查覆盖率纳入考核指标,视光中心作为基层筛查与干预的关键节点,其牌照价值与合规壁垒正在被资本重估。 政策红利释放,合规门槛抬高并购溢价 过去一年,多部门协同推进的近视防控政策已从“倡导”转向“硬约束”。以长三角某省为例,2024年出台的《眼视光服务机构管理规范》明确要求,提供角膜塑形镜验配的视光中心须配备持眼科执业资质医师,且场地面积、设备清单均须达标。这使得存量市场中大量“擦边球”诊所面临整改退出,而合规机构的稀缺性骤然凸显。 资本闻风而动。据行业统计,2025年第一季度视光领域并购交易规模超30亿元,同比增长近60%。标杆案例包括某连锁视光品牌以6.8亿元收购华东地区12家合规视光中心,交易市盈率达25倍,远超传统医疗服务估值。买方直言:“买的就是牌照合规性和成熟的筛查流量入口——这些中心已接入当地学校近视防控平台,每年承担超10万人次的视...
## 视光中心并购潮起:资本如何掘金“近视防控”政策下的合规连锁与数字化生态
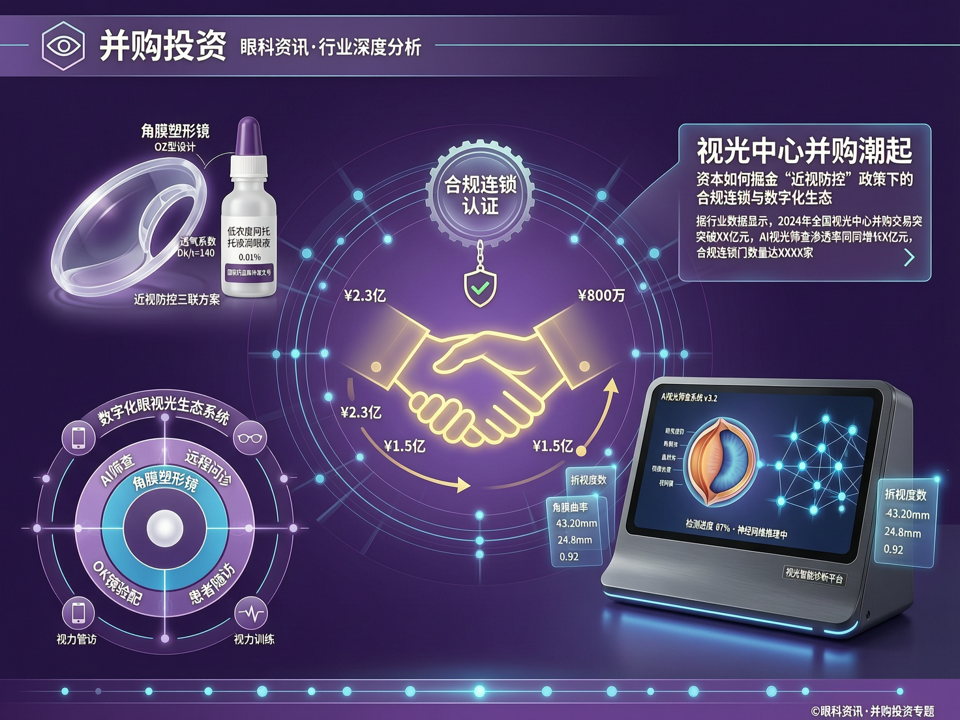
2025年的眼科投资版图上,视光中心已成兵家必争之地。随着《儿童青少年近视防控光明行动工作方案》深入推进,多地卫健委将青少年视力健康档案建档率、筛查覆盖率纳入考核指标,视光中心作为基层筛查与干预的关键节点,其牌照价值与合规壁垒正在被资本重估。
### 政策红利释放,合规门槛抬高并购溢价
过去一年,多部门协同推进的近视防控政策已从“倡导”转向“硬约束”。以长三角某省为例,2024年出台的《眼视光服务机构管理规范》明确要求,提供角膜塑形镜验配的视光中心须配备持眼科执业资质医师,且场地面积、设备清单均须达标。这使得存量市场中大量“擦边球”诊所面临整改退出,而合规机构的稀缺性骤然凸显。
资本闻风而动。据行业统计,2025年第一季度视光领域并购交易规模超30亿元,同比增长近60%。标杆案例包括某连锁视光品牌以6.8亿元收购华东地区12家合规视光中心,交易市盈率达25倍,远超传统医疗服务估值。买方直言:“买的就是牌照合规性和成熟的筛查流量入口——这些中心已接入当地学校近视防控平台,每年承担超10万人次的视力筛查,是切入眼科生态的黄金节点。”
### 从“验光配镜”到“近视管理”:并购重构业务逻辑
当前并购交易已不再满足于简单的网点叠加,而是追求基于数据与服务的深度整合。眼科连锁集团华视眼科近期并购案中,要求标的视光中心必须部署人工智能视光筛查系统,并与自有眼科医院建立转诊通道。其逻辑在于:通过AI眼底相机、自助视力筛查仪等设备嵌入基层网点,实现视力数据实时上传至区域视光档案平台,形成“筛查-预警-干预-复诊”闭环。
这种模式正在被快速复制。多家上市公司在投资者交流会上透露,并购标的筛选标准已囊括“数字化基座能力”——是否部署低浓度阿托品处方系统、角膜塑形镜智能适配平台,或连接国家儿童青少年视力健康管理平台的接口。一位并购基金合伙人表示:“我们看的不再是门店流水,而是单店覆盖的筛查人数、建档率以及干预转化率,这决定了未来承接政府购买服务和药企合作的话语权。”
### 国际学术风向助推,长期干预方案成并购溢价点
国际眼科学会(ARVO)2025年会传来信号:围绕近视干预的长期安全性研究成为焦点,联合方案(如角膜塑形镜+低浓度阿托品)的五年追踪数据获得学界认可。这直接影响国内并购逻辑——具备多手段干预能力、拥有临床数据沉淀的视光中心更受青睐。
以华南一被收购视光中心为例,其自建了覆盖3万例青少年近视干预的数据库,详细记录各类方案效果与不良反应。收购方眼科医院凭此快速发表了多篇SCI论文,并推动了与药企的联合研发合作。“数据资产在并购估值中的权重,已从5%提升至15%-20%。”一位投行分析师指出。
与此同时,人工智能眼科筛查技术的成本下降及准确性提升,使得规模化部署成为可能。2024年,主流的AI眼底筛查设备终端价降至5万元以下,且获NMPA证的产品增至6款。并购方倾向打包收购“设备+软件+数据”的解决方案提供商,以构建自有视光AI平台。例如,欧普康视2025年4月完成的并购,即包含一家AI算法公司,其模型在近视进展预测准确率达87%,可优化角膜塑形镜处方决策。
### 暗战师资与流量:并购走向“软硬一体”
除了硬件和牌照,眼视光教育和专业人才成为并购交易的隐藏战场。随着视光技师职称评定改革推进,中高级视光师缺口约12万人,一家拥有20名以上持证视光师的中心,估值可提高15%-20%。近期,某头部眼科连锁并购了武汉一家视光培训中心,旨在解决快速扩张中的人才瓶颈。
此外,并购者开始捆绑学校渠道资源。例如,爱尔眼科2025年的几笔交易中,明确将“已覆盖学校数量”作为核心议价条件,部分标的因独家承担多个区县校园筛查,溢价达30%。这种“俘获前端流量”的策略,使得视光中心不再仅是服务终端,而是演变为链接政府、学校、家庭和药械企业的平台型入口。
### 未来展望:从跑马圈地到生态竞合
展望下半年,并购热潮将延续。东方高圣等投行预测,视光领域全年并购额有望突破120亿元。竞争焦点将从单纯的牌照和点位争夺,转向“合规+数字化+数据资产”综合实力比拼。那些能够将AI筛查、近视干预方案、专业教育和支付端(保险、政府购买)打通的整合者,将享受更高的估值溢价。
对于中小视光中心而言,选择“被并购”以换取合规与数字化升级通道,可能成为生存发展的主流路径。而产业的最终目标,是在政策春风下,构建起真正覆盖全生命周期、兼具临床价值与商业化效率的眼视光服务闭环。资本助力的这场整合,正深刻改写中国眼视光市场的格局。