市场分析
MIGS与基因治疗双星闪耀,眼科高端市场迎来“技术溢价”新赛点
眼科市场正经历一场深层次的价值迁移。当传统视光服务在集采压力与合规成本下利润趋薄时,以微创青光眼手术(MIGS)和基因治疗为代表的技术高地,正在重新定义“高价值”的临床标尺。这一转变并非凭空而来,而是源于青光眼治疗范式的革新与遗传性视网膜病变治愈希望的临近,它们共同撬动了眼科产业链从“规模驱动”向“技术溢价”的跃迁。 MIGS开辟青光眼手术蓝海,国产替代蓄势 青光眼是全球首位不可逆致盲眼病,传统小梁切除术创伤大、恢复慢,患者依从性低。MIGS凭借微小切口、高安全性及可联合白内障手术的优势,正重塑治疗路径。据Market Scope报告,全球MIGS设备市场预计2025年将突破15亿美元,年复合增长率超过20%。国内市场虽起步晚,但增速迅猛,爱尔康的Hydrus微支架、艾尔建的XEN凝胶支架以及来自多家本土企业的微型引流植入物,正密集进入临床试验或拿证阶段。值得关注的是,国内企业如海视诺、米戈思等,基于房水引流生理机制设计的钛合金或高分子可降解支架,在降低成本与提升生物相容性上显露头角,有望打破进口垄断,开启青光眼治疗的“耗材化”时代。 基因疗法挺进临床前夜,从...
眼科市场正经历一场深层次的价值迁移。当传统视光服务在集采压力与合规成本下利润趋薄时,以微创青光眼手术(MIGS)和基因治疗为代表的技术高地,正在重新定义“高价值”的临床标尺。这一转变并非凭空而来,而是源于青光眼治疗范式的革新与遗传性视网膜病变治愈希望的临近,它们共同撬动了眼科产业链从“规模驱动”向“技术溢价”的跃迁。
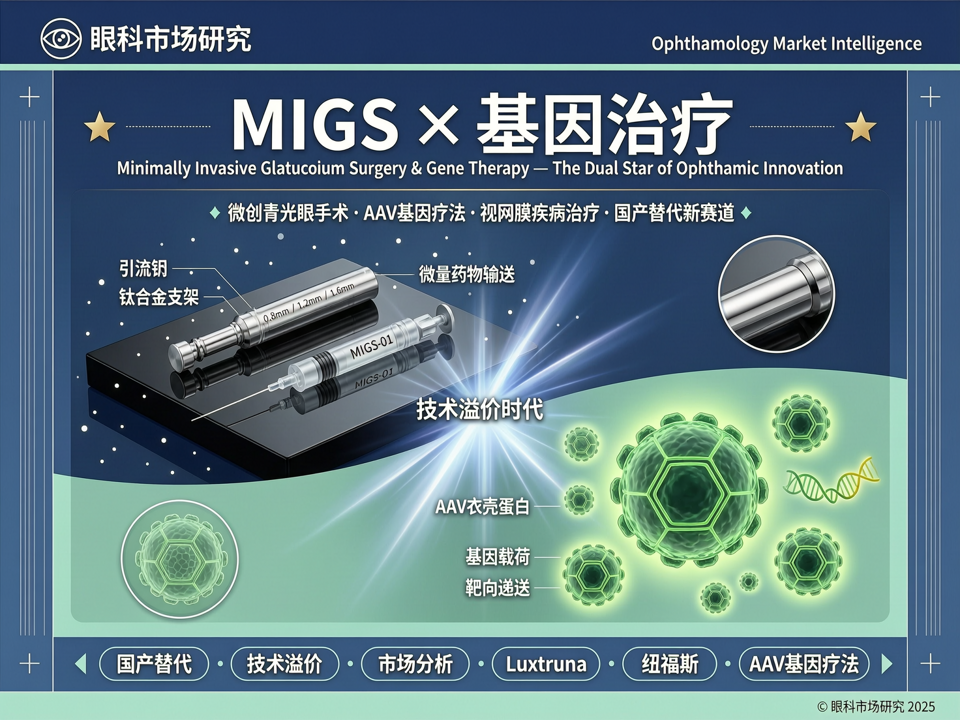
**MIGS开辟青光眼手术蓝海,国产替代蓄势**
青光眼是全球首位不可逆致盲眼病,传统小梁切除术创伤大、恢复慢,患者依从性低。MIGS凭借微小切口、高安全性及可联合白内障手术的优势,正重塑治疗路径。据Market Scope报告,全球MIGS设备市场预计2025年将突破15亿美元,年复合增长率超过20%。国内市场虽起步晚,但增速迅猛,爱尔康的Hydrus微支架、艾尔建的XEN凝胶支架以及来自多家本土企业的微型引流植入物,正密集进入临床试验或拿证阶段。值得关注的是,国内企业如海视诺、米戈思等,基于房水引流生理机制设计的钛合金或高分子可降解支架,在降低成本与提升生物相容性上显露头角,有望打破进口垄断,开启青光眼治疗的“耗材化”时代。
**基因疗法挺进临床前夜,从“孤儿药”到常见眼病的跨越**
遗传性视网膜疾病曾是药物无法触及的禁区。2017年Luxturna获批,验证了RPE65基因替代疗法的商业路径,但适应症人群极窄。当前,全球有超过40项眼科基因治疗临床试验正在进行,靶点从RPE65扩展到RPGR、USH2A等更常见的致病基因,载体从AAV2迭代至具有更高转导效率的新型血清型。纽福斯生物的核心产品NR082,针对Leber遗传性视神经病变,已进入III期临床试验,是国内眼科基因治疗领域的领跑者。更令人兴奋的是,Regenxbio和艾博生物等企业正探索AAV递送抗VEGF抗体片段,有望通过一次性玻璃体腔注射,将湿性黄斑变性这一巨额市场从“频繁眼内注药”中解放出来。这类“一劳永逸”的疗法若获成功,将彻底颠覆视网膜血管性疾病的治疗格局,并催生千亿级的市场新机。
**底层逻辑之变:从服务溢价到技术溢价**
眼科市场长期存在一种认知:高端等于高价服务+进口设备。但MIGS和基因治疗的崛起,标志着价值的核心回归到临床终点的“硬核突破”上。这种“技术溢价”模式有三个关键特征:其一,创新由明确的临床需求和生物学机制驱动,而不是简单的服务包装;其二,疗效评价体系从主观症状改善转向组织修复、基因表达等客观标志物,更具循证说服力;其三,高昂的初始研发成本通过一次性治疗实现阶梯式回收,商业模型更接近创新药而非传统器械。
这对产业链参与者提出全新要求。上游,生物技术和精密制造成为关键壁垒;中游,临床转化能力和多中心临床试验管理经验不可或缺;下游,眼科医生需要掌握显微手术新技能或基因治疗随访体系。传统的视光中心与连锁眼科医院,若无技术合作与人才储备,恐将错失下一波增长红利。
**投资与策略建议**
对于市场参与者,需正视两大趋势:第一,以MIGS为代表的高值耗材,短期可借道民营眼科加速渗透,长期需构建覆盖基层青光眼慢病管理的网络,形成“筛查-手术-随访”闭环;第二,基因治疗领域的“卡位”比短期营收更重要,与拥有递送平台和临床资源的公司建立合作,或是切入该赛道的务实之举。
眼科市场的未来高地,必将属于那些能够以不可替代的技术解决核心临床难题的玩家。在近视防控日趋红海的背景下,属于MIGS与基因治疗的“技术溢价”时代,正拉开帷幕。