市场分析
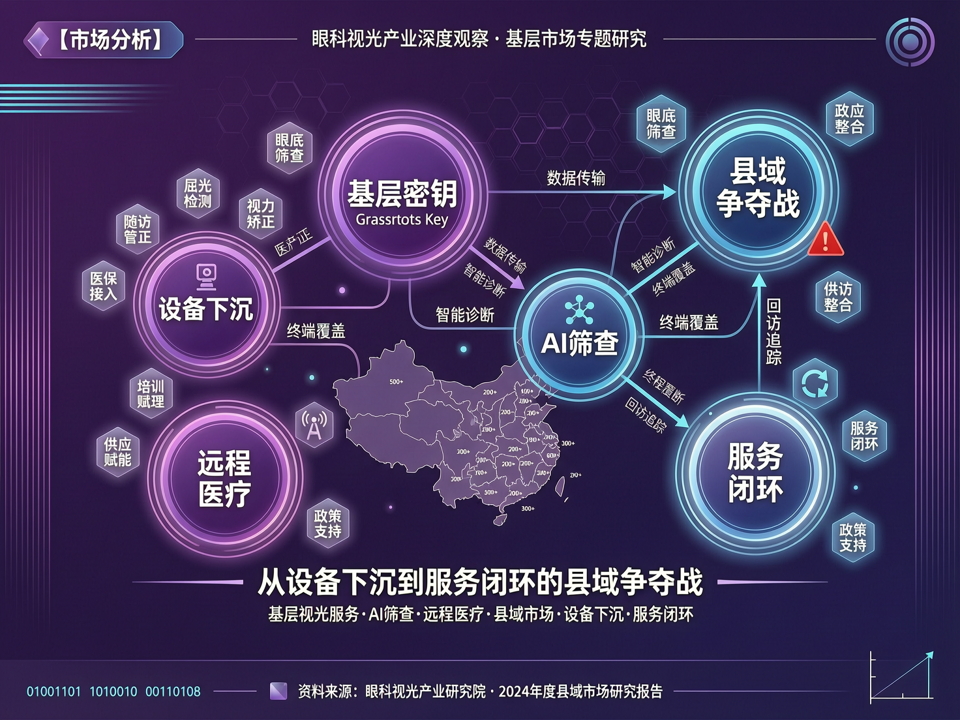
眼科视光市场的“基层密钥”:从设备下沉到服务闭环的县域争夺战
在青少年近视防控上升为国家战略的背景下,眼科视光市场的竞争焦点正从一二线城市向县域基层转移。政策考核压力与市场需求双重驱动下,基层视光服务能力建设成为新的蓝海。然而,设备下沉只是第一步,真正的挑战在于如何构建可持续的服务闭环。 政策考核催生基层刚需 2021年,国家卫健委发布《“十四五”全国眼健康规划》,明确要求儿童青少年总体近视率每年降低0.5个百分点以上。随后,教育部等十五部门联合印发《儿童青少年近视防控光明行动工作方案(2021—2025年)》,将近视防控纳入地方政府绩效考核。这一政策压力层层传导,县级政府纷纷将视光服务能力建设提上日程。 据不完全统计,2023年以来,全国已有超过20个省份启动县级儿童青少年近视防控中心或视光中心建设项目,财政投入从数十万到数百万不等。以江西省为例,该省提出到2025年实现县级近视防控中心全覆盖,并依托县级综合医院眼科或妇幼保健院开展筛查、建档、干预和随访。 设备下沉与人才短缺的矛盾 基层视光市场启动,首先带动的是设备采购需求。综合验光仪、生物测量仪、角膜地形图、眼压计等基础设备的国产化率显著提升,价格大幅下降,使得县级机构有能力配置。...
在青少年近视防控上升为国家战略的背景下,眼科视光市场的竞争焦点正从一二线城市向县域基层转移。政策考核压力与市场需求双重驱动下,基层视光服务能力建设成为新的蓝海。然而,设备下沉只是第一步,真正的挑战在于如何构建可持续的服务闭环。
## 政策考核催生基层刚需
2021年,国家卫健委发布《“十四五”全国眼健康规划》,明确要求儿童青少年总体近视率每年降低0.5个百分点以上。随后,教育部等十五部门联合印发《儿童青少年近视防控光明行动工作方案(2021—2025年)》,将近视防控纳入地方政府绩效考核。这一政策压力层层传导,县级政府纷纷将视光服务能力建设提上日程。
据不完全统计,2023年以来,全国已有超过20个省份启动县级儿童青少年近视防控中心或视光中心建设项目,财政投入从数十万到数百万不等。以江西省为例,该省提出到2025年实现县级近视防控中心全覆盖,并依托县级综合医院眼科或妇幼保健院开展筛查、建档、干预和随访。
## 设备下沉与人才短缺的矛盾
基层视光市场启动,首先带动的是设备采购需求。综合验光仪、生物测量仪、角膜地形图、眼压计等基础设备的国产化率显著提升,价格大幅下降,使得县级机构有能力配置。一些国产设备厂商,如索维、康华瑞明等,针对基层市场推出便携式、一体化解决方案,并捆绑筛查软件和远程支持,快速抢占市场。
然而,设备到位后,操作和解读人才严重不足。县级机构普遍缺乏受过专业训练的视光师,很多设备由护士甚至非专业人员操作,导致筛查数据质量堪忧,甚至出现误诊漏诊。为解决这一问题,部分省份开始探索“省级专家远程阅片+县级筛查”的模式,利用云平台上传数据,由上级医院专家集中判读。这种模式不仅提高了诊断准确性,也为AI辅助诊断的落地提供了场景。
## AI筛查与远程医疗的实际应用
AI眼底影像分析技术近年来发展迅速,在糖尿病视网膜病变筛查等领域已较为成熟。针对青少年近视防控,一些企业开发了基于眼底照片预测近视进展的AI模型,并能评估高度近视相关眼底病变风险。在基层,AI可以作为初筛工具,快速标记高风险个体,再由人工复核,大幅减轻工作量。
温州医科大学附属眼视光医院联合企业开发的“AI近视预测系统”,基于百万级屈光发育档案数据训练,可对6-18岁儿童青少年未来三至五年的近视发生和进展风险进行预测,准确率超过85%。该系统已在浙江、安徽等多个基层筛查点应用,为个性化干预提供依据。
远程医疗方面,部分省份试点“县-乡-村”三级眼健康管理网络,乡村医生使用便携式视力筛查仪和手机APP采集数据,上传至县级中心,由视光师远程复核并出具建议。这种模式在安徽金寨、云南会泽等地区取得初步成效,筛查覆盖率从不足30%提升到80%以上。
## 服务闭环与支付难题
设备下沉和筛查推广只是第一步,真正的考验在于筛查之后的干预和随访。很多基层筛查发现了近视或高风险儿童,但后续干预措施跟不上,家长不重视或缺乏有效的干预手段,导致筛查流于形式。
要解决这一问题,需要构建“筛查-建档-干预-随访”的闭环管理体系。一些企业开始提供整体解决方案,包括筛查设备、数字化档案系统、近视防控产品(如离焦框架镜、低浓度阿托品、角膜塑形镜的合规验配)、以及家长教育工具。例如,爱尔眼科推出“青少年近视防控门诊”,并下沉到县级医院,提供从筛查到干预的一站式服务,但费用相对较高,基层家庭接受度有限。
支付方面,目前大部分近视防控项目属于自费范畴,医保不予覆盖,商业保险也鲜有涉及。这在一定程度上限制了基层服务的可持续性。部分地区探索通过政府购买服务或公共卫生项目经费覆盖基础筛查,但干预费用仍需家庭承担。此外,一些慈善项目如“光明工程”针对贫困家庭提供免费配镜和干预,但覆盖面有限。
## 县域市场的长期逻辑
县域视光市场虽然体量巨大,但单客价值低、服务成本高、人才匮乏,短期盈利困难。对于企业和资本而言,更需要长远布局,以筛查和数据为入口,逐步建立信任和品牌,再通过产品或服务变现。同时,随着基层医保支付改革和商业健康险创新,未来可能出现更多可复制的商业模式。
总之,眼科视光市场的基层争夺战刚刚打响,设备只是入场券,真正的胜负手在于服务闭环的构建和运营能力。谁能率先打通“最后一公里”,谁就能在这个千亿级市场中占据先机。