并购投资
视光赛道并购加速:资本押注全生命周期眼健康管理新生态
近期,眼科领域并购投资呈现出一个清晰的新趋势:从过去对成熟连锁视光中心的争夺,转向对具备“筛-防-控-管”全链条能力的视光服务平台及上游创新产品的深度整合。这一变化的背后,是政策、技术与市场需求的合力推动。 国家卫健委数据显示,2022年我国儿童青少年总体近视率为51.9%,近视防控已上升为国家战略。单纯的验光配镜或角膜塑形镜销售,已无法满足家庭对长期视觉质量管理的需求。资本敏锐捕捉到这一痛点,开始重仓那些能将儿童屈光发育档案、AI近视预测、离焦镜片/角膜塑形镜/低浓度阿托品联合方案、以及视功能训练无缝衔接的平台。 案例与数据:2024年初,某头部投资机构完成对一家区域视光连锁品牌的控股收购,核心标的正是其自主研发的“视觉健康数字管理平台”。该平台已累积超过50万份儿童青少年屈光发育档案,并运用AI算法对近视进展风险进行分层预警,使光学干预方案的及时调整率提升了32%。这种以数据驱动、覆盖全生命周期的服务模式,成为并购谈判中的重要溢价点。 与此同时,上游高端视光产品与眼科创新药的并购同样火热。离焦镜片与角膜塑形镜的国产替代品牌,以及低浓度阿托品制剂研发企业,...
近期,眼科领域并购投资呈现出一个清晰的新趋势:从过去对成熟连锁视光中心的争夺,转向对具备“筛-防-控-管”全链条能力的视光服务平台及上游创新产品的深度整合。这一变化的背后,是政策、技术与市场需求的合力推动。
国家卫健委数据显示,2022年我国儿童青少年总体近视率为51.9%,近视防控已上升为国家战略。单纯的验光配镜或角膜塑形镜销售,已无法满足家庭对长期视觉质量管理的需求。资本敏锐捕捉到这一痛点,开始重仓那些能将儿童屈光发育档案、AI近视预测、离焦镜片/角膜塑形镜/低浓度阿托品联合方案、以及视功能训练无缝衔接的平台。
**案例与数据**:2024年初,某头部投资机构完成对一家区域视光连锁品牌的控股收购,核心标的正是其自主研发的“视觉健康数字管理平台”。该平台已累积超过50万份儿童青少年屈光发育档案,并运用AI算法对近视进展风险进行分层预警,使光学干预方案的及时调整率提升了32%。这种以数据驱动、覆盖全生命周期的服务模式,成为并购谈判中的重要溢价点。
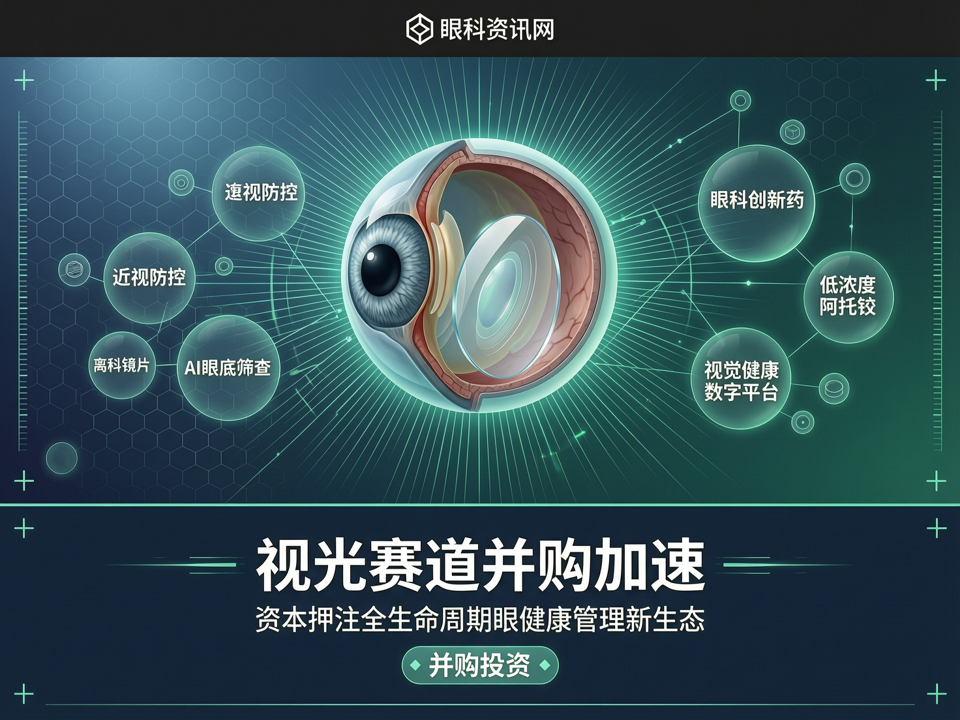
与此同时,上游高端视光产品与眼科创新药的并购同样火热。离焦镜片与角膜塑形镜的国产替代品牌,以及低浓度阿托品制剂研发企业,成为大型药企和眼科巨头跨界布局的目标。去年底,一家国产角膜塑形镜厂商以3.6亿元被全资收购,其核心价值不仅在于获批的注册证,更在于其开展的“不同浓度阿托品联合角膜塑形镜控制近视”的真实世界研究,该研究数据将为申报联合应用适应症提供关键证据。
在诊断领域,AI辅助眼底影像筛查和OCT/OCTA设备的便携化、智能化,正在推动眼健康管理从城市中心向基层延伸。资本正在寻找那些能将AI阅片系统与基层视光中心、甚至社区健康驿站打通的标的,构建起眼科慢病管理的入口。
产业整合的另一个维度是学术与商业的协同。多家头部眼科机构开始投资建设数字化眼科学术平台,推动多中心临床数据共享和开放获取期刊建设。这不仅提升了品牌学术影响力,也为产品上市后临床研究、真实世界数据积累铺平了道路。一名参与多起并购的投行人士透露:“现在看眼科项目,团队里必须有懂流行病学和真实世界研究的人。单纯卖产品的时代过去了,我们投的是基于数据的视觉健康解决方案。”
行业正从“有病治病”转向全程视觉健康管理。儿童近视防控是入口,但更大的蓝图是覆盖老视、干眼、眼底病等全生命周期的眼健康生态。在这一逻辑下,具备“数智化筛查底座+联合干预方案+长期随访管理”能力的视光平台,以及拥有新型生物材料、创新药递送系统等底层技术的上游企业,将继续成为资本竞逐的焦点。眼科的并购故事,正变得更加厚重与立体。