并购投资
并购资本锚定“眼科创新药械”与“视光服务下沉”双引擎
在近视防控政策持续深化与眼科医疗消费升级的双重驱动下,眼科赛道并购投资热度不减。与以往聚焦视光连锁或单一产品不同,近期资本的目光更多投向“创新药械”与“合规服务网络”的协同整合。 创新药械:从低浓度阿托品到基因治疗 低浓度阿托品作为近视防控的有效手段,其临床证据不断积累,但院内制剂监管趋严,促使企业加快新药申报。兴齐眼药的低浓度阿托品滴眼液已进入优先审评,兆科眼科等企业也在积极布局。并购资本关注具有自主研发能力和临床数据积累的药企,通过整合获得产品管线优势。与此同时,眼科基因治疗迎来商业化节点,纽福斯、朗信生物等公司的基因药物进入临床后期,针对遗传性视网膜疾病等适应症,有望填补市场空白。这些创新药械资产成为并购热门标的,资本愿意为技术壁垒和先发优势支付溢价。 服务下沉:视光中心与基层眼健康网络 OK镜集采全面铺开,视光服务利润空间被压缩,但视光中心连锁化、下沉化趋势不改。爱尔眼科、何氏眼科等集团通过并购快速扩张,将服务网络延伸至县域市场。资本不仅关注门店数量,更看重合规资质、视光师团队和数字化运营能力。华厦眼科、普瑞眼科等上市公司也通过并购整合区域眼科医院,构...
在近视防控政策持续深化与眼科医疗消费升级的双重驱动下,眼科赛道并购投资热度不减。与以往聚焦视光连锁或单一产品不同,近期资本的目光更多投向“创新药械”与“合规服务网络”的协同整合。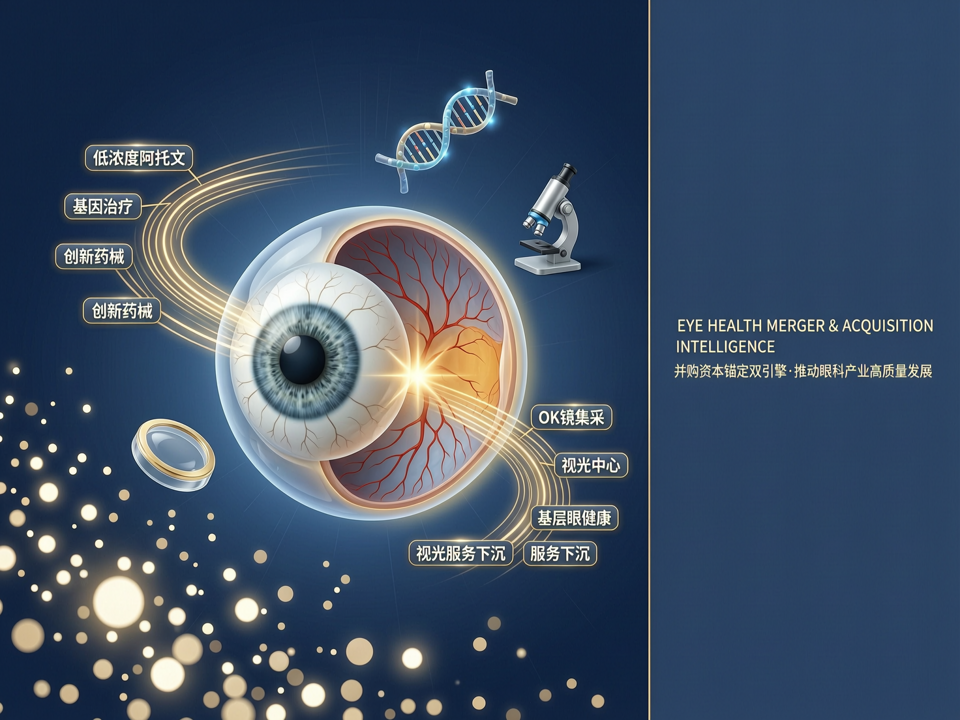
**创新药械:从低浓度阿托品到基因治疗**
低浓度阿托品作为近视防控的有效手段,其临床证据不断积累,但院内制剂监管趋严,促使企业加快新药申报。兴齐眼药的低浓度阿托品滴眼液已进入优先审评,兆科眼科等企业也在积极布局。并购资本关注具有自主研发能力和临床数据积累的药企,通过整合获得产品管线优势。与此同时,眼科基因治疗迎来商业化节点,纽福斯、朗信生物等公司的基因药物进入临床后期,针对遗传性视网膜疾病等适应症,有望填补市场空白。这些创新药械资产成为并购热门标的,资本愿意为技术壁垒和先发优势支付溢价。
**服务下沉:视光中心与基层眼健康网络**
OK镜集采全面铺开,视光服务利润空间被压缩,但视光中心连锁化、下沉化趋势不改。爱尔眼科、何氏眼科等集团通过并购快速扩张,将服务网络延伸至县域市场。资本不仅关注门店数量,更看重合规资质、视光师团队和数字化运营能力。华厦眼科、普瑞眼科等上市公司也通过并购整合区域眼科医院,构建“中心城市医院+地县视光中心”的分级诊疗体系。这类并购旨在获取稳定的患者流量和全生命周期眼健康管理入口。
**双引擎协同:构建“产品+服务”闭环**
创新药械与视光服务并非孤立,资本更青睐能够实现协同的整合。例如,并购一家拥有低浓度阿托品在研管线的药企,同时布局视光连锁渠道,形成“药品+验配+随访”的闭环。亦或收购AI眼底筛查企业,将其技术嵌入基层视光网络,提升筛查效率和精准度,助力近视防控和慢病管理。这种“技术+渠道”的并购逻辑,正在重塑眼科产业格局。
**风险与机遇**
眼科并购也面临估值高企、整合难度大等挑战。创新药械研发周期长、不确定性高,视光服务同质化竞争加剧。资本需理性评估标的的合规性、技术真实性和协同效应,避免盲目追高。未来,具备全产业链整合能力、兼具创新研发和终端服务优势的平台型企业,将在并购浪潮中占据主导。
政策东风已至,资本逐鹿正酣。眼科并购投资的下半场,属于那些既能仰望星空、又能脚踏实地的价值发现者。