市场分析
国产眼科器械突围:从角膜塑形镜到眼科AI的产业升级与市场卡位战
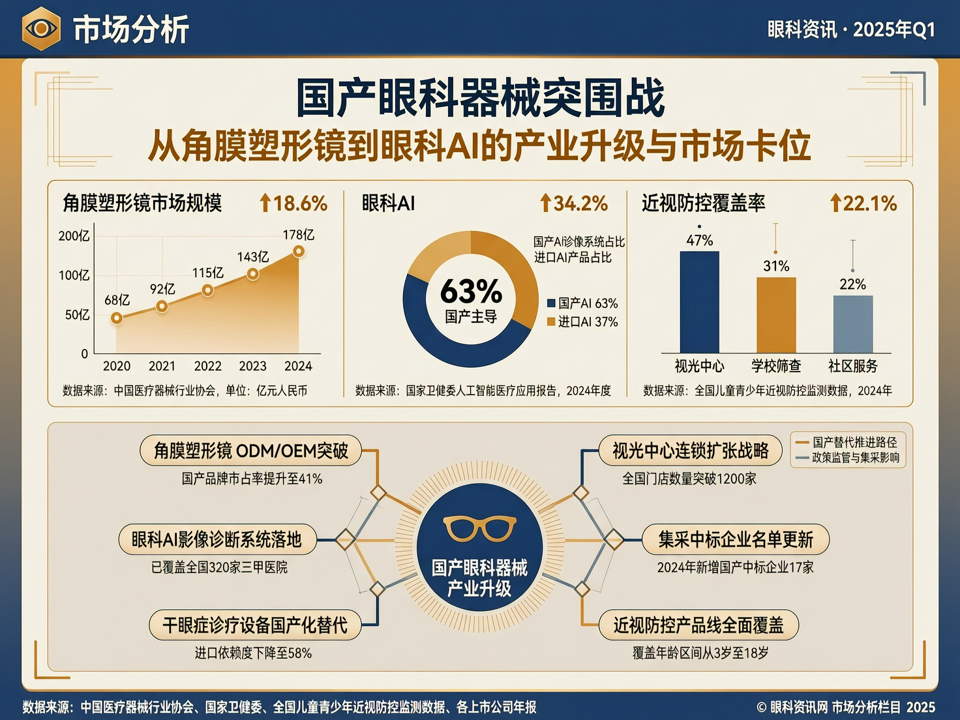
近年来,眼科医疗市场在政策、技术与需求的三重驱动下,正经历一场深度重构。随着青少年近视防控上升为国家战略,角膜塑形镜、低浓度阿托品、离焦镜片等干预手段的联合应用成为临床新常态,而国产眼科器械在集采常态化和技术迭代中加速突围,从进口替代走向创新引领。与此同时,眼科AI辅助诊断系统在眼底病、干眼症等领域的落地,正重构视光中心的服务模式,一场围绕“技术自主”与“服务下沉”的产业卡位战已然打响。 近视防控“神器”国产化提速:从跟跑到领跑 角膜塑形镜作为近视控制的一线方案,长期由欧几里得、露晰得等进口品牌主导。但自2022年首个国产角膜塑形镜获批以来,爱博医疗、欧普康视等企业快速推进材料与设计创新,最新多区域临床数据显示,国产镜片在近视控制有效性与安全性上已与进口产品无统计学差异,而在佩戴舒适度与定制化服务上更具优势。2024年,河北省牵头的人工晶体及角膜塑形镜集采落地,国产中标份额显著提升,终端价格下降30%-40%,倒逼企业从“渠道驱动”转向“研发驱动”。以爱博医疗为例,其2023年报显示,角膜塑形镜收入同比增长68%,且研发费用占比升至12%,超过进口品牌在华研发投入比例。 低浓度阿...
近年来,眼科医疗市场在政策、技术与需求的三重驱动下,正经历一场深度重构。随着青少年近视防控上升为国家战略,角膜塑形镜、低浓度阿托品、离焦镜片等干预手段的联合应用成为临床新常态,而国产眼科器械在集采常态化和技术迭代中加速突围,从进口替代走向创新引领。与此同时,眼科AI辅助诊断系统在眼底病、干眼症等领域的落地,正重构视光中心的服务模式,一场围绕“技术自主”与“服务下沉”的产业卡位战已然打响。
## 近视防控“神器”国产化提速:从跟跑到领跑
角膜塑形镜作为近视控制的一线方案,长期由欧几里得、露晰得等进口品牌主导。但自2022年首个国产角膜塑形镜获批以来,爱博医疗、欧普康视等企业快速推进材料与设计创新,最新多区域临床数据显示,国产镜片在近视控制有效性与安全性上已与进口产品无统计学差异,而在佩戴舒适度与定制化服务上更具优势。2024年,河北省牵头的人工晶体及角膜塑形镜集采落地,国产中标份额显著提升,终端价格下降30%-40%,倒逼企业从“渠道驱动”转向“研发驱动”。以爱博医疗为例,其2023年报显示,角膜塑形镜收入同比增长68%,且研发费用占比升至12%,超过进口品牌在华研发投入比例。
低浓度阿托品方面,兴齐眼药的0.01%硫酸阿托品滴眼液于2023年获批,成为全球首个经国家药监局严格临床验证的产品,迅速抢占院内市场。2024年,多家药企的同类产品进入临床Ⅲ期,未来将形成多品牌竞争格局,推动价格普惠。离焦镜片领域,明月镜片、伟星光学等推出的新一代多点离焦镜片,近视防控有效率可达60%以上,且零售价仅为进口品牌的60%左右,快速渗透三四线城市视光中心。
## 眼科AI落地:从辅助筛查到赋能视光中心
眼底病与干眼症诊疗是眼科AI应用的两大主战场。2024年全国眼科年会(CCOS)上,多家企业展示了免散瞳眼底相机结合AI的糖网筛查系统,可在2分钟内完成病变识别与分级,灵敏度和特异度均超95%。基层医疗机构与连锁视光中心正积极引入此类设备,以解决眼科医生短缺问题。例如,何氏眼科在辽宁县域布局的智慧视光中心,通过AI筛查已累计发现潜在眼底病变患者近万人,转诊至上级医院并确诊的比例达70%,显著提升了基层眼健康管理的效率。
干眼症诊断方面,基于泪膜破裂时间、睑板腺成像的AI分析系统进入注册审批阶段,可自动化评估干眼严重程度并推荐治疗路径。视光中心借此将服务从单纯的验光配镜延伸至干眼理疗、视觉训练,客单价与复购率提升30%以上。但需注意,AI辅助诊断的合规化仍是挑战:国家药监局对医疗器械软件审批趋严,企业需投入大量资源进行临床验证,小型视光中心则面临设备投入与人员培训的资金压力。
## 视光中心模式变革:连锁化扩张与医疗资质合规并行
视光中心作为眼科服务的最后一公里,正从“眼镜店升级版”向“小型眼科诊所”转型。爱尔眼科、华厦眼科等上市公司加速视光中心连锁扩张,2024年计划新增门店均超200家,重点布局二三线城市。与此同时,监管部门对视光中心的医疗资质审查收紧:要求开展角膜塑形镜验配必须持有《医疗机构执业许可证》,且验配人员需具备眼科医师或相关技师资质。合规洗牌下,大量不具备资质的眼镜店被迫退出塑形镜市场,头部企业趁机通过“技术输出+品牌授权”模式整合个体门店,形成服务标准化网络。
此外,干眼诊疗、视功能训练等项目的医保支付政策走向备受关注。2023年,浙江、江苏等地将眼干燥症诊疗纳入门诊统筹,激发视光中心增设干眼专科的积极性。但集采压力向上游传导,人工晶体、角膜塑形镜的利润空间压缩,促使视光中心拓展眼健康全生命周期管理服务,如近视防控档案、眼底慢病监测等,以会员制锁定客户长期价值。
## 国产替代与全球化:眼科产业的星辰大海
在眼科器械领域,国产超声乳化仪、玻璃体切割机已打破进口垄断,2023年国产高端手术设备市占率提升至25%。微创医疗机器人推出的眼科手术机器人完成首例远程手术,虽尚处早期,但标志着智能手术设备国产化迈出关键一步。药物方面,抗VEGF生物类似药陆续上市,雷珠单抗、阿柏西普国产生物类似药的临床数据显示等效性,有望在2025年纳入集采,惠及广大湿性黄斑变性患者。
出口市场亦是新增长点。国产角膜塑形镜已获欧盟CE认证,企业正申请FDA突破性器械认定;离焦镜片在东南亚市场反响热烈,明月镜片2023年外销收入增长超100%。中国眼科产业正凭借性价比优势与快速响应能力,在全球市场中抢占一席之地。但技术壁垒仍存:高端眼科影像设备的核心元器件依赖进口,需要产学研协同攻关。
整体来看,眼科市场正处于“技术自主”与“服务普惠”的战略机遇期。企业需在政策窗口期加大研发投入,构建“硬核器械+数字AI+专业服务”的生态闭环,方能在这场卡位战中胜出。对于投资者而言,关注具备持续创新能力和渠道下沉优势的国产龙头,或是把握眼科产业长红的关键。