全球化
全球眼科基因治疗新浪潮:跨国药企与中国创新力量的协同突围
在全球眼科医学的前沿,基因治疗正以破竹之势重新定义遗传性眼病的治疗范式。从2017年首款眼科基因疗法Luxturna获批,到如今数十个管线进入关键临床,一场以腺相关病毒(AAV)载体为核心的跨国竞赛已然白热化。然而,资金的涌入与技术的飞跃背后,产业全球化正遭遇前所未有的挑战:载体产能的瓶颈、异质性适应症的商业化困局,以及东方市场原创力的觉醒,共同勾勒出一幅复杂的协同图景。 传统上,全球基因治疗创新由欧美药企主导,但近期趋势显示,中国创新力量正通过独特的国际合作路径切入价值链核心。例如,纽福斯生物(Neurophth)凭借其针对Leber遗传性视神经病变的NR082疗法,不仅在国内推进注册性临床试验,更与跨国药企赛诺菲达成超10亿美元的区域许可协议,将中国原创的眼科基因疗法推向全球多中心试验。这种模式不同于单纯的“license-out”,而是深度嵌入全球研发网络,利用中国的患者基数与临床效率加速概念验证,再借由跨国伙伴的全球注册与商业化体系放大价值。 供应链的全球化韧性成为另一关键议题。AAV载体的生产高度依赖专业化合同研发生产组织(CDMO),而全球产能集中...
在全球眼科医学的前沿,基因治疗正以破竹之势重新定义遗传性眼病的治疗范式。从2017年首款眼科基因疗法Luxturna获批,到如今数十个管线进入关键临床,一场以腺相关病毒(AAV)载体为核心的跨国竞赛已然白热化。然而,资金的涌入与技术的飞跃背后,产业全球化正遭遇前所未有的挑战:载体产能的瓶颈、异质性适应症的商业化困局,以及东方市场原创力的觉醒,共同勾勒出一幅复杂的协同图景。
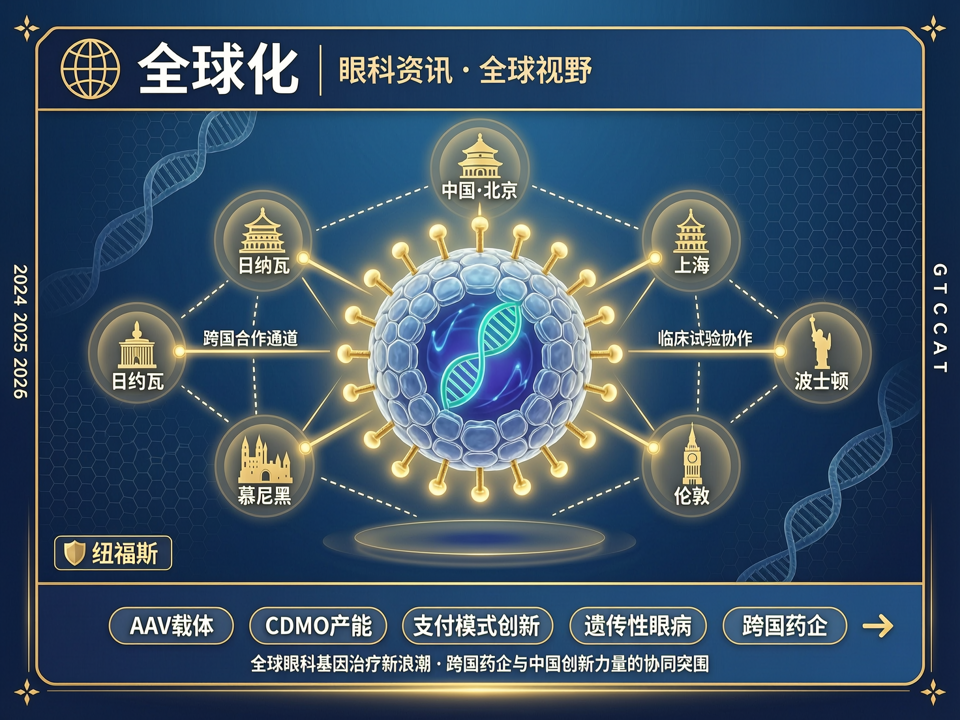
传统上,全球基因治疗创新由欧美药企主导,但近期趋势显示,中国创新力量正通过独特的国际合作路径切入价值链核心。例如,纽福斯生物(Neurophth)凭借其针对Leber遗传性视神经病变的NR082疗法,不仅在国内推进注册性临床试验,更与跨国药企赛诺菲达成超10亿美元的区域许可协议,将中国原创的眼科基因疗法推向全球多中心试验。这种模式不同于单纯的“license-out”,而是深度嵌入全球研发网络,利用中国的患者基数与临床效率加速概念验证,再借由跨国伙伴的全球注册与商业化体系放大价值。
供应链的全球化韧性成为另一关键议题。AAV载体的生产高度依赖专业化合同研发生产组织(CDMO),而全球产能集中于欧美的Lonza、Catalent等巨头。中国企业和元生物、宜明细胞等正快速扩增悬浮培养与质粒产能,试图打破这一格局。2024年,多家跨国眼科药企宣布与中国CDMO建立战略储备协议,以分散地缘风险并降低成本。这一协作不仅涉及硬件,更包括分析方法的互认与法规标准的趋同——国际人用药品注册技术协调会(ICH)指南正成为连接中国生产与欧美申报的桥梁,推动“中国制造”的基因治疗载体进入全球供应链。
然而,全球化并非坦途。基因治疗的一次性给药特性与高昂定价(Luxturna单次治疗约85万美元)使得支付模式的跨国创新迫在眉睫。在英国,早期试点按疗效付费方案;美国则尝试分期付款与保险公司共担风险。中国医保谈判正探索“价值定价”模式,将真实世界证据作为长期疗效的背书。这些实践的交流互鉴,通过国际药物经济学与结果研究学会(ISPOR)等平台加速,形成全球性的知识共享生态。
更深层的协同发生在基础研究层面。全色盲、视网膜色素变性等疾病的致病基因常有人群特异性突变,中国人群的独特数据正成为全球管线不可或缺的拼图。例如,美国项目院院士团队与中国机构合作,开展针对中国高发突变的临床研究,其结果直接反哺全球靶点设计。这种双向奔赴,让曾经单向的“卫星中心”模式转向真正的全球共生网络。
面向未来,眼科基因治疗的全球化将进入“合作竞争”新阶段。技术溢出、人才流动与资本纽带正编织无国界的创新图景,而中国凭借其临床资源、制造升级和政策创新,正在其中书写不可或缺的篇章。一条真正跨越国界的清晰视界,或许已在不远处。