市场分析
视光服务网络的“毛细血管化”:从城市到县域的最后一公里竞逐与信任构建
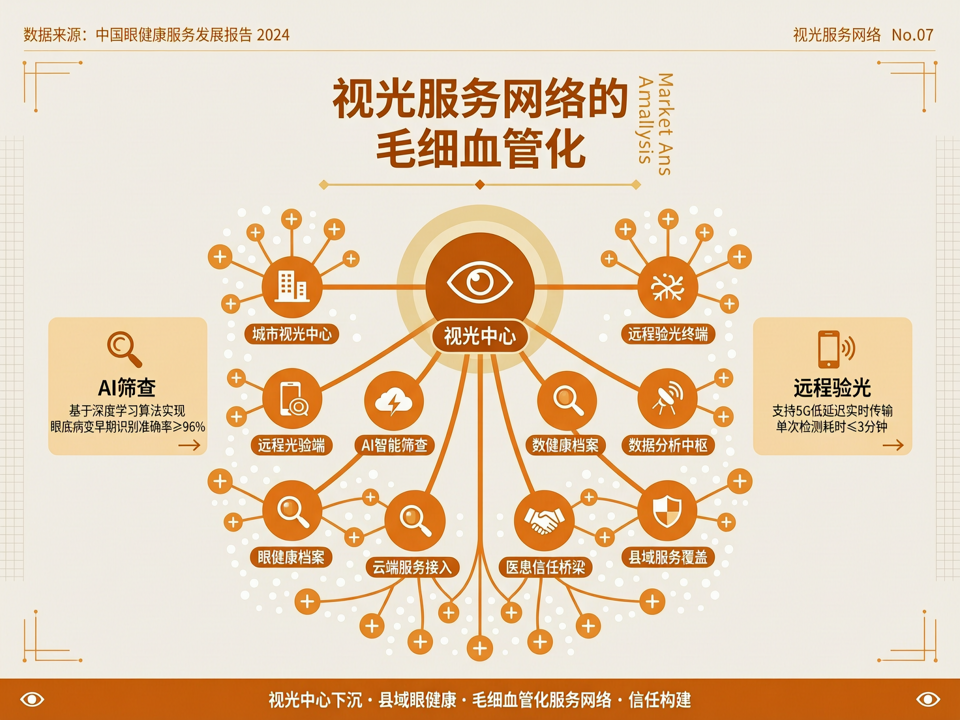
在眼视光市场从“增量扩张”转向“存量深耕”的当下,一个愈发清晰的趋势是:视光服务网络正在加速“毛细血管化”,即从一线城市的核心商圈、三甲医院周边,向社区、县域甚至乡镇下沉。这种下沉不仅是物理空间的延展,更是服务模式、信任机制与数字化能力的全面考验。 政策端,儿童青少年近视防控已纳入地方政府绩效考核,多地要求建立覆盖城乡的视力健康档案,并定期开展筛查。这直接催生了基层视光服务的刚性需求。然而,与需求激增形成反差的是,县域及以下地区专业视光人才严重匮乏,验光配镜质量参差不齐,家长对“家门口”的视光中心往往持观望态度。 资本与连锁机构早已嗅到机会。爱尔眼科、何氏眼科等上市公司在财报中明确提及“县域眼健康网络”战略,通过自建或合作模式快速铺设视光门诊。一些区域龙头则采取“中心旗舰店+社区卫星店”的轻量化打法,以标准化的筛查流程和远程验光系统弥补人力短板。例如,某连锁视光品牌在山东县域市场推出“移动验光车+AI初筛”组合服务,将单次筛查成本降低至传统模式的1/3,同时将数据实时上传至云端平台,便于后续跟踪干预。 但下沉市场的真正壁垒并非设备或资金,而是信任。在县域熟人社会,口碑传播远胜广告...
在眼视光市场从“增量扩张”转向“存量深耕”的当下,一个愈发清晰的趋势是:视光服务网络正在加速“毛细血管化”,即从一线城市的核心商圈、三甲医院周边,向社区、县域甚至乡镇下沉。这种下沉不仅是物理空间的延展,更是服务模式、信任机制与数字化能力的全面考验。
政策端,儿童青少年近视防控已纳入地方政府绩效考核,多地要求建立覆盖城乡的视力健康档案,并定期开展筛查。这直接催生了基层视光服务的刚性需求。然而,与需求激增形成反差的是,县域及以下地区专业视光人才严重匮乏,验光配镜质量参差不齐,家长对“家门口”的视光中心往往持观望态度。
资本与连锁机构早已嗅到机会。爱尔眼科、何氏眼科等上市公司在财报中明确提及“县域眼健康网络”战略,通过自建或合作模式快速铺设视光门诊。一些区域龙头则采取“中心旗舰店+社区卫星店”的轻量化打法,以标准化的筛查流程和远程验光系统弥补人力短板。例如,某连锁视光品牌在山东县域市场推出“移动验光车+AI初筛”组合服务,将单次筛查成本降低至传统模式的1/3,同时将数据实时上传至云端平台,便于后续跟踪干预。
但下沉市场的真正壁垒并非设备或资金,而是信任。在县域熟人社会,口碑传播远胜广告。因此,成功的下沉模式往往从“公益筛查进校园”切入,通过教育局、学校建立初始信任,再以“免费复查、低价建档、按需干预”的漏斗模型转化客户。一位在河南县域经营视光中心的创业者坦言:“我们第一年几乎不赚钱,但通过给每个孩子建立连续三年的屈光发育档案,家长逐渐认可了我们的专业度,第二年配镜和视功能训练的自然转化率就超过了40%。”
数字化工具在下沉过程中扮演了“信任放大器”的角色。远程验光系统允许县域门店连接省城专家进行复杂屈光不正的联合诊断;AI眼底筛查设备能在几分钟内完成常见眼底病初筛,并将报告同步至家长手机端。这些技术不仅提升了服务效率,更让基层消费者感受到“专业可量化”的安全感。
然而,快速下沉也带来新的风险。部分机构为降低成本,使用未校准的设备或简化检查流程,导致基层视光服务质量滑坡。监管层面,多地已将视光中心纳入医疗质量巡查范围,对验光资质、设备校验、档案真实性提出明确要求。可以预见,未来能在大浪淘沙中胜出的,不是跑得最快的,而是把“专业信任”深植每一家社区店的长期主义者。
当下沉市场从蓝海转为红海,真正的竞争将回归到最朴素的逻辑:谁能更早发现孩子的屈光异常,谁就能赢得一个家庭长期的信任——这种信任的价值,远超一副眼镜的利润。