市场分析
离焦镜片与角膜塑形镜的“红海突围”:从产品竞争到近视管理解决方案的升维
在近视防控上升为国家战略的背景下,离焦镜片与角膜塑形镜(OK镜)作为两大主流干预手段,正从单纯的产品竞争走向综合解决方案的较量。2025年,随着集采扩围、监管趋严与临床证据积累,市场格局悄然生变。 市场现状:从蓝海到红海,产品同质化加剧 据中国眼镜协会数据,2024年我国离焦镜片市场规模已突破200亿元,年增长率保持在20%以上,但头部品牌市占率不足30%,大量中小品牌涌入导致价格战频发。与此同时,角膜塑形镜在经历多年高速增长后,增速放缓至15%左右,集采政策的落地更是将终端价格拉低30%-50%,倒逼厂商从“卖产品”转向“卖服务”。 以某头部OK镜品牌为例,2024年其出厂价降幅达18%,但通过配套的验配培训、患者管理软件与售后服务体系,反而实现了客户黏性与单客价值的提升。这揭示了一个趋势:单纯的价格竞争已不可持续,基于循证医学的解决方案能力成为关键。 痛点与挑战:安全性争议、验配规范与患者依从性 离焦镜片虽具有非侵入、易推广的优势,但其近视控制效果受佩戴时长、视物习惯等影响较大,临床研究中不同品牌延缓近视进展的效果从30%到60%不等,缺乏统一评价标准。角膜塑形镜则面临更...
在近视防控上升为国家战略的背景下,离焦镜片与角膜塑形镜(OK镜)作为两大主流干预手段,正从单纯的产品竞争走向综合解决方案的较量。2025年,随着集采扩围、监管趋严与临床证据积累,市场格局悄然生变。
## 市场现状:从蓝海到红海,产品同质化加剧
据中国眼镜协会数据,2024年我国离焦镜片市场规模已突破200亿元,年增长率保持在20%以上,但头部品牌市占率不足30%,大量中小品牌涌入导致价格战频发。与此同时,角膜塑形镜在经历多年高速增长后,增速放缓至15%左右,集采政策的落地更是将终端价格拉低30%-50%,倒逼厂商从“卖产品”转向“卖服务”。
以某头部OK镜品牌为例,2024年其出厂价降幅达18%,但通过配套的验配培训、患者管理软件与售后服务体系,反而实现了客户黏性与单客价值的提升。这揭示了一个趋势:单纯的价格竞争已不可持续,基于循证医学的解决方案能力成为关键。
## 痛点与挑战:安全性争议、验配规范与患者依从性
离焦镜片虽具有非侵入、易推广的优势,但其近视控制效果受佩戴时长、视物习惯等影响较大,临床研究中不同品牌延缓近视进展的效果从30%到60%不等,缺乏统一评价标准。角膜塑形镜则面临更严峻的监管要求,2025年新版《角膜塑形镜验配规范》强调医疗机构资质、验配流程与随访管理,部分视光中心因不合规被清退。
此外,患者依从性也是痛点。离焦镜片需要全天佩戴才能达到理想效果,但儿童好动、镜片易损;OK镜则要求夜间佩戴8小时以上并严格护理,不少孩子因不适或操作繁琐而放弃。如何通过数字化工具提升依从性,成为各品牌竞逐的新战场。
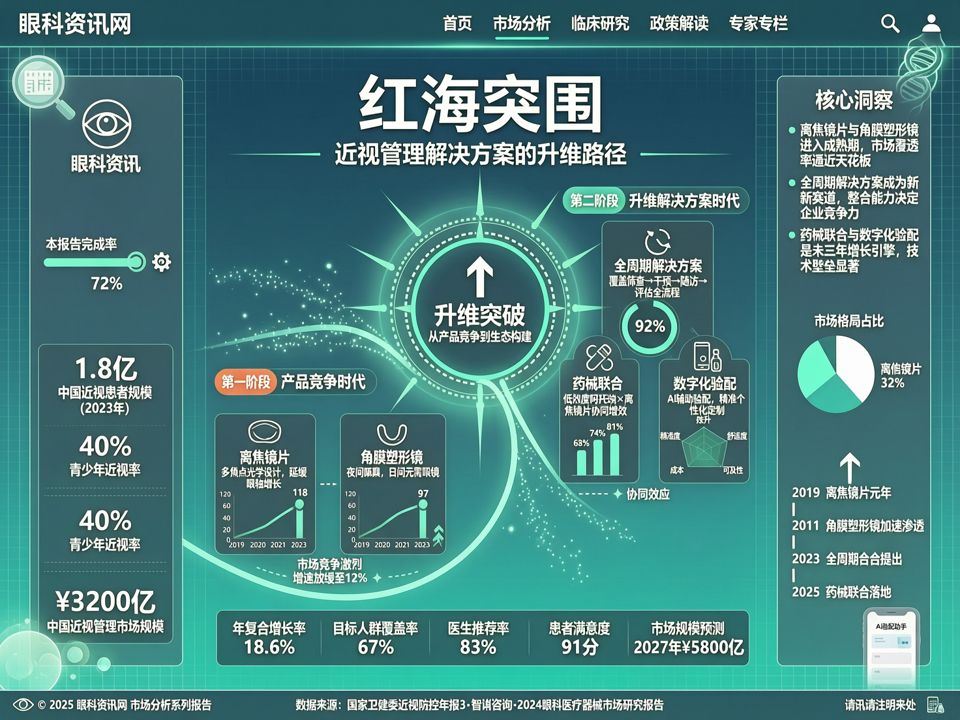
## 突围路径:从单一产品到全周期管理方案的升维
1. **联合干预策略兴起**:低浓度阿托品与离焦镜片、OK镜的联合应用正成为临床研究热点。2025年多项RCT显示,联合方案可进一步提升近视控制效果15%-20%,部分头部企业已布局“药械组合”产品线,抢占多模式干预的处方权。
2. **数字化赋能个体化验配**:基于角膜地形图、眼轴长监测与AI预测模型,实现离焦量的精准定制。例如,某品牌推出的“智能验配平台”可根据儿童屈光度、角膜形态与用眼习惯,生成个性化离焦设计参数,临床数据显示可提升控制效果12%以上。
3. **服务价值链延伸**:从“卖镜片”到“卖近视管理服务包”,包含定期复查、用眼行为干预、视觉训练等。某连锁视光中心推出“近视防控年卡”,整合OK镜、离焦镜片与视觉训练服务,客单价提升40%,复购率提升25%。
4. **场景化产品创新**:针对运动场景、夜间场景等开发差异化产品。如防冲击离焦镜片、高透氧OK镜材料等,提升用户体验与安全性。
## 未来展望:标准统一与生态合作
国家层面正在推动近视防控产品的临床评价标准统一,2025年发布的《儿童青少年近视防控产品临床评价指南(征求意见稿)》将规范离焦镜片、OK镜等产品的疗效评价指标与方法,有望淘汰一批缺乏循证依据的产品。产业生态上,镜片厂商、视光中心、眼科医院与数字健康平台将加速融合,形成“筛查-干预-监测-管理”的闭环。
对于市场参与者而言,唯有跳出产品思维,构建“技术+服务+数据”的全周期解决方案,方能在红海中开辟新蓝海。下一个阶段的竞争,将是综合实力的较量,也是对“近视管理”本质的回归。