市场分析
视光市场的“服务包”进化:从单一产品到家庭眼健康订阅的会员制竞逐
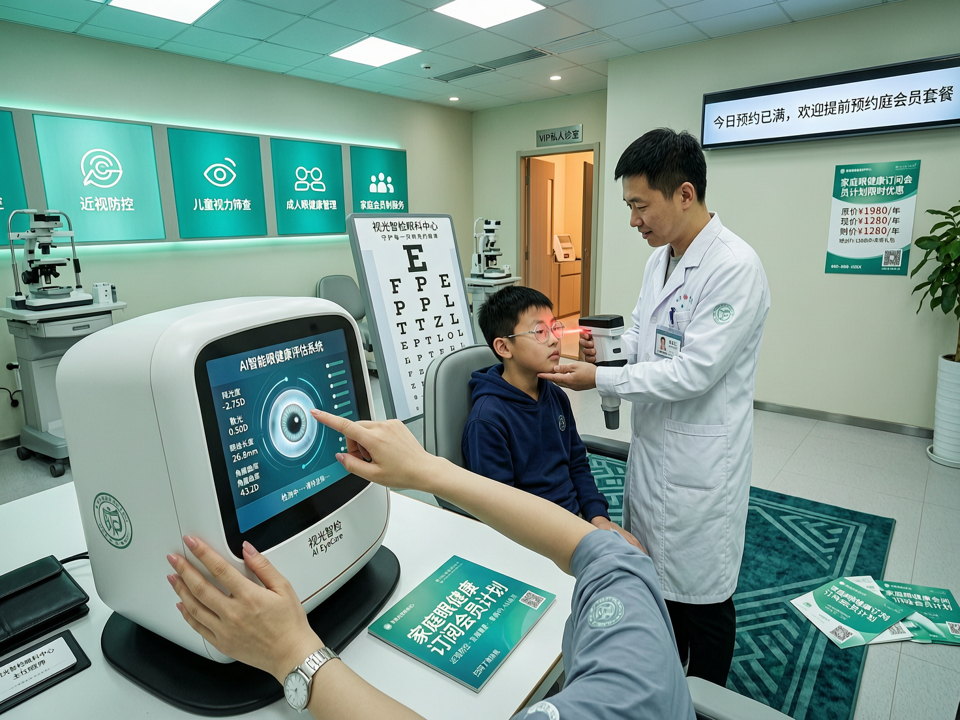
在近视防控政策持续深化的背景下,视光服务市场正经历一场从“卖产品”到“卖服务”的深层变革。离焦镜片、角膜塑形镜、低浓度阿托品等干预手段虽然层出不穷,但单纯的产品竞争已陷入同质化泥潭。越来越多的视光中心和眼科诊所开始将目光投向“服务包”模式,试图通过家庭会员制、年度眼健康管理计划等创新形式,将单次交易转化为长期价值。 这一转变的背后,是支付方与需求方的双重推动。一方面,医保控费压力下,视光服务作为消费医疗的代表,需要寻找医保外的增长引擎;另一方面,家长对儿童近视管理的认知已从“配一副眼镜”升级为“持续监测与干预”,愿意为专业服务和便捷体验支付溢价。 以某连锁视光机构推出的“家庭眼健康守护计划”为例,会员年费涵盖儿童每季度一次的眼轴测量、视功能评估、用眼行为指导,以及家长的老视筛查和干眼基础护理。该模式不仅锁定了家庭客群,还通过数据积累形成了动态屈光档案,为个性化干预提供了依据。据内部数据,会员续费率超过70%,并带动了离焦镜片和护理产品的关联销售。 然而,服务包的普及也面临诸多挑战。首先是专业人才缺口:规范的视光检查与行为干预需要大量受过训练的视光师和眼视光护士,而目前此类人才供给...
在近视防控政策持续深化的背景下,视光服务市场正经历一场从“卖产品”到“卖服务”的深层变革。离焦镜片、角膜塑形镜、低浓度阿托品等干预手段虽然层出不穷,但单纯的产品竞争已陷入同质化泥潭。越来越多的视光中心和眼科诊所开始将目光投向“服务包”模式,试图通过家庭会员制、年度眼健康管理计划等创新形式,将单次交易转化为长期价值。
这一转变的背后,是支付方与需求方的双重推动。一方面,医保控费压力下,视光服务作为消费医疗的代表,需要寻找医保外的增长引擎;另一方面,家长对儿童近视管理的认知已从“配一副眼镜”升级为“持续监测与干预”,愿意为专业服务和便捷体验支付溢价。
以某连锁视光机构推出的“家庭眼健康守护计划”为例,会员年费涵盖儿童每季度一次的眼轴测量、视功能评估、用眼行为指导,以及家长的老视筛查和干眼基础护理。该模式不仅锁定了家庭客群,还通过数据积累形成了动态屈光档案,为个性化干预提供了依据。据内部数据,会员续费率超过70%,并带动了离焦镜片和护理产品的关联销售。
然而,服务包的普及也面临诸多挑战。首先是专业人才缺口:规范的视光检查与行为干预需要大量受过训练的视光师和眼视光护士,而目前此类人才供给严重不足。其次,服务标准尚未统一,不同机构提供的“眼健康管理”内容参差不齐,容易引发消费者信任危机。此外,支付端仍以自费为主,商业保险的介入有限,限制了服务包的大规模推广。
从市场格局来看,头部连锁机构凭借品牌和资金优势加速跑马圈地,中小型视光中心则依托社区黏性推出轻量版服务包,价格更为亲民。未来,随着AI辅助筛查和远程监测技术的成熟,服务包的成本有望进一步降低,从而向县域市场下沉。
整体而言,视光市场的“服务包”进化标志着行业从“产品驱动”迈向“服务驱动”的新阶段。谁能率先解决人才标准化与支付创新两大瓶颈,谁就能在家庭眼健康管理的蓝海中占据先机。