企业战略
集采与新规双重倒逼:眼科视光企业的“合规化扩张与产品矩阵重构”战略
随着角膜塑形镜(OK镜)集采在多省陆续落地,以及0.01%硫酸阿托品滴眼液正式获批上市,国内青少年近视防控市场正经历一场深刻的结构性洗牌。过去依赖单一高毛利器械驱动营收的增长模式已难以为继,眼科与视光企业正被迫从“单品红利”向“服务溢价”与“合规运营”的战略深水区迈进。 产品矩阵重构:从“单兵作战”到“联合干预” OK镜集采直接压缩了终端利润空间,促使眼科医院和视光中心重新审视营收结构。面对这一变化,头部企业的战略重心已转向构建多元化的产品矩阵。一方面,将多点近视离焦镜片作为承接OK镜客流下沉的重要补充;另一方面,紧抓低浓度阿托品获批契机,将其与光学干预手段结合,形成“光+药”的联合干预方案。此外,结合近期重要眼科会议发布的最新专家共识,企业还在积极拓展干眼症创新疗法等非近视防控业务,以打造第二增长曲线,平滑单一政策带来的营收波动。 合规化扩张与服务标准化:筑牢连锁化护城河 在视光中心连锁化扩张的进程中,“合规”已成为不可触碰的红线。随着监管趋严,粗放式的跑马圈地被摒弃,取而代之的是以“视光中心合规”为核心的精细化运营战略。领先机构正通过建立统一的服务标准...
随着角膜塑形镜(OK镜)集采在多省陆续落地,以及0.01%硫酸阿托品滴眼液正式获批上市,国内青少年近视防控市场正经历一场深刻的结构性洗牌。过去依赖单一高毛利器械驱动营收的增长模式已难以为继,眼科与视光企业正被迫从“单品红利”向“服务溢价”与“合规运营”的战略深水区迈进。
**产品矩阵重构:从“单兵作战”到“联合干预”**
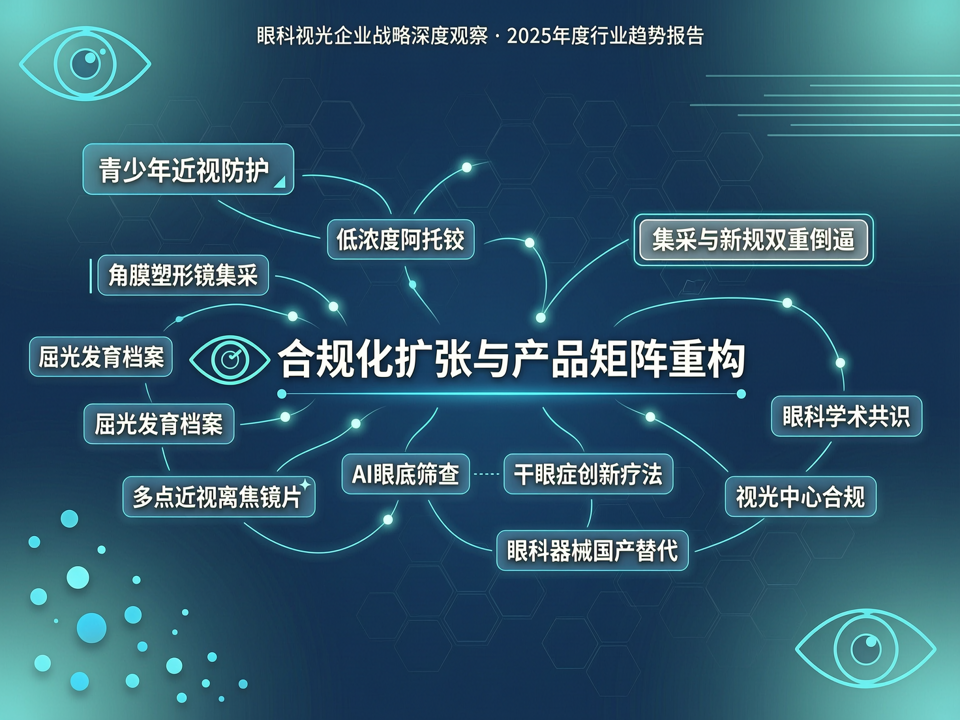
OK镜集采直接压缩了终端利润空间,促使眼科医院和视光中心重新审视营收结构。面对这一变化,头部企业的战略重心已转向构建多元化的产品矩阵。一方面,将多点近视离焦镜片作为承接OK镜客流下沉的重要补充;另一方面,紧抓低浓度阿托品获批契机,将其与光学干预手段结合,形成“光+药”的联合干预方案。此外,结合近期重要眼科会议发布的最新专家共识,企业还在积极拓展干眼症创新疗法等非近视防控业务,以打造第二增长曲线,平滑单一政策带来的营收波动。
**合规化扩张与服务标准化:筑牢连锁化护城河**
在视光中心连锁化扩张的进程中,“合规”已成为不可触碰的红线。随着监管趋严,粗放式的跑马圈地被摒弃,取而代之的是以“视光中心合规”为核心的精细化运营战略。领先机构正通过建立统一的服务标准化体系,将验光流程、医疗器械使用及患者随访严格规范化。同时,依托数字化手段建立并完善青少年屈光发育档案,不仅提升了患者全生命周期的管理效率,更以详实的数据沉淀构筑了极高的用户转换壁垒。
**数智赋能与国产替代:降本增效的底层支撑**
在利润空间受挤压的背景下,向内部要效益成为必然选择。人工智能赋能眼科正从概念走向临床深水区,AI眼底筛查设备的规模化部署,大幅提升了基层视光机构的早筛效率与诊疗准确率。与此同时,在供应链端,企业正加速推进眼科器械国产替代战略。通过引入高性价比的国产检查设备与耗材,不仅有效对冲了集采带来的成本压力,也为下沉市场的快速复制提供了坚实的硬件支撑。
总而言之,在政策与市场的多重倒逼下,眼科视光企业的战略逻辑已发生根本性转变。唯有以合规化为基石,以产品矩阵重构为抓手,并深度融入数智化与国产化浪潮,方能在行业新周期中实现高质量的穿越与增长。