企业战略
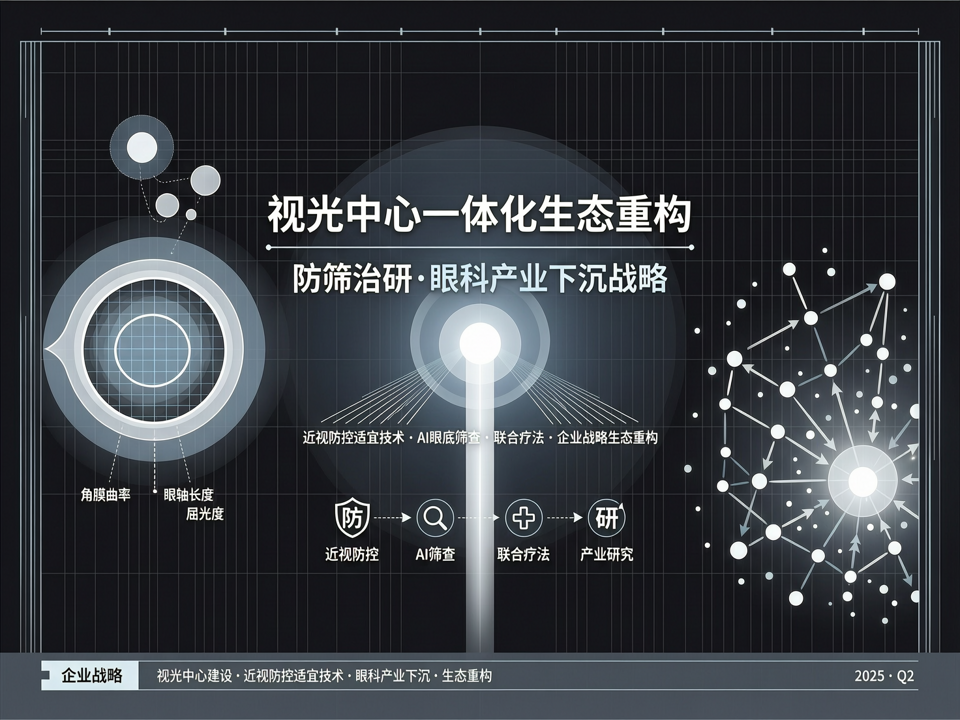
视光中心的“防筛治研”一体化:眼科企业下沉战略的生态重构
在国家卫健委持续推进青少年近视防控适宜技术试点的背景下,视光中心作为基层防控枢纽的战略价值日益凸显。第39届亚太眼科学会大会(APAO 2024)将近视管理与基因治疗列为焦点议题,折射出行业从单纯矫治向全链条闭环管理的深刻转型。对于眼科医疗集团而言,如何将政策、技术与市场需求编织为可持续的下沉生态,已成为企业战略的核心命题。 政策驱动:视光中心成为下沉市场的“连接器” 近期,国家疾控局多次发布青少年近视率监测通报,要求各地强化覆盖“筛查-干预-追踪”的基层服务网络。政策风向标明确指向视光中心的标准化建设,这不仅是公共卫生的前哨,更是商业实体触达家庭的“最后一公里”。头部企业如爱尔眼科、华厦眼科已加速在三四线城市布局视光门诊部,将青少年近视管控作为独立业务线运营。以爱尔眼科为例,其年报披露视光服务收入连续三年增速超过25%,其中下沉市场网点贡献率显著提升。这一趋势表明,视光中心已从传统眼镜店的替代品,进化为集“防筛治研”功能于一体的微型医疗联合体。 技术赋能:AI与联合疗法构建护城河 AI辅助眼疾筛查的突破为下沉市场注入了标准化能力。多模态眼科大模型在眼底疾...
在国家卫健委持续推进青少年近视防控适宜技术试点的背景下,视光中心作为基层防控枢纽的战略价值日益凸显。第39届亚太眼科学会大会(APAO 2024)将近视管理与基因治疗列为焦点议题,折射出行业从单纯矫治向全链条闭环管理的深刻转型。对于眼科医疗集团而言,如何将政策、技术与市场需求编织为可持续的下沉生态,已成为企业战略的核心命题。
**政策驱动:视光中心成为下沉市场的“连接器”**
近期,国家疾控局多次发布青少年近视率监测通报,要求各地强化覆盖“筛查-干预-追踪”的基层服务网络。政策风向标明确指向视光中心的标准化建设,这不仅是公共卫生的前哨,更是商业实体触达家庭的“最后一公里”。头部企业如爱尔眼科、华厦眼科已加速在三四线城市布局视光门诊部,将青少年近视管控作为独立业务线运营。以爱尔眼科为例,其年报披露视光服务收入连续三年增速超过25%,其中下沉市场网点贡献率显著提升。这一趋势表明,视光中心已从传统眼镜店的替代品,进化为集“防筛治研”功能于一体的微型医疗联合体。
**技术赋能:AI与联合疗法构建护城河**
AI辅助眼疾筛查的突破为下沉市场注入了标准化能力。多模态眼科大模型在眼底疾病诊断、近视发展预测中取得临床验证,使得缺乏资深医生的县域视光中心也能提供三甲级初筛服务。例如,中山眼科中心团队开发的AI模型在糖尿病视网膜病变筛查中准确率达95%以上,技术开源后已有多家连锁视光机构接入。与此同时,功能性镜片与阿托品联合疗法的临床研究新进展,为近视干预提供了更坚实的循证依据。低浓度阿托品、微结构框架眼镜、角膜塑形镜的“组合拳”方案被纳入多中心研究,长期安全性数据逐步积累,推动视光中心从“卖产品”转向“卖方案”。这种“药械协同”模式倒逼企业构建专业人才体系,视光人才教育培训成为连锁扩张的隐性基建。
**战略重构:从单点盈利到生态闭环**
传统眼科企业战略常聚焦于设备销售或医疗服务,而当前领跑者已转向“防筛治研”一体化生态。具体路径上,企业通过“城市旗舰医院 + 县域视光中心”的卫星模式,将科研能力下沉:旗舰医院承担疑难眼病诊治和多中心临床研究,视光中心则落地日常筛查、科普教育和产品适配。同时,数字化平台打通患者档案,实现从校园筛查、家庭监测到院内干预的数据链路。这种模式不仅提升客户终身价值,亦为与政府合作购买公共卫生服务奠定基础。在产业整合层面,部分上市公司通过并购区域性视光连锁,快速获取点位和会员池,再注入AI诊断系统和联合疗法标准方案,实现投后增值。
挑战依然存在。视光中心差异化运营需要大量具备视光医学背景的复合型人才,而当前人才供给严重不足;此外,功能镜片等产品同质化竞争加剧,沉浸于价格战将侵蚀品牌价值。因此,战略设计中必须嵌入“人才工厂”和“科研转化”两个齿轮,持续驱动创新。
**结语**
眼科医疗集团的下沉已不再是网点数的粗放竞赛,而是生态能力的精细对决。唯有将政策要求转化为标准基建,将技术突破转化为可复制服务,将联合疗法转化为真实世界证据,方能在近视防控这场长期战役中占据制高点。未来,视光中心或将成为连接家庭健康、数据资产与精准干预的社区枢纽,企业战略的终局在于以“防筛治研”一体化重塑行业价值链条。