在近视防控上升为国家战略的当下,眼科视光产业正经历一场由政策、技术与人才三重驱动的深度变革。从角膜塑形镜验配新规到离焦镜片注册标准趋严,监管的精细化正加速行业洗牌。与此同时,国产眼科设备、人工智能辅助筛查、基因治疗等创新力量异军突起,为具备战略前瞻性的企业打开了新的增长空间。本文聚焦于“国产替代+数智人才”双轮驱动战略,探讨眼科企业如何在这场产业升级战中构建护城河。
## 国产替代:从政策红利到硬核突围
过去,高端眼科设备市场被蔡司、拓普康等进口品牌主导,但近年来,政策对国产设备的倾斜与集采压力倒逼产业链自主化。以眼科OCT为例,图湃、微清等国产企业不仅实现了技术对标,更在扫频速度、AI辅助诊断等维度实现超越。2024年,某国产超广角眼底相机在全国视光中心覆盖率同比提升40%,印证了临床对国产高端设备的信心。更值得关注的是,在角膜塑形镜领域,国产企业如欧普康视、爱博医疗已占据国内市场近60%份额,随着集采在部分省份落地,具有原材料自研能力的厂商将更能掌控成本与毛利率。
战略启示在于,企业需构建“设备+耗材+服务”的国产化闭环。例如,布局“国产视光筛查设备+自研近视防控镜片+远程AI判读平台”组合,在基层视光中心实现快速复制,既符合分级诊疗导向,又通过设备绑定带动耗材长期消费。
## 数智人才:破局标准化服务与连锁扩张悖论
视光中心连锁化是确定性趋势,但专业人才短缺始终是瓶颈。据行业统计,国内注册视光师不足万人,且多集中在一线城市,与巨大的视光服务需求形成倒挂。传统“师徒制”培养周期长、服务标准不统一,成为连锁化主要痛点。头部企业已开始用“AI辅诊+远程医疗+标准化培训”重塑人才价值链。
具体而言,利用AI眼底筛查系统让初级视光师即可完成高精度初筛,疑难病例上传至云端由专家会诊,大幅降低对资深人才的依赖。某上市眼科集团在其“视光中心下沉战略”中,建立了内部视光学院,将角膜塑形镜验配、视功能训练等技能模块化,通过VR模拟训练与AI考核系统,将新人上岗周期压缩50%。此举实现了“服务标准化与人才孵化协同”,是规模扩张的核心支撑。
## 战略交汇点:构建“设备智能化-人才数字化”飞轮
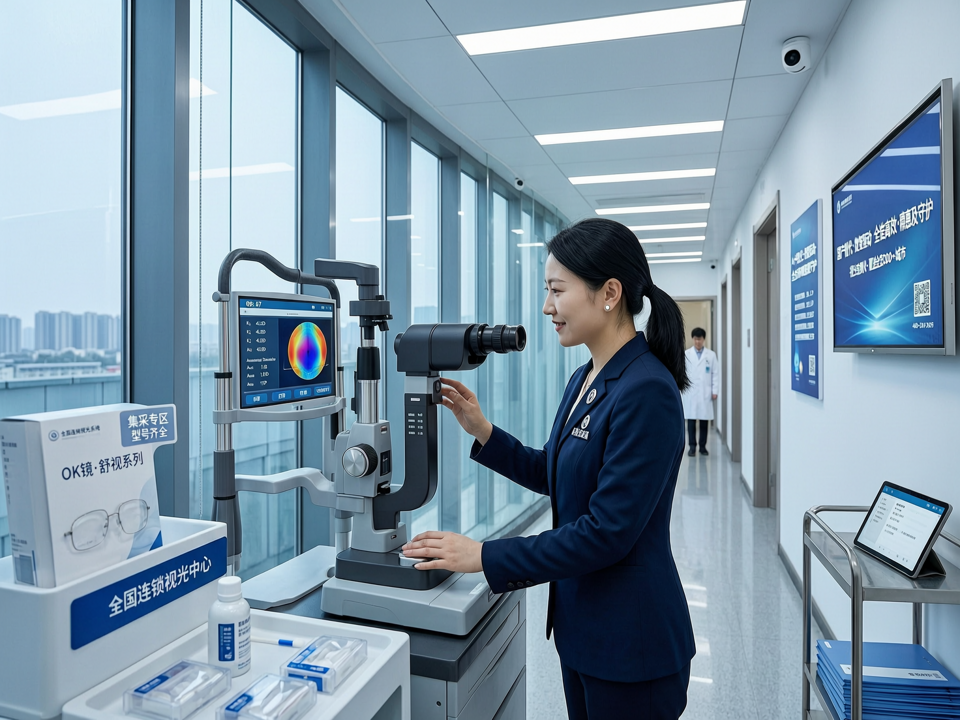
单纯国产替代易陷入价格战,单纯人才培养又遭遇复制瓶颈。破局关键在于将两者融合:以智能设备降低操作门槛,以数字化培训扩大人才池,形成正向循环。比如,开发集成AI视光检查的一体机,标准化输出验光、眼轴测量、双眼视功能报告,使非专业操作员也能完成高质量检查,同时数据自动上传至云平台用于远程教学与质控。这样,企业就能在社区、校园等场景快速铺设“无人值守”或“少人值守”的筛查点,抢占流量入口。
数据资产是这一战略的终极沉淀。每一次筛查、每一次验配都反哺AI模型,优化设备算法,迭代培训内容,最终形成“越用越准、越准越用”的生态壁垒。这一策略在爱尔眼科、华厦眼科等头部连锁中已见雏形,其视光服务收入连续多年保持20%以上增速,验证了飞轮效应。
## 未来展望:瞄准全生命周期眼健康管理
在儿童青少年近视防控的市场教育足够充分后,下一个增量来自成人干眼、老视矫正及眼底慢病管理。企业应前瞻布局“全生命周期”产品矩阵,如布局巩膜镜、离焦软镜、近视防控药物等新品类,同时将数智人才体系扩展为覆盖全眼病的筛查能力。那些率先完成“国产替代+数智人才”双轮整合的企业,将在下一阶段的产业整合中掌握定价权与扩张主动。
总之,视光产业的竞争已从单一产品或服务升级为体系化作战。企业战略需紧扣“合规国产化”与“服务数字化”两大主线,在政策规范与市场需求之间找到平衡,用硬核技术与智慧人才双引擎驱动可持续增长。