并购投资
眼科并购新浪潮:资本角力“眼谷”生态与视光人才暗战
近半年,眼健康赛道的并购逻辑正从简单的“连锁扩张”转向更深层的“生态位卡位”。在这一轮资本博弈中,最引人注目的不再是单体医院的牌照价值,而是围绕区域性“眼谷”产业集群和高端视光人才的隐形暗战。 从“抢医院”到“抢产业高地” 随着温州、长沙、广州等地“眼谷”产业园的成熟,产业资本开始将目光从终端服务机构转向上游的“源头创新”。不同于过去瞄准成熟器械厂商的传统并购,今年的交易更倾向于在眼谷内部,通过设立专项产业基金或共建孵化平台,以“风险投资+并购期权”的模式锁定早期的眼用生物材料、精密加工设备和眼科手术机器人项目。例如,华东某头部眼科连锁集团近期就参股了温州眼谷内一家专注4.0代屈光手术器械的初创企业,其目标并非短期并表利润,而是为了在下一代全飞秒激光设备国产化浪潮中抢占技术标准的话语权。这种“反向孵化”正成为产业资本穿越传统并购估值陷阱的新路径。 人才并购:视光合伙人背后的资源暗战 在视光终端疯狂扩张的背景下,一个显著的痛点浮出水面:硬件易得,人才难求。优秀的眼视光医生和资深验配师成为比商铺更稀缺的资源。敏锐的资本开始发起“人才并购”——通过提供股权激励、...
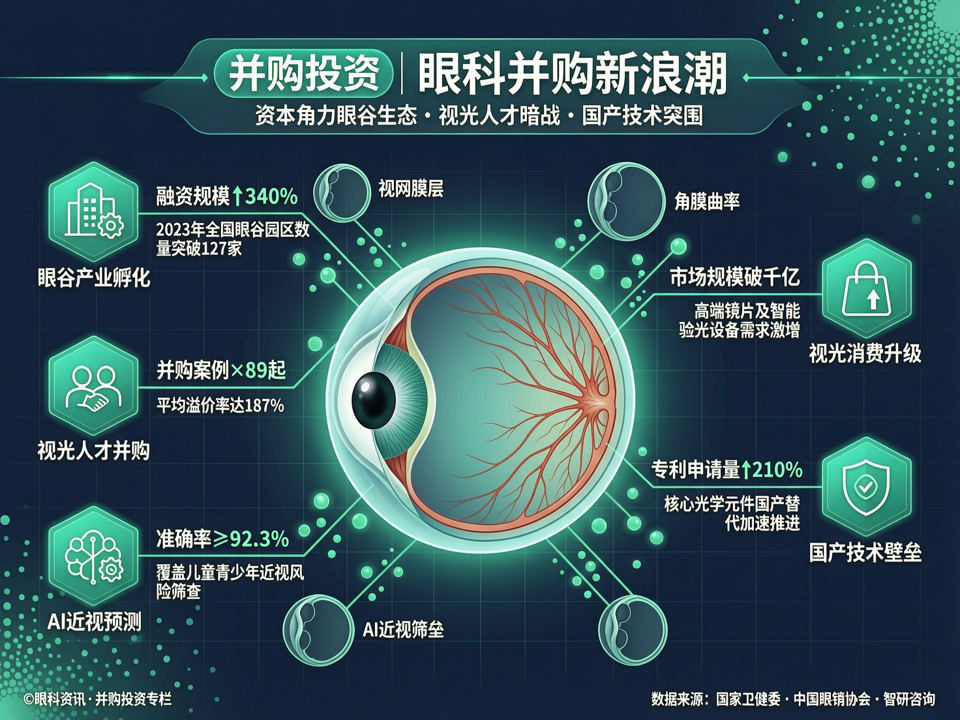
近半年,眼健康赛道的并购逻辑正从简单的“连锁扩张”转向更深层的“生态位卡位”。在这一轮资本博弈中,最引人注目的不再是单体医院的牌照价值,而是围绕区域性“眼谷”产业集群和高端视光人才的隐形暗战。
**从“抢医院”到“抢产业高地”**
随着温州、长沙、广州等地“眼谷”产业园的成熟,产业资本开始将目光从终端服务机构转向上游的“源头创新”。不同于过去瞄准成熟器械厂商的传统并购,今年的交易更倾向于在眼谷内部,通过设立专项产业基金或共建孵化平台,以“风险投资+并购期权”的模式锁定早期的眼用生物材料、精密加工设备和眼科手术机器人项目。例如,华东某头部眼科连锁集团近期就参股了温州眼谷内一家专注4.0代屈光手术器械的初创企业,其目标并非短期并表利润,而是为了在下一代全飞秒激光设备国产化浪潮中抢占技术标准的话语权。这种“反向孵化”正成为产业资本穿越传统并购估值陷阱的新路径。
**人才并购:视光合伙人背后的资源暗战**
在视光终端疯狂扩张的背景下,一个显著的痛点浮出水面:硬件易得,人才难求。优秀的眼视光医生和资深验配师成为比商铺更稀缺的资源。敏锐的资本开始发起“人才并购”——通过提供股权激励、专家合伙人计划以及完善的职业晋升体系,成建制地吸收公立医院的眼视光团队或头部的视光师工作室。一家聚焦视光连锁的基金近期低调完成了对华中某省一家拥有十余名资深角膜塑形镜验配师的视光团队的收购,其核心逻辑正是获取该团队长期积累的近万名复杂近视患者档案和本地化的近视防控临床数据。在近视管理产品同质化加剧的今天,由数据驱动的个性化诊疗能力和高粘性患者服务体系,构成了连锁视光品牌最深远的护城河。
**消费医疗与严肃医疗的边界重构**
离焦镜、角膜塑形镜与低浓度阿托品联合应用的普及,让眼视光服务的消费属性愈发凸显。最新的并购动态显示,资本正在重新划分“消费”与“医疗”的边界。部分投资方开始剥离传统严肃医疗属性的眼病医院资产,转而全力加码具备“高频消费+生活美学”特征的眼视光诊所。这些诊所不仅提供标准的近视防控方案,还整合了眼部健康SPA、视觉训练及功能性眼妆等服务。这种业态的溢价逻辑在于,通过场景化的服务设计,将低频的医疗行为转化为高频的健康管理消费,从而提升单客价值。一个典型例子是,某新锐视光品牌在完成A+轮融资后,迅速并购了本地一家专注干眼护理的生活美学馆,试图打造“医疗级+生活方式”的混合业态,其估值模型已脱离传统的市盈率限制。
**国潮技术替代:从耗材到算法**
随着国产角膜塑形镜注册证的密集获批与集采预期,并购资本在视光耗材端的热情有所降温,转而押注更具壁垒的“软性技术”。过去一个季度,眼科AI辅助诊断软件和近视管理数字化平台成为了交易的新宠。资本方认为,未来决定近视防控成效的关键,不在于镜片本身,而在于能够进行精准个体化预测和动态干预的算法模型。一家拥有独家眼底图像AI分析技术的初创公司,因其算法能提前18个月预测青少年近视进展,并在多家视光中心落地验证,在近期的并购交易中获得了相当高的技术溢价。这标志着,眼科并购的价值锚点,正从物理层面的“器械国产替代”,迁移至数据与算法驱动的“管理方案国产创新”。
这种种迹象表明,眼科并购投资已进入一个比拼产业深度和资源整合能力的精耕期。对于资本而言,单单买下业绩的增长已不足以支撑退出时的合理估值,如何通过并购构建一个集上游特色产业孵化、中游人才与数据壁垒、下游消费场景创新于一体的“眼健康生态”,才是赢得这场长跑的关键。