市场分析
政策加码与药物破冰,视光市场迎来“合规重塑”与“药械联合”新拐点
2025年春季学期伊始,教育部等多部门联合启动近视防控宣传教育月,将儿童青少年近视防控再次推至聚光灯下。与此同时,低浓度阿托品滴眼液正式获批上市,打破了长期以来“院内制剂”的局限,为药物干预近视提供了合法化路径。另一边,针对角膜塑形镜、离焦镜片等产品的验配规范专项检查在多地展开,监管持续收紧。三股力量交织,正将视光行业推向从野蛮生长到高质量发展的历史拐点。 政策持续强化:近视防控从“软引导”到“硬约束” 近年来,国家对儿童青少年近视防控的重视已上升到国策层面。2025年春季的宣传教育月活动,不仅要求落实学生视力监测制度,更强调将防控成效纳入地方政府绩效考核。教育部明确提出,力争实现全国儿童青少年总体近视率每年下降0.5—1个百分点。这一“国考”压力直接传导至学校、医疗机构和视光中心,催生了大量筛查、干预和建档需求。 以浙江省为例,省内已建立“省—市—县—校”四级视力监测网络,要求每学期两次全覆盖筛查,并将数据实时上传至近视防控平台。这种刚性约束使得视光服务从过去的“可选消费”转变为“必备配套”,市场容量持续扩容。然而,筛查只是第一步,后续的精准干预和长期管理...
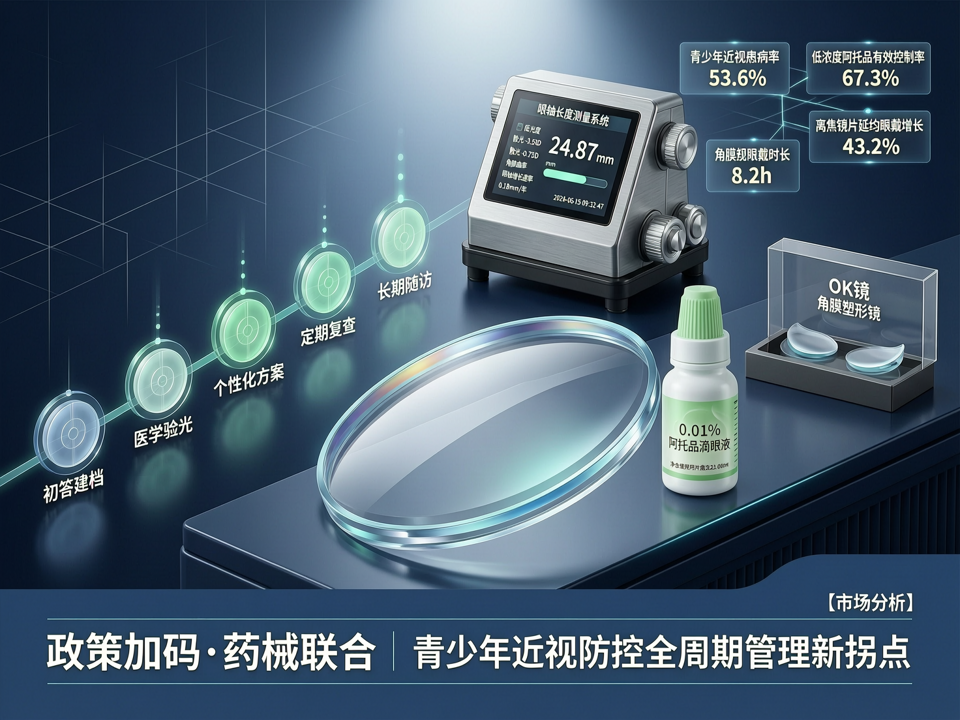
2025年春季学期伊始,教育部等多部门联合启动近视防控宣传教育月,将儿童青少年近视防控再次推至聚光灯下。与此同时,低浓度阿托品滴眼液正式获批上市,打破了长期以来“院内制剂”的局限,为药物干预近视提供了合法化路径。另一边,针对角膜塑形镜、离焦镜片等产品的验配规范专项检查在多地展开,监管持续收紧。三股力量交织,正将视光行业推向从野蛮生长到高质量发展的历史拐点。
## 政策持续强化:近视防控从“软引导”到“硬约束”
近年来,国家对儿童青少年近视防控的重视已上升到国策层面。2025年春季的宣传教育月活动,不仅要求落实学生视力监测制度,更强调将防控成效纳入地方政府绩效考核。教育部明确提出,力争实现全国儿童青少年总体近视率每年下降0.5—1个百分点。这一“国考”压力直接传导至学校、医疗机构和视光中心,催生了大量筛查、干预和建档需求。
以浙江省为例,省内已建立“省—市—县—校”四级视力监测网络,要求每学期两次全覆盖筛查,并将数据实时上传至近视防控平台。这种刚性约束使得视光服务从过去的“可选消费”转变为“必备配套”,市场容量持续扩容。然而,筛查只是第一步,后续的精准干预和长期管理才是核心痛点,这也对从业机构的专业能力提出了更高要求。
## 低浓度阿托品获批:从“神药”争议到规范应用
低浓度阿托品(0.01%)正式获得国家药监局批准上市,标志着近视防控进入“药械联合”的新阶段。此前,该药物多以院内制剂形式使用,存在质量标准不一、超适应症应用等问题。获批后,其生产、流通、处方、使用均受到严格管控,需在医疗机构经眼科医师处方后使用,并定期监测眼压、眼轴等指标。
临床研究显示,低浓度阿托品可有效延缓近视进展,但停药后可能存在反弹效应,且部分儿童会出现畏光、调节力下降等不良反应。因此,业界逐渐形成共识:阿托品并非“神药”,而应作为综合防控方案的一环,与角膜塑形镜、离焦框架镜、户外活动等联合使用。北京同仁医院眼科专家强调,必须基于眼轴长度、屈光度、年龄等个体参数制定个性化方案,避免“千人一药”。
这一药物上市也带动了视光服务模式的升级。传统眼镜店无法提供处方和随访,而具备医疗资质的视光中心或眼科诊所则能承接“检查—处方—配镜—药物—随访”的全链条服务。据悉,部分头部连锁眼科机构已开设近视防控专病门诊,整合光学矫正与药物干预,单次诊疗费用可达千元左右,为视光市场打开了新的利润增长点。
## 验配规范趋严:OK镜与离焦镜片迎来“最严监管”
与药物获批同步,对角膜塑形镜(OK镜)和离焦镜片验配的监管也在持续加码。2024年底,国家卫健委发布《角膜塑形镜验配规程(征求意见稿)》,明确要求验配机构须为二级及以上医疗机构,验配人员须具备眼科医师或视光师资质,并建立完善的复查和不良反应上报制度。多地随即开展专项检查,查处了一批违规验配的非医疗机构。
离焦镜片作为近年来近视防控的“明星产品”,其验配同样面临规范化。尽管离焦镜片不需要医疗资质,但精准验配依赖于眼轴长度、角膜曲率、双眼视功能等参数。监管部门要求验配机构具备生物测量设备,并由受过眼视光专业培训的人员操作。一些地方甚至将离焦镜片纳入医疗器械管理,要求经营许可。
这一轮监管风暴加速了行业洗牌。小型眼镜店因缺乏资质和设备,被迫退出OK镜验配市场;而合规的视光中心、眼科诊所占得先机,纷纷引进光学生物测量仪、角膜地形图等设备,并聘请专业视光师。据估计,仅设备投入一项,一家标准视光中心的前期成本就增加50万元以上,抬高了行业门槛,但也促进了服务质量的整体提升。
## 市场格局重塑:从规模扩张到价值深耕
政策、药物、监管三重因素叠加,推动视光市场从过去的“流量思维”转向“价值思维”。过去,部分机构通过低价筛查引流,然后推销高价产品,导致市场信任度下降。如今,只有那些具备专业团队、合规流程和持续管理能力的机构才能赢得家长信赖。
例如,星创视界旗下宝岛眼镜近年来转型视光中心,建立“眼底照相+AI筛查”的数字化验光流程,并与三甲医院合作开展远程会诊,将客单价提升30%以上。其年报显示,2024年视光服务收入占比已超过传统眼镜销售,成为主要增长引擎。
此外,药械联合也为行业带来新的商业模式。一些药企开始与连锁视光中心合作,提供低浓度阿托品处方渠道和培训,试图构建“产品+服务”的闭环。这或将催生新的合作业态,如视光中心成为药物管理的基层网点,承担用药指导和随访职能。
## 挑战与展望:标准缺失与人才缺口仍待突破
尽管前景广阔,但视光行业仍面临不少挑战。首先,低浓度阿托品的长期安全性数据仍需积累,停药时机、联合方案等尚无统一指南。其次,OK镜和离焦镜片的验配标准各地执行尺度不一,全国性的统一规范仍待出台。最关键的是,专业视光人才严重短缺。据统计,我国持证视光师仅约1.5万人,每百万人口拥有量远低于发达国家。
展望未来,视光市场将在合规框架下走向更精细化的分工。医疗机构将承担疑难诊断和处方决策,而视光中心则承接常规验配、康复训练和长期随访,二者协作形成分级服务体系。数字化工具如眼轴监测可穿戴设备、AI随访系统等将辅助提高管理效率。在政策和资本的双重推动下,拥有医疗背书、专业技术和服务生态的机构将最终胜出,推动中国近视防控事业从“治”到“防”的全周期迈进。