企业战略
眼科企业“角膜塑形镜与低浓度阿托品联合疗法”战略:抢占近视控制联合治疗新蓝海
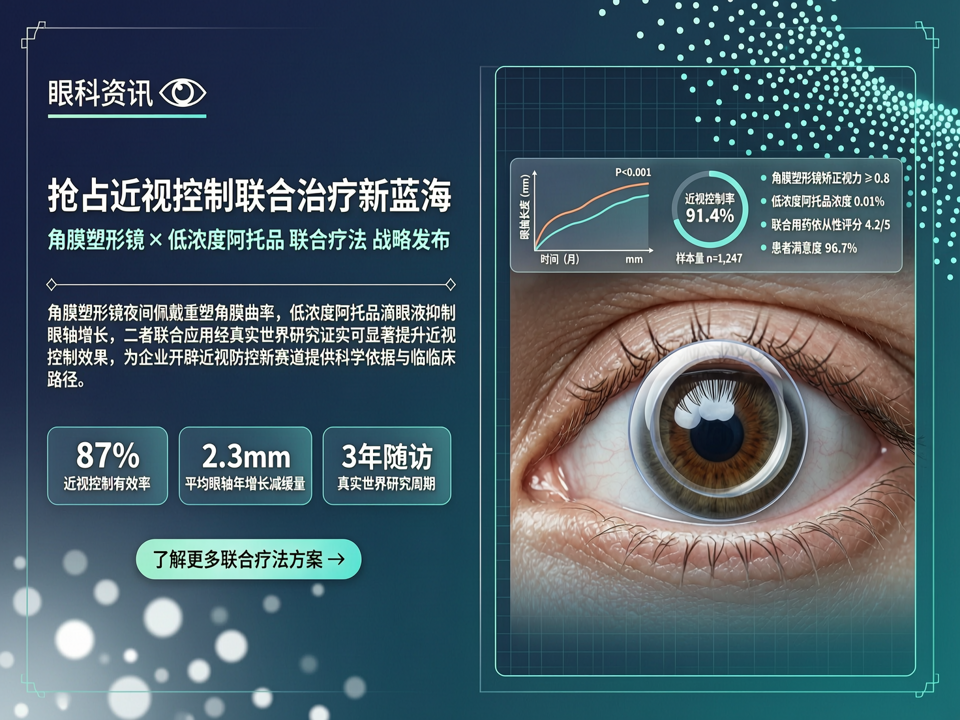
联合疗法:近视控制的新一线方案 国家疾控局数据显示,2022年我国儿童青少年总体近视率为53.6%,其中高中生近视率高达81%。这一严峻形势驱动近视防控从单一手段向联合干预演进。近年来,角膜塑形镜(OK镜)与低浓度阿托品(0.01%)的联合应用成为临床研究与产业布局的焦点。 一项发表于《中华眼科杂志》的Meta分析显示,与单独使用OK镜相比,OK镜联合0.01%阿托品可使眼轴年增长量额外减少0.09mm(p<0.05),且未显著增加畏光、视近模糊等不良反应。另一项为期2年的随机对照试验发现,联合治疗组的眼轴年增长量仅为0.15mm,显著优于单用OK镜的0.24mm。基于此,2024年发布的《角膜塑形镜联合低浓度阿托品防控儿童青少年近视专家共识》明确推荐,对于近视进展快速(年眼轴增长≥0.4mm)或单用OK镜效果不佳的儿童,可考虑联合用药。 从市场端看,低浓度阿托品制剂已通过院内制剂或互联网医院渠道覆盖全国超30个省份,而OK镜验配量在2023年突破300万片。两者联合不仅提升近视控制效果,还通过组合服务提升客单价与用户粘性。视光中心、眼科诊所纷纷推出“OK镜+阿托品”联合管理套餐...
## 联合疗法:近视控制的新一线方案
国家疾控局数据显示,2022年我国儿童青少年总体近视率为53.6%,其中高中生近视率高达81%。这一严峻形势驱动近视防控从单一手段向联合干预演进。近年来,角膜塑形镜(OK镜)与低浓度阿托品(0.01%)的联合应用成为临床研究与产业布局的焦点。
一项发表于《中华眼科杂志》的Meta分析显示,与单独使用OK镜相比,OK镜联合0.01%阿托品可使眼轴年增长量额外减少0.09mm(p<0.05),且未显著增加畏光、视近模糊等不良反应。另一项为期2年的随机对照试验发现,联合治疗组的眼轴年增长量仅为0.15mm,显著优于单用OK镜的0.24mm。基于此,2024年发布的《角膜塑形镜联合低浓度阿托品防控儿童青少年近视专家共识》明确推荐,对于近视进展快速(年眼轴增长≥0.4mm)或单用OK镜效果不佳的儿童,可考虑联合用药。
从市场端看,低浓度阿托品制剂已通过院内制剂或互联网医院渠道覆盖全国超30个省份,而OK镜验配量在2023年突破300万片。两者联合不仅提升近视控制效果,还通过组合服务提升客单价与用户粘性。视光中心、眼科诊所纷纷推出“OK镜+阿托品”联合管理套餐,打包随访、复查与用药指导,形成新的利润增长点。
## 企业战略卡位:从产品到联合解决方案
面对联合疗法趋势,眼科企业需从单纯销售产品转向提供“器械+药品+服务”的整体解决方案。
**1. 产品组合与渠道协同**
OK镜厂商可自研或合作引入低浓度阿托品,整合为联合干预包。例如,欧普康视通过旗下眼科医院与互联网医院布局阿托品院内制剂,与自产OK镜形成协同;爱博医疗则联合多家药企开展阿托品临床研究,为后续合作铺垫。渠道层面,利用既有OK镜验配网络导入药品,实现交叉销售。
**2. 数据驱动的疗效管理与患者教育**
联合疗法的关键在于长期监测眼轴、屈光度及不良反应。企业可开发数字化管理平台,整合OK镜验配参数、阿托品用药记录与随访数据,为医生提供决策支持,同时向家长推送科普与提醒,提升依从性。例如,某头部视光企业上线“近视防控管家”小程序,已有超10万家庭使用,续费率提升35%。
**3. 循证医学与专家共识构建**
企业应积极支持多中心真实世界研究,积累联合疗法的长期安全性与有效性数据,推动共识更新。同时,通过学术会议、继续教育项目向基层医生推广联合方案,培育市场。
## 挑战与破局
联合疗法面临的主要挑战:一是低浓度阿托品长期使用安全性(如停药反弹)仍需更多证据;二是政策监管趋严,药品流通合规要求高;三是OK镜集采趋势下利润空间压缩。
破局之道在于:
- **差异化定位**:聚焦难治性近视或高度近视高风险人群,提供精准联合方案。
- **以服务增值**:将联合疗法打包进全周期管理服务,通过随访、视功能训练等提升价值。
- **探索支付创新**:与商业保险合作开发近视防控险,降低用户决策门槛。
## 结语
OK镜联合低浓度阿托品正在重塑近视干预的临床路径与商业逻辑。眼科企业若能把握这一趋势,以联合方案为核心重构产品、数据与服务,必将在近视防控下半场赢得先机。