市场分析
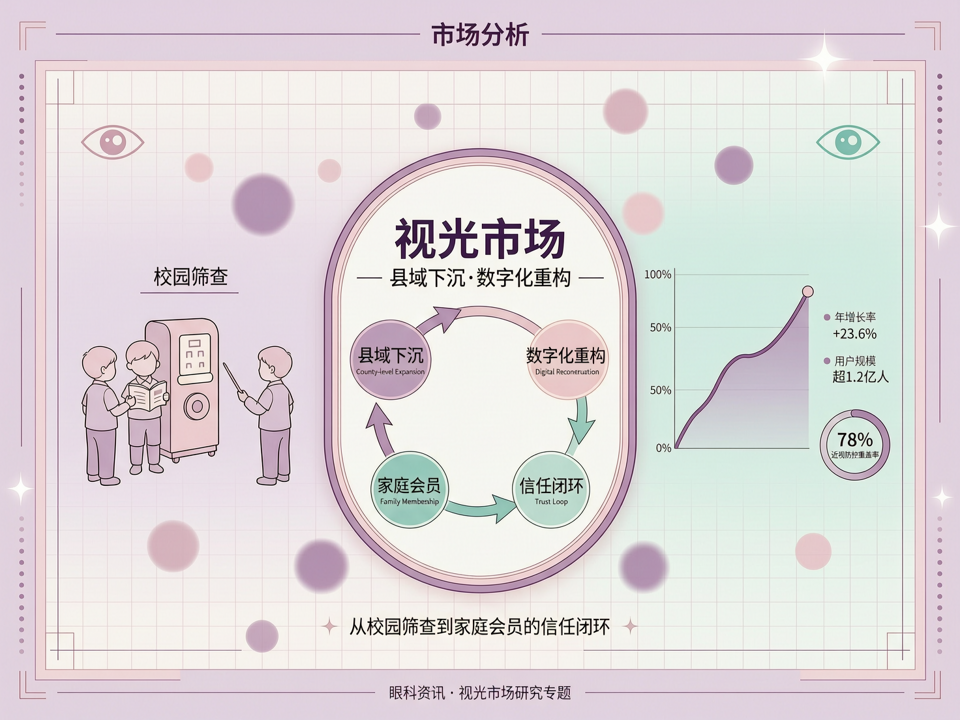
视光市场“县域下沉”与“数字化重构”:从校园筛查到家庭会员的信任闭环
一、政策驱动下,视光服务加速向县域渗透 2024年以来,国家卫健委等多部门持续推动儿童青少年近视防控工作,要求建立视力健康档案、定期开展筛查,并强调基层医疗机构能力建设。政策春风下,视光服务正从一二线城市向县域市场快速下沉。据行业调研,部分连锁视光中心品牌已在县级市布局超百家门店,单店模型以“筛查+验配+复查”为核心,单客年均消费约800-1500元,回本周期约18-24个月。 然而,县域市场并非简单的“复制粘贴”。当地消费者对视光认知仍以“配镜”为主,对近视防控、视功能训练等服务的付费意愿较低。部分机构通过“进校筛查—家长会科普—到店体验”的漏斗式转化,将筛查阳性到店率提升至30%以上,但长期留存仍是挑战。 二、数字化工具:从“筛查建档”到“家庭会员”的信任构建 面对县域市场的价格敏感与服务信任难题,数字化工具成为破局关键。一些领先视光中心采用便携式视力筛查仪、AI眼底相机等设备,在校园筛查中快速生成电子视力档案,家长扫码即可查看结果,并推送个性化科普内容。这种“筛查即服务”模式不仅提高了效率,更在初次接触中建立专业形象。 更值得关注的是“家庭会员制”...
## 一、政策驱动下,视光服务加速向县域渗透
2024年以来,国家卫健委等多部门持续推动儿童青少年近视防控工作,要求建立视力健康档案、定期开展筛查,并强调基层医疗机构能力建设。政策春风下,视光服务正从一二线城市向县域市场快速下沉。据行业调研,部分连锁视光中心品牌已在县级市布局超百家门店,单店模型以“筛查+验配+复查”为核心,单客年均消费约800-1500元,回本周期约18-24个月。
然而,县域市场并非简单的“复制粘贴”。当地消费者对视光认知仍以“配镜”为主,对近视防控、视功能训练等服务的付费意愿较低。部分机构通过“进校筛查—家长会科普—到店体验”的漏斗式转化,将筛查阳性到店率提升至30%以上,但长期留存仍是挑战。
## 二、数字化工具:从“筛查建档”到“家庭会员”的信任构建
面对县域市场的价格敏感与服务信任难题,数字化工具成为破局关键。一些领先视光中心采用便携式视力筛查仪、AI眼底相机等设备,在校园筛查中快速生成电子视力档案,家长扫码即可查看结果,并推送个性化科普内容。这种“筛查即服务”模式不仅提高了效率,更在初次接触中建立专业形象。
更值得关注的是“家庭会员制”的兴起。视光中心不再局限于单次验配,而是推出包含儿童近视管理、家长眼健康检查、老年视光服务的家庭套餐。例如,某连锁品牌推出“护眼家庭卡”,年费399元,包含儿童每季度眼轴测量、家长每年两次基础检查、线上咨询等权益,续费率超过60%。这种模式将单次交易转化为长期关系,提升了客户生命周期价值,也降低了获客成本。
## 三、数字化平台整合:从“信息孤岛”到“全域服务链”
除了前端筛查与会员管理,视光服务的数字化还延伸至供应链、远程医疗与数据资产。一些视光中心接入区域眼科医联体平台,实现检查数据实时上传,基层门店可远程获得上级医院医生诊断支持,复杂病例及时转诊。例如,某省试点的“青少年近视防控一体化平台”,已连接200余所中小学、30家视光中心和5家县级医院,累计管理视力档案超10万份。
数据积累也为精准营销和产品研发提供依据。通过对筛查数据的分析,机构可识别近视高风险人群,定向推送干预方案;同时,数据反馈帮助调整产品结构,如县域市场更偏好性价比高的离焦镜片而非高价的角膜塑形镜。
## 四、挑战与机遇:信任、合规与盈利的平衡
尽管下沉市场空间广阔,但视光服务仍面临专业性不足、人才匮乏、监管趋严等挑战。县域视光师普遍缺乏系统培训,部分机构甚至由销售人员兼任验光师,导致服务质量参差不齐。此外,近视防控产品如角膜塑形镜的验配资质要求严格,违规操作可能引发医疗风险。
机遇在于“合规溢价”。随着消费者健康意识提升和监管加强,具备专业资质、数字化管理能力和良好口碑的视光中心将获得更大市场份额。未来,视光市场的竞争将从门店数量转向服务质量和数据运营能力。谁能构建从筛查到干预、从儿童到家庭、从线下到线上的信任闭环,谁就能在县域蓝海中占据先机。
---
**结语**:视光市场正经历“县域下沉”与“数字化重构”的双重变革。政策推动筛查普及,数字化工具降低服务门槛,家庭会员制提升客户粘性。然而,信任仍是核心壁垒。只有在专业合规的基础上,用数据驱动服务优化,才能真正实现从“配镜”到“视觉健康管理”的升级。