市场分析
眼科视光市场的“集成式创新”:从单点突破到系统方案的产业升维
当前眼视光产业正处于从单一产品竞争向集成式服务方案跃迁的关键节点。政策端,青少年近视防控已纳入政府考核,多地要求2025年筛查覆盖率超90%,直接推动校园筛查、电子档案与干预服务的标准化采购。企业若仅提供离焦镜或阿托品将错失结构性机会,而能整合“筛查-诊断-干预-随访”的全链条方案商正获得渠道溢价。 以某头部视光集团为例,其区域视光中心已从验光配镜转型为“眼健康管理站”,业务涵盖屈光发育档案、双眼视功能训练、干眼理疗及慢病眼筛查,单店坪效提升约35%。这背后是仪器厂商、药企与数字平台的三方协同:眼底相机、生物测量仪、AI读片系统打包进入基层,阿托品与塑形镜按疗程结合视觉行为干预,再通过SaaS平台实现会员全周期触达。 资本市场的信号同样清晰:2024年眼科器械领域融资额同比增长42%,其中具备AI算法与硬件集成能力的公司估值显著高于单一设备商。与此同时,医保控费压力下,高端服务通过商保或家庭会员制变现的探索加速,年费制眼健康管理套餐在二线城市渗透率已近15%。 真正的竞争壁垒不再是单一产品的参数,而是数据闭环中持续优化的临床路径。未来三年,谁能以合规方式沉淀...
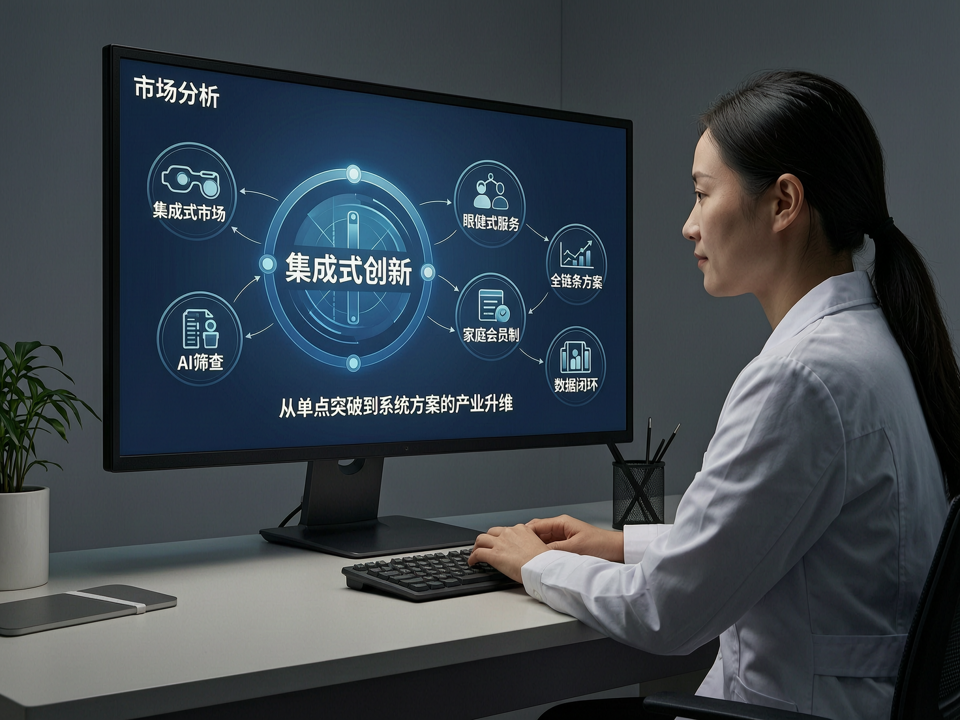
当前眼视光产业正处于从单一产品竞争向集成式服务方案跃迁的关键节点。政策端,青少年近视防控已纳入政府考核,多地要求2025年筛查覆盖率超90%,直接推动校园筛查、电子档案与干预服务的标准化采购。企业若仅提供离焦镜或阿托品将错失结构性机会,而能整合“筛查-诊断-干预-随访”的全链条方案商正获得渠道溢价。
以某头部视光集团为例,其区域视光中心已从验光配镜转型为“眼健康管理站”,业务涵盖屈光发育档案、双眼视功能训练、干眼理疗及慢病眼筛查,单店坪效提升约35%。这背后是仪器厂商、药企与数字平台的三方协同:眼底相机、生物测量仪、AI读片系统打包进入基层,阿托品与塑形镜按疗程结合视觉行为干预,再通过SaaS平台实现会员全周期触达。
资本市场的信号同样清晰:2024年眼科器械领域融资额同比增长42%,其中具备AI算法与硬件集成能力的公司估值显著高于单一设备商。与此同时,医保控费压力下,高端服务通过商保或家庭会员制变现的探索加速,年费制眼健康管理套餐在二线城市渗透率已近15%。
真正的竞争壁垒不再是单一产品的参数,而是数据闭环中持续优化的临床路径。未来三年,谁能以合规方式沉淀百万级眼轴数据库并反哺干预策略,谁就将定义下一轮市场规则。