市场分析
视光市场“支付创新”破局:从医保外市场到商业健康险融合的近视管理新范式
视光市场“支付创新”破局:从医保外市场到商业健康险融合的近视管理新范式 随着青少年近视防控上升为国家战略,一系列政策密集出台,但眼视光服务中多数项目属于医保外自费范畴,高昂的角膜塑形镜、低浓度阿托品、离焦镜片等费用对家庭造成较大负担,也制约了先进防控手段的普及。近期,多地开始探索将部分近视防控项目纳入医保或鼓励商业健康险覆盖,为视光市场带来新的支付端变革契机。 政策端:近视防控纳入医保的尝试与扩容。2024年,国家医保局在答复人大代表建议时明确,将指导地方逐步将符合条件的眼科医疗服务项目纳入医保支付范围,并鼓励有条件的地方将儿童青少年近视防控相关项目纳入医保试点。例如,浙江省将角膜塑形镜验配纳入医保个人账户历年结余资金支付范围;深圳市将近视筛查、建立屈光档案等公共卫生服务纳入基本医保;部分城市将低浓度阿托品门诊用药纳入医保报销目录。这些地方试点为全国性政策提供了经验,预计未来更多地区会将基础性近视筛查、建档、验光、部分干预措施纳入医保或公共卫生服务包,降低家庭负担,提高防控可及性。 商保端:近视管理保险产品的兴起与创新。商业健康险在眼科视光领域的渗透率极低,...
## 视光市场“支付创新”破局:从医保外市场到商业健康险融合的近视管理新范式
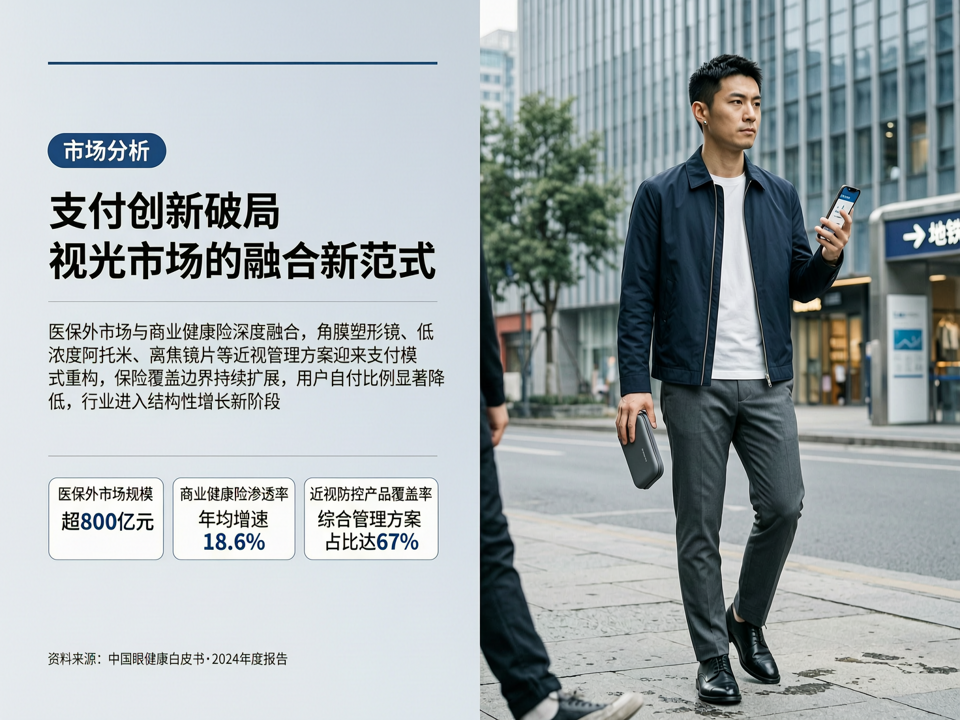
随着青少年近视防控上升为国家战略,一系列政策密集出台,但眼视光服务中多数项目属于医保外自费范畴,高昂的角膜塑形镜、低浓度阿托品、离焦镜片等费用对家庭造成较大负担,也制约了先进防控手段的普及。近期,多地开始探索将部分近视防控项目纳入医保或鼓励商业健康险覆盖,为视光市场带来新的支付端变革契机。
**政策端:近视防控纳入医保的尝试与扩容**。2024年,国家医保局在答复人大代表建议时明确,将指导地方逐步将符合条件的眼科医疗服务项目纳入医保支付范围,并鼓励有条件的地方将儿童青少年近视防控相关项目纳入医保试点。例如,浙江省将角膜塑形镜验配纳入医保个人账户历年结余资金支付范围;深圳市将近视筛查、建立屈光档案等公共卫生服务纳入基本医保;部分城市将低浓度阿托品门诊用药纳入医保报销目录。这些地方试点为全国性政策提供了经验,预计未来更多地区会将基础性近视筛查、建档、验光、部分干预措施纳入医保或公共卫生服务包,降低家庭负担,提高防控可及性。
**商保端:近视管理保险产品的兴起与创新**。商业健康险在眼科视光领域的渗透率极低,但潜力巨大。近年来,多家保险公司与眼科机构合作推出近视防控保险产品,主要形态包括:
- **近视进展险**:如“近视防控险”针对配戴角膜塑形镜或离焦镜片的儿童,若一年内近视度数增长超过约定值(如50度),则赔付一定金额或免费更换镜片。此类产品直接切入家长最关心的“控度数”需求,将医疗效果与保险赔付挂钩。
- **眼健康管理计划**:整合筛查、验配、复查、干预的综合服务包,按年付费,类似会员制,包含一定次数的检查、镜片更换优惠、专家咨询等。
- **近视手术保险**:针对成年后选择屈光手术的人群,提供手术意外险、效果险等。
**支付创新的市场影响**。支付端的改善将重构视光市场的客户获取和服务模式:
- **降低决策门槛**:保险分担费用,使原本因价格犹豫的家庭愿意尝试角膜塑形镜等高端干预手段,扩大市场规模。
- **促进规范化和数据积累**:保险要求严格的验配资质、定期复查和效果追踪,推动视光机构提升服务质量,积累真实世界数据,为产品优化和政策制定提供依据。
- **催生新的商业模式**:视光中心与保险公司的深度合作,可能演化出“保险+服务+产品”的闭环生态,甚至出现按效果付费的模式,倒逼技术升级。
**挑战与趋势**。当前支付创新仍面临精算数据缺乏、赔付标准模糊、逆选择风险、监管缺失等问题。但随着近视防控体系的完善和商业健康险的创新迭代,支付端有望成为撬动视光市场下一轮增长的关键杠杆。未来,眼科视光服务可能形成“基本医保保基本、商业保险保品质、个人自费保个性化”的多层次支付体系,推动近视管理从“奢侈品”走向“必需品”。