并购投资
解码眼科并购“新物种”:从近视防控政策红利到AI视光生态的资本重构
2023年以来,眼科与视光赛道的并购逻辑正经历一场深刻的范式转移。当“青少年近视防控”上升为国家战略,当AI辅助诊断从实验室走向临床,当视光中心连锁在基层遍地开花,资本不再满足于单纯的规模扩张,而是开始寻找能够打通“政策-技术-服务”闭环的“新物种”。 政策驱动:近视防控打开千亿级整合窗口 教育部等十五部门联合印发的《儿童青少年近视防控光明行动工作方案》明确要求,2025年近视率每年降低0.5个百分点以上。这一刚性目标直接催生了校园筛查、视光档案、干预处方等全链条服务的爆发。据行业估算,仅校园视力筛查和屈光档案建设,每年市场规模就超过150亿元,而后续的视光消费(框架镜、OK镜、阿托品、视功能训练)则指向更为持久的现金牛业务。 并购资本敏锐地捕捉到政策红利下的结构性机会:传统眼科医院集团加速收购区域视光中心,将其改造为“近视防控前哨站”;上游器械厂商则通过并购软件公司,打造“筛查设备+数据分析+随访管理”的一体化解决方案。例如,2023年某头部眼科连锁斥资2.3亿元收购一家拥有300所中小学校筛查覆盖的视光科技公司,意图直接锁定终端流量入口。 技术融合:AI与数字化重塑业务估值...
2023年以来,眼科与视光赛道的并购逻辑正经历一场深刻的范式转移。当“青少年近视防控”上升为国家战略,当AI辅助诊断从实验室走向临床,当视光中心连锁在基层遍地开花,资本不再满足于单纯的规模扩张,而是开始寻找能够打通“政策-技术-服务”闭环的“新物种”。
**政策驱动:近视防控打开千亿级整合窗口**
教育部等十五部门联合印发的《儿童青少年近视防控光明行动工作方案》明确要求,2025年近视率每年降低0.5个百分点以上。这一刚性目标直接催生了校园筛查、视光档案、干预处方等全链条服务的爆发。据行业估算,仅校园视力筛查和屈光档案建设,每年市场规模就超过150亿元,而后续的视光消费(框架镜、OK镜、阿托品、视功能训练)则指向更为持久的现金牛业务。
并购资本敏锐地捕捉到政策红利下的结构性机会:传统眼科医院集团加速收购区域视光中心,将其改造为“近视防控前哨站”;上游器械厂商则通过并购软件公司,打造“筛查设备+数据分析+随访管理”的一体化解决方案。例如,2023年某头部眼科连锁斥资2.3亿元收购一家拥有300所中小学校筛查覆盖的视光科技公司,意图直接锁定终端流量入口。
**技术融合:AI与数字化重塑业务估值**
与过去“买医院、买牌照”的逻辑不同,新一轮并购更看重标的的“数据资产”和“AI算法能力”。2024年第一季度,眼科AI赛道融资额同比增长45%,其中多数涉及并购整合。典型案例如一家上市公司以溢价率120%收购一家AI眼底影像辅诊企业,核心原因在于其积累了超过500万例标注眼底数据,并已获得NMPA三类证。这种“技术并购”不仅补齐了上市公司的诊断能力短板,更让视光服务从简单的验光配镜升级为“眼健康管理”,大幅提升客单价和复购率。
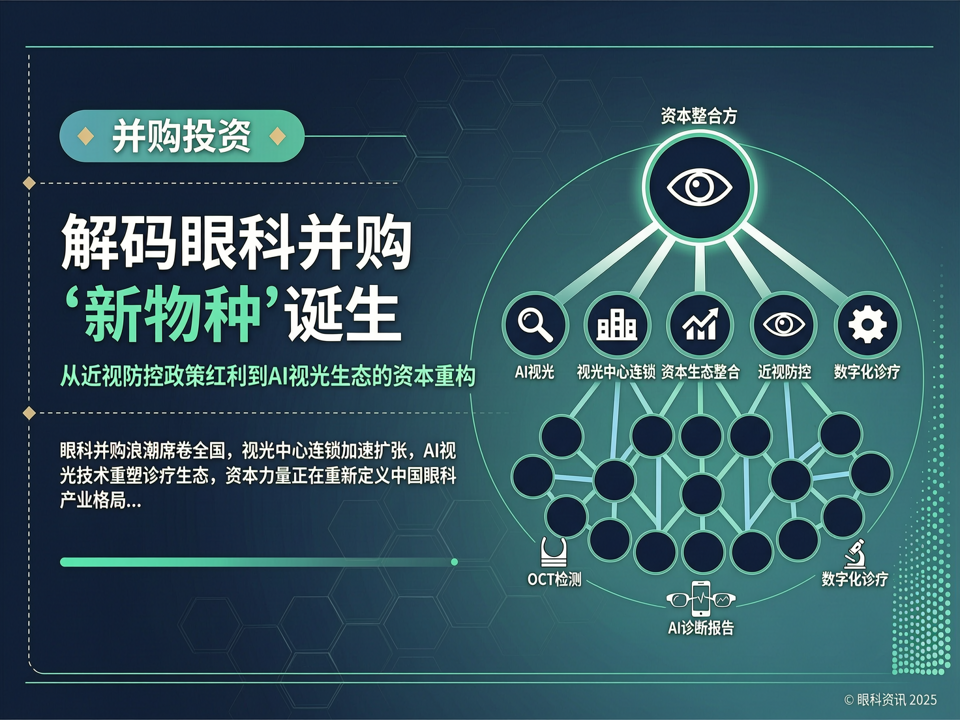
更深层的逻辑在于,AI技术正在打破传统视光服务的人力瓶颈。通过远程验光、智能处方推荐、近视进展预测模型,一家标准视光中心的人效可提升30%-50%,这使得连锁化扩张中的标准化管理难题得到纾解。资本方因此更愿意为具备数字化能力的标的开出高价,甚至出现多家机构争抢一个优质AI视光项目的局面。
**资本重构:从“跑马圈地”到“生态卡位”**
当前并购市场的另一特征是“生态卡位”取代了单纯的横向合并。投资者不再追求连锁机构的数量,而是着力构建“器械+药品+服务+数据”的微生态。例如,某产业资本通过先后并购一家离焦镜片研发商、一家低浓度阿托品制剂企业、以及一个拥有50家门店的视光连锁,快速形成了“光学干预+药物协同+终端交付”的闭环,并借助统一的数字化平台实现患者全生命周期管理。这种模式一旦跑通,即可在多地快速复制,壁垒极高。
与此同时,国有资本和头部医疗集团开始介入视光中心的标准化建设。多省市将“青少年近视防控中心”列入民生工程,通过PPP或特许经营模式引进社会资本。这为并购基金提供了新的退出通道,也加速了行业的合规化洗牌。据不完全统计,2023年眼科及视光领域共发生并购交易46笔,涉及金额超120亿元,其中60%以上指向近视防控和数字化诊疗相关标的。
**挑战与展望**
尽管热度高涨,并购后的整合风险不容忽视。视光服务高度依赖专业验光师和视光医师,人才供给缺口达数万人;AI技术的临床有效性仍需大样本真实世界研究验证;政策细则的波动也可能影响商业模式的可及性。但总体而言,在“健康中国2030”和人口结构变化的宏观背景下,眼科并购正从浅层次的规模叠加走向深度的价值重构,那些能够将政策红利、临床证据、数字化工具和终端服务网络有机融合的“新物种”,必将成为资本竞逐的下一个焦点。