数据报告
数据报告 | 2025眼科视光产业资本热度与创新转化:从投融资事件到产品上市的数据透视
2025眼科视光产业资本热度与创新转化:从投融资事件到产品上市的数据透视 2025年,眼科视光赛道在政策与需求双重驱动下,资本热度持续升温。本报告基于公开投融资数据库及药监局审批数据,梳理上半年行业融资、产品上市及创新转化关键指标,呈现产业脉动与未来趋势。 一、投融资概况:早期项目受捧,器械与药物为两大主线 2025年上半年,国内眼科视光领域共发生融资事件42起,披露金额约58亿元,同比2024年同期增长23%。其中,A轮及以前早期项目占比达60%,显示资本对创新技术的抢先布局。 从细分方向看,眼科医疗器械融资事件20起,占比47.6%,涵盖高端手术设备、眼科OCT、人工晶体、角膜塑形镜及离焦镜片等;眼科药物融资14起,占比33.3%,主要聚焦眼底新生血管、干眼症、近视防控等适应症;数字眼科及AI辅助诊断融资8起,占比19.0%,虽数量较少但单笔金额较高,平均达1.2亿元。 典型案例: 眼科手术机器人企业“微眸医疗” 完成亿元级A+轮融资,推进眼科显微手术机器人临床试验; 基因治疗公司“星明优视” 获2亿元B轮融资,用于RPE65突变相关视网膜营养不良的基因药物临床II期; ...
## 2025眼科视光产业资本热度与创新转化:从投融资事件到产品上市的数据透视
2025年,眼科视光赛道在政策与需求双重驱动下,资本热度持续升温。本报告基于公开投融资数据库及药监局审批数据,梳理上半年行业融资、产品上市及创新转化关键指标,呈现产业脉动与未来趋势。
### 一、投融资概况:早期项目受捧,器械与药物为两大主线
2025年上半年,国内眼科视光领域共发生融资事件42起,披露金额约58亿元,同比2024年同期增长23%。其中,A轮及以前早期项目占比达60%,显示资本对创新技术的抢先布局。
从细分方向看,眼科医疗器械融资事件20起,占比47.6%,涵盖高端手术设备、眼科OCT、人工晶体、角膜塑形镜及离焦镜片等;眼科药物融资14起,占比33.3%,主要聚焦眼底新生血管、干眼症、近视防控等适应症;数字眼科及AI辅助诊断融资8起,占比19.0%,虽数量较少但单笔金额较高,平均达1.2亿元。
典型案例:
- **眼科手术机器人企业“微眸医疗”** 完成亿元级A+轮融资,推进眼科显微手术机器人临床试验;
- **基因治疗公司“星明优视”** 获2亿元B轮融资,用于RPE65突变相关视网膜营养不良的基因药物临床II期;
- **AI眼底筛查平台“致远慧图”** 完成数千万元Pre-A轮,加速基层糖网筛查落地。
### 二、产品上市与注册:国产创新器械密集获批,进口替代加速
2025年上半年,国家药监局共批准眼科第三类医疗器械注册证31张,其中境内第三类24张,进口7张。国产占比提升至77.4%,较2024年全年提升5个百分点。
重点获批产品:
- **国产首款巩膜镜**:用于不规则角膜及重度干眼,打破进口垄断;
- **新一代多焦点人工晶体**:国产三焦点及景深延长型晶体陆续获批,进入高端白内障市场;
- **角膜塑形镜材料升级**:多家企业获新一代高透氧材料注册证,透氧系数提升至125以上。
药物方面,低浓度阿托品正式上市后,已有多个仿制及改良剂型申报,竞争格局初显。此外,抗VEGF药物预充式注射剂型获批,提升眼底病治疗便捷性。
### 三、产业创新转化趋势
1. **“光学+药物”联合干预成研发热点**:多家企业布局角膜塑形镜联合低浓度阿托品的组合疗法,相关临床试验注册数量同比翻倍。
2. **AI与眼科器械深度融合**:OCT设备内置AI辅助诊断模块成为新卖点,部分产品实现“一扫即得”的眼底病筛查。
3. **视光终端连锁化并购加速**:头部视光中心集团通过并购整合区域资源,连锁化率从2024年的18%提升至2025年的24%,品牌化、标准化趋势明显。
### 四、数据启示
资本向创新技术集中,早期项目占比高反映行业对突破性疗法的渴求;产品注册的国产化率提升表明本土企业研发与制造能力增强,进口替代进入深水区。预计下半年,眼科基因治疗、手术机器人、智能视光设备将继续吸引资本关注,而低浓度阿托品和功能性镜片的集采动向可能影响市场格局。
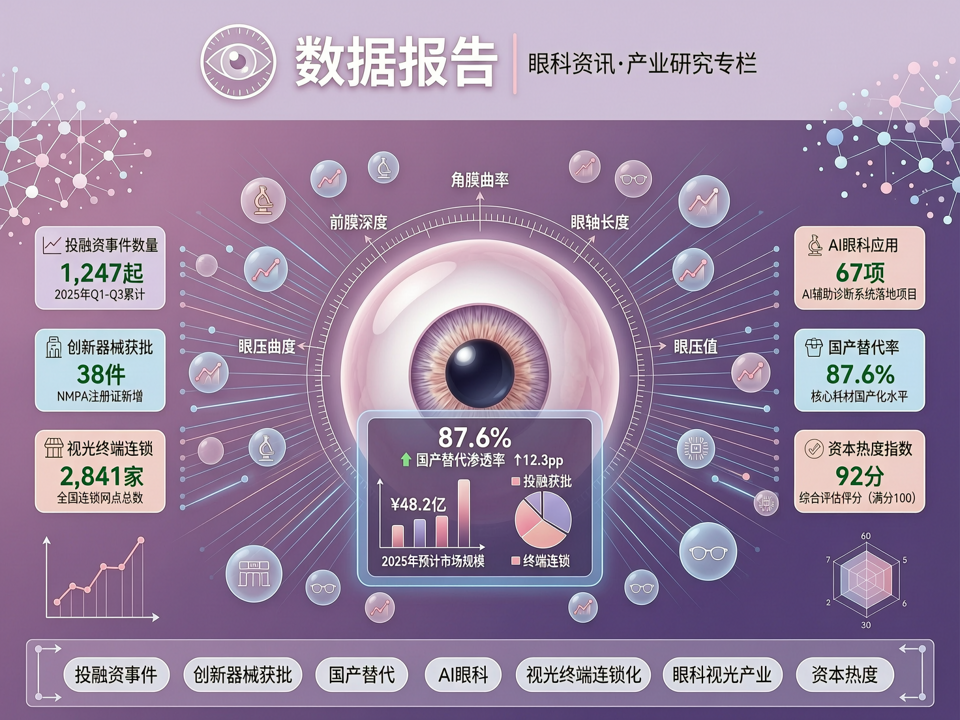
**数据来源**:动脉橙数据库、国家药监局、企业公开披露信息。
---
*关注“数据报告”栏目,获取眼科视光领域月度、季度产业数据深度分析。*