市场数据
视光市场数据全景:AI赋能筛查与近视管理白皮书落地,视光服务全生命周期价值凸显
2025年,眼视光行业在政策、技术、学术与市场多力驱动下,正经历结构性升级。最新市场数据显示,青少年近视防控仍是核心增长极,但服务模式已从单纯验光配镜向“预防-筛查-干预-管理”全生命周期眼健康服务延伸。国际近视研究学会(IMI)近期更新的白皮书进一步规范了近视管理路径,强调光学干预与药物联合应用,并首次纳入人工智能辅助决策框架,为临床实践提供数据驱动共识。 在筛查端,AI辅助诊断系统加速落地。以某头部视光连锁集团为例,其2024年引入的眼底AI辅助筛查平台已覆盖超200家门店,将糖尿病视网膜病变及高度近视眼底病变的检出率提升了18%,单店筛查效率提高3倍,直接带动干眼和眼底病相关服务收入增长26%。数字化屈光档案已从校园筛查向社区延伸,目前全国多地建立区域性眼健康数据平台,累计收录青少年屈光发育记录超800万条,为精准防控提供画像基础。 低浓度阿托品(0.01%)获批上市后,市场并未出现预期中的井喷,反而在严格处方监管下走向理性。数据显示,2025年Q1,阿托品在视光终端的处方渗透率仅4.7%,但“阿托品+离焦框架镜”或“阿托品+角膜塑形镜”的联合干预方案在...
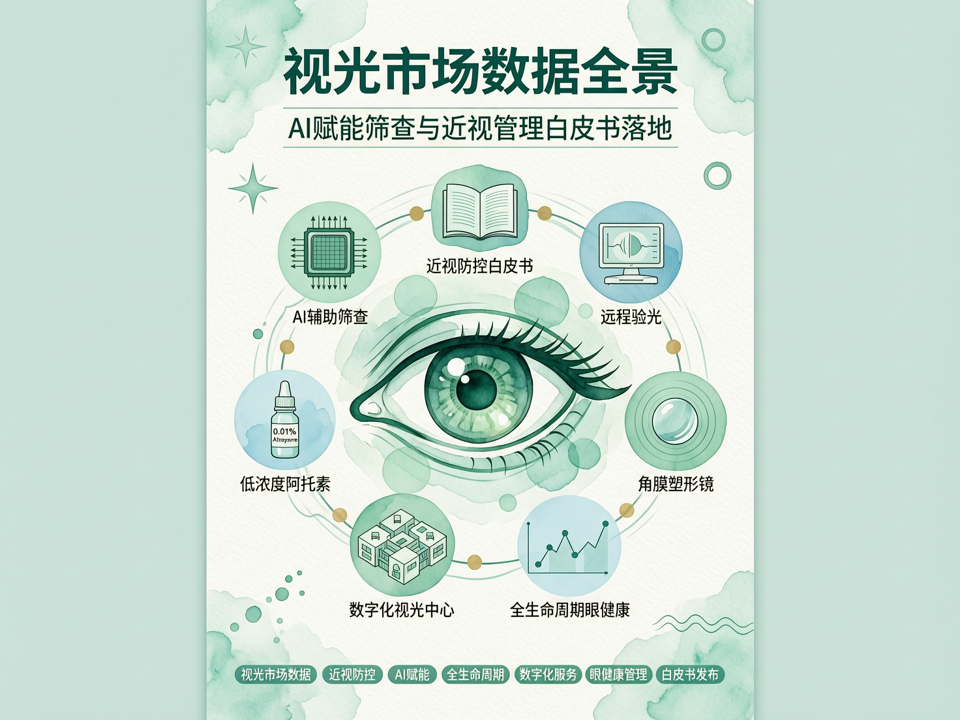
2025年,眼视光行业在政策、技术、学术与市场多力驱动下,正经历结构性升级。最新市场数据显示,青少年近视防控仍是核心增长极,但服务模式已从单纯验光配镜向“预防-筛查-干预-管理”全生命周期眼健康服务延伸。国际近视研究学会(IMI)近期更新的白皮书进一步规范了近视管理路径,强调光学干预与药物联合应用,并首次纳入人工智能辅助决策框架,为临床实践提供数据驱动共识。
在筛查端,AI辅助诊断系统加速落地。以某头部视光连锁集团为例,其2024年引入的眼底AI辅助筛查平台已覆盖超200家门店,将糖尿病视网膜病变及高度近视眼底病变的检出率提升了18%,单店筛查效率提高3倍,直接带动干眼和眼底病相关服务收入增长26%。数字化屈光档案已从校园筛查向社区延伸,目前全国多地建立区域性眼健康数据平台,累计收录青少年屈光发育记录超800万条,为精准防控提供画像基础。
低浓度阿托品(0.01%)获批上市后,市场并未出现预期中的井喷,反而在严格处方监管下走向理性。数据显示,2025年Q1,阿托品在视光终端的处方渗透率仅4.7%,但“阿托品+离焦框架镜”或“阿托品+角膜塑形镜”的联合干预方案在学术会议上被多次论证,其12个月眼轴控制效果较单一光学干预提升约0.12mm,推动客单价提升15%-20%。角膜塑形镜市场增速趋缓,但合规化门槛提高:国家药监局今年通报的验配机构专项检查中,不符合新规范的占比达13%,倒逼中小视光中心向连锁品牌和数字化质控体系靠拢。
视光中心数字化升级进入深水区。头部企业如星创视界、爱尔眼科等已实现智能验光、远程处方审核和患者管理全流程数字化。典型数据是,部署远程验光系统的视光中心,单店辐射半径扩大40%,下沉市场初诊转化率提高22%。同时,视觉疲劳与视觉训练市场悄然崛起。2024年国内视觉训练器械与服务市场规模达68亿元,同比增长31%,数字视疲劳管理成为干眼门诊外的又一高频需求,相关智能训练设备的采购量在视光终端激增。
学术端的高价值成果正加速向市场渗透。近期《眼视光临床杂志》刊载的多中心真实世界研究表明,离焦软镜在儿童近视控制中的2年有效性不劣于角膜塑形镜,且安全性指标更优,引发厂商重新布局产品线。眼科AI领域,基于眼底彩照预测近视进展的深度学习模型已进入多中心验证阶段,有望在2026年嵌入主流筛查系统,届时筛查即干预的闭环将大幅缩短患者转化路径。
市场整体规模持续增长。据中金公司预测,2025年中国眼视光服务市场规模将突破1800亿元,年复合增长率达到12.5%。其中,近视防控相关产品与服务贡献超60%,而干眼、老视、视疲劳等全年龄段需求占比逐年提高,表明视光服务正从“青少年独角戏”变为覆盖全生命周期的刚需赛道。连锁眼科集团加速并购扩张,仅2025年上半年,国内眼科医院并购案已达17起,三、四线城市的视光中心密度同比增长24%,基层眼健康服务缺口正被数字化与标准化手段快速填补。
这一轮升级的核心逻辑是:数据成为视光资产。从屈光档案到AI预测,从远程验光到智能质控,数字化不仅提升效率,更重构了服务价值链。当行业从“卖镜片”转向“管健康”,具备数据运营能力和合规护城河的头部企业将收获长线增长红利。