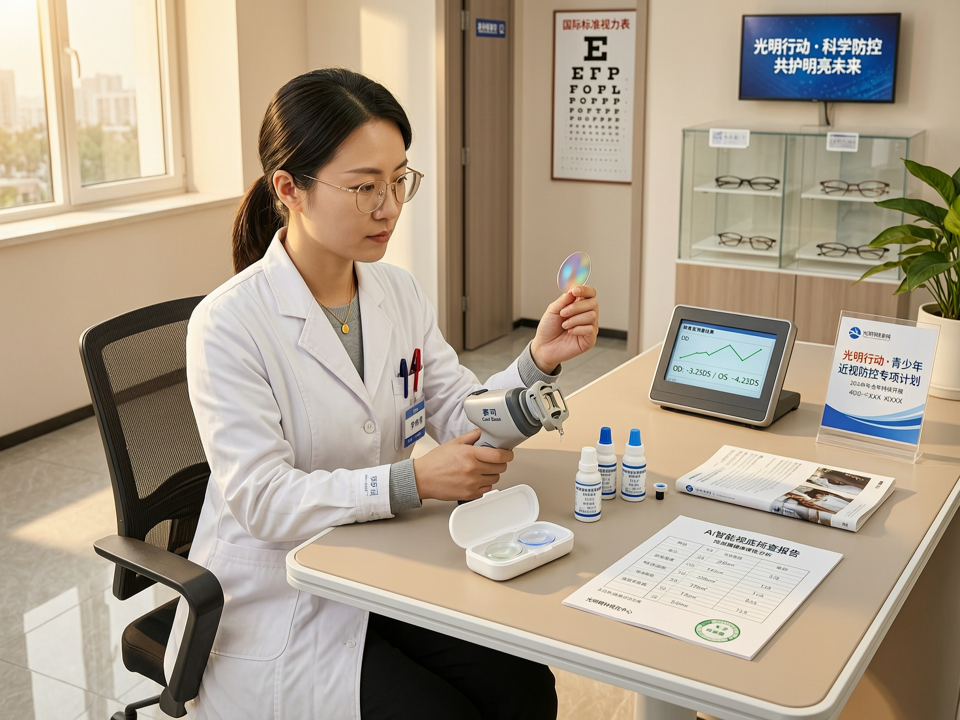
2024年,我国近视防控已上升为国家战略,政策、临床、产业、教育多维联动,推动视光领域进入“循证合规”与“生态重构”的新阶段。从“光明行动”纵深推进到低浓度阿托品正式获批,从AI筛查普及到视光师认证改革,一系列事件正在重塑行业格局。本文基于最新数据与动态,深度解析近视防控全链条的演进逻辑。
## 一、政策端:法规落地与护眼模式推广
教育部等十五部门联合推进的“光明行动”持续深化,全国儿童青少年近视率虽仍处高位,但增速得到初步遏制。据教育部2023年数据,我国儿童青少年总体近视率为51.9%,较2020年下降0.7个百分点,小学阶段近视率回落至35.6%,防控干预初见成效。2024年,各地全面落实“30-10-30”护眼法则(即近距离用眼30分钟后远眺10分钟,每日户外活动30分钟以上),上海、深圳等城市通过数字化手段监测学生用眼行为,建立视力健康电子档案,覆盖率超80%。同时,《儿童青少年近视防控适宜技术指南》更新版强化了学校采光照明、课桌椅调节等硬件标准,推动防控措施从“运动式”向“常态化”转变。
## 二、临床端:新药获批与光学干预循证升级
低浓度阿托品滴眼液的正式获批成为里程碑事件。2024年3月,某国产品牌0.01%硫酸阿托品滴眼液获国家药监局批准上市,成为首个用于延缓儿童近视进展的合规药物,市场规模预计年内突破20亿元。临床研究显示,联合使用低浓度阿托品与角膜塑形镜(OK镜)可提升近视控制效果30%以上,但需严格监控副作用。光学干预方面,离焦软镜的安全性及有效性新循证数据出炉:一项多中心RCT表明,同心环双焦点设计软镜在2年内使眼轴增长减缓0.25毫米,且角膜感染风险低于OK镜,推动市场渗透率快速攀升。OK镜验配量虽受集采降价影响增速放缓,但国产化率提升至65%,终端价格下探30%,进一步拓展基层市场。
## 三、技术端:AI与智能设备赋能筛查和视光服务
AI技术正重塑眼科筛查流程。国内多家企业推出基于深度学习的眼底图像分析系统,对近视性黄斑病变、青光眼等并发症的识别准确率达95%以上,已在社区筛查中部署超5000台设备,累计服务人次逾千万。智能视光设备如自动验光仪、角膜地形图仪与AI辅助诊断结合,实现“无人值守”基础验光,单店人效提升40%。此外,视光中心数字化转型加速,远程验光服务在2024年Q1同比增长120%,用户可通过线上平台预约、上传数据,由远程视光师出具处方,解决基层专业能力不足痛点。
## 四、产业端:连锁扩张与人才体系重构
眼科医疗服务赛道资本涌动。2024年上半年,国内眼科连锁医院完成融资超50亿元,爱尔眼科、华厦眼科等头部机构加速下沉,新建视光中心逾200家,县级市场覆盖率提高至45%。视光产业投融资聚焦于器械研发与数字化服务,离焦镜片、OK镜护理液等细分品类融资额占比超30%。人才端,视光师执业资格认证改革启动,教育部将“眼视光学”纳入医学技术类一级学科,多所高校扩招视光专业,实行“5+3”培养模式,年毕业生规模突破1万人,并试点设立“视光医师”职称序列,缓解人才缺口。
## 五、学术与国际化:基因研究突破与全球协作
国际眼科学术会议持续聚焦近视管理。2024年ARVO年会公布亚洲人群近视全基因组关联研究,发现8个新易感位点,为药物靶点开发提供依据。《Ophthalmology》期刊发表中国团队多中心临床结果:户外活动时间与多巴胺分泌呈正相关,在调整混杂因素后,日均户外活动1.5小时组儿童近视风险降低40%。低浓度阿托品长期安全性研究显示,连续使用5年未发现明显眼部或全身不良事件,但停药后反弹效应需优化撤药方案。这些成果为全球近视防控指南提供高质量循证证据。
2024年,近视防控已从单一产品驱动转向“防、控、治”生态协同。政策端强化环境干预,临床端推广联合疗法,产业端通过资本与技术提升可及性,人才教育夯实基础,学术研究拓展边界。未来,随着数字疗法、基因治疗的兴起,近视管理将迈向精准化、全周期化,行业有望在合规中实现可持续增长。