市场分析
青少年近视防控新政下的视光市场:从“防”到“控”的产业链重构
近年来,我国青少年近视率居高不下,已成为重大公共卫生问题。据国家疾控局监测数据显示,2022年我国儿童青少年总体近视率为51.9%,其中小学生为36.7%,初中生为71.4%,高中生为81.2%。面对严峻形势,政策端持续加码,从《综合防控儿童青少年近视实施方案》到《儿童青少年近视防控光明行动工作方案(2021—2025年)》,再到2024年多部门联合发布的《关于切实抓牢幼儿园和小学近视防控关键阶段防控工作的通知》,近视防控上升为国家战略。 在此背景下,视光市场正经历深刻变革,从单一的验光配镜向全生命周期眼健康管理转型,产业链各环节迎来重构机遇。 一、政策驱动:从筛查到干预的全链条闭环 新政强调“预防为主、防治结合”,推动近视防控关口前移。各地学校普遍建立视力健康档案,定期开展视力筛查,并引入智能筛查设备。与此同时,视光中心、眼科诊所等基层机构承担起更多职能,从简单的配镜服务拓展到建立屈光发育档案、提供个性化干预方案、进行家长科普教育等。 例如,部分省市试点“校园筛查+视光中心复查”模式,通过数字化平台打通筛查数据与临床干预,实现早发现、早干预。这种政策引导下的市场扩容,为视光机...
近年来,我国青少年近视率居高不下,已成为重大公共卫生问题。据国家疾控局监测数据显示,2022年我国儿童青少年总体近视率为51.9%,其中小学生为36.7%,初中生为71.4%,高中生为81.2%。面对严峻形势,政策端持续加码,从《综合防控儿童青少年近视实施方案》到《儿童青少年近视防控光明行动工作方案(2021—2025年)》,再到2024年多部门联合发布的《关于切实抓牢幼儿园和小学近视防控关键阶段防控工作的通知》,近视防控上升为国家战略。
在此背景下,视光市场正经历深刻变革,从单一的验光配镜向全生命周期眼健康管理转型,产业链各环节迎来重构机遇。
**一、政策驱动:从筛查到干预的全链条闭环**
新政强调“预防为主、防治结合”,推动近视防控关口前移。各地学校普遍建立视力健康档案,定期开展视力筛查,并引入智能筛查设备。与此同时,视光中心、眼科诊所等基层机构承担起更多职能,从简单的配镜服务拓展到建立屈光发育档案、提供个性化干预方案、进行家长科普教育等。
例如,部分省市试点“校园筛查+视光中心复查”模式,通过数字化平台打通筛查数据与临床干预,实现早发现、早干预。这种政策引导下的市场扩容,为视光机构带来了大量客流,但也对其专业能力提出更高要求。
**二、技术赋能:智能验配与近视管理方案升级**
随着近视防控技术的发展,离焦镜片、角膜塑形镜(OK镜)、低浓度阿托品等干预手段日益成熟,并逐步纳入主流防控方案。其中,离焦镜片市场呈现爆发式增长,据相关市场报告,2023年国内离焦镜片零售市场规模已超百亿元,年增长率超过30%。
与此同时,智能化验配设备、AI辅助诊断、远程验光等数字化工具的应用,提升了验配精准度和效率。例如,部分视光中心引入免散瞳眼底相机、眼轴生物测量仪等设备,结合AI算法,快速生成近视风险评估报告,为个性化干预提供依据。
**三、市场格局:从产品竞争到生态卡位**
视光市场的竞争已从单一产品转向整体解决方案。头部企业纷纷布局生态链,如爱尔眼科、欧普康视、爱博医疗等,通过并购、自建等方式整合上下游资源,打造“产品+服务+数据”的闭环。
视光中心作为线下服务枢纽,正加速扩张。据不完全统计,全国视光中心及眼科诊所数量已超过3万家,年新增门店数保持两位数增长。连锁化、品牌化趋势明显,但专业人才短缺问题日益凸显,成为制约行业发展的瓶颈。
**四、挑战与机遇:合规经营与支付创新**
随着市场火热,监管亦趋严。角膜塑形镜验配资质、医疗器械经营许可、广告宣传合规等要求不断提高,部分不合规机构面临淘汰。同时,近视防控相关产品多为自费项目,支付方式单一,商保覆盖不足,限制了市场的进一步扩容。
未来,视光市场将呈现以下趋势:
- **技术融合**:基因治疗、干细胞疗法等前沿技术有望为高度近视提供新解;
- **服务下沉**:县域视光市场潜力巨大,政策推动优质资源下沉;
- **支付多元**:商业健康险、会员制服务、家庭眼健康管理等创新支付模式将逐步兴起。
总之,青少年近视防控新政为视光市场带来了前所未有的发展机遇,也倒逼行业从粗放式增长向精细化、专业化、合规化转型。唯有在技术、服务、生态上持续深耕,方能在激烈的市场竞争中占据先机。
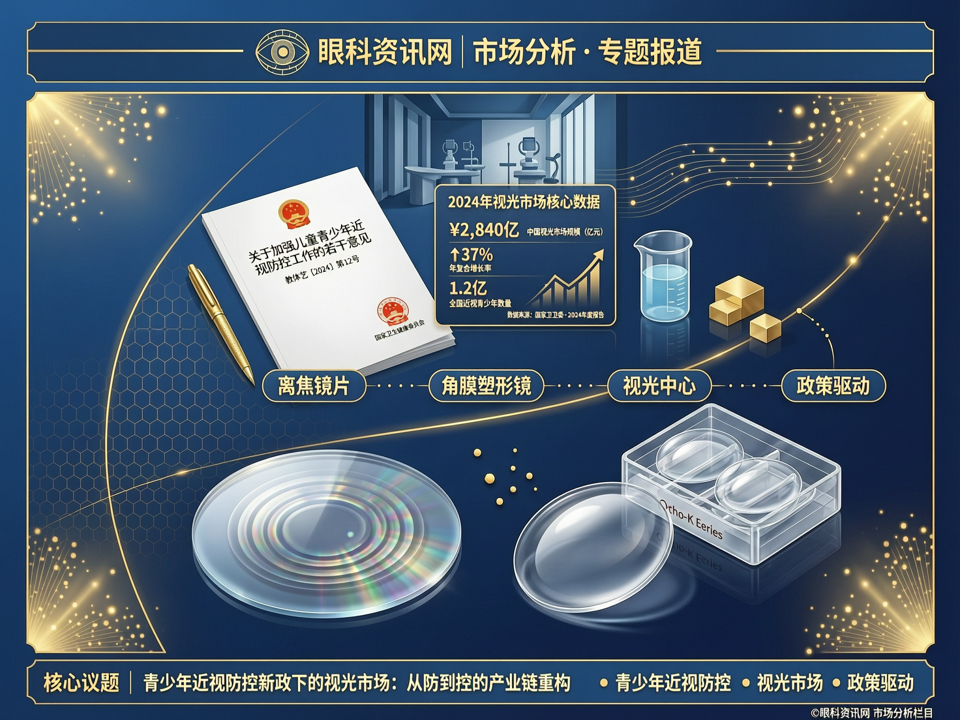
*(注:图片建议展示儿童青少年视力筛查或视光中心验配场景,用于直观反映市场场景。)*