市场数据
市场数据透视:眼轴大数据标准化驱动视光终端价值重估,AI动态模型与远程验配开辟新蓝海
近年来,国家层面连续出台近视防控相关政策,从《综合防控儿童青少年近视实施方案》到“光明行动”,层层推进,将青少年近视率纳入政绩考核,催生了庞大的视光服务市场。据行业估算,2023年中国视光服务市场规模已突破1500亿元,年复合增长率超过15%。其中,角膜塑形镜(OK镜)、低浓度阿托品、离焦框架镜等近视防控产品占据主导,而数字化眼健康管理服务正成为新的增长极。 政策驱动下的市场扩容与规范化 2025年,教育部等十五部门联合印发《儿童青少年近视防控光明行动工作方案(2021—2025年)》进入收官阶段,各地视力监测覆盖率要求达到100%,并推动建立儿童青少年视力健康电子档案。这一政策直接拉动了校园筛查、视光中心建设、信息化平台等需求。与此同时,国家卫生健康委发布的《近视防治指南(2024年版)》进一步规范了角膜塑形镜验配流程和低浓度阿托品的临床应用,促使终端服务从单纯销售产品向全周期健康管理转型。 角膜塑形镜集采在2024年落地,平均降幅约30%~50%,大幅降低了终端价格,倒逼企业从“卖镜片”向“卖服务”转变。以某头部眼科连锁为例,其视光中心引入了AI辅助验配...
近年来,国家层面连续出台近视防控相关政策,从《综合防控儿童青少年近视实施方案》到“光明行动”,层层推进,将青少年近视率纳入政绩考核,催生了庞大的视光服务市场。据行业估算,2023年中国视光服务市场规模已突破1500亿元,年复合增长率超过15%。其中,角膜塑形镜(OK镜)、低浓度阿托品、离焦框架镜等近视防控产品占据主导,而数字化眼健康管理服务正成为新的增长极。
**政策驱动下的市场扩容与规范化**
2025年,教育部等十五部门联合印发《儿童青少年近视防控光明行动工作方案(2021—2025年)》进入收官阶段,各地视力监测覆盖率要求达到100%,并推动建立儿童青少年视力健康电子档案。这一政策直接拉动了校园筛查、视光中心建设、信息化平台等需求。与此同时,国家卫生健康委发布的《近视防治指南(2024年版)》进一步规范了角膜塑形镜验配流程和低浓度阿托品的临床应用,促使终端服务从单纯销售产品向全周期健康管理转型。
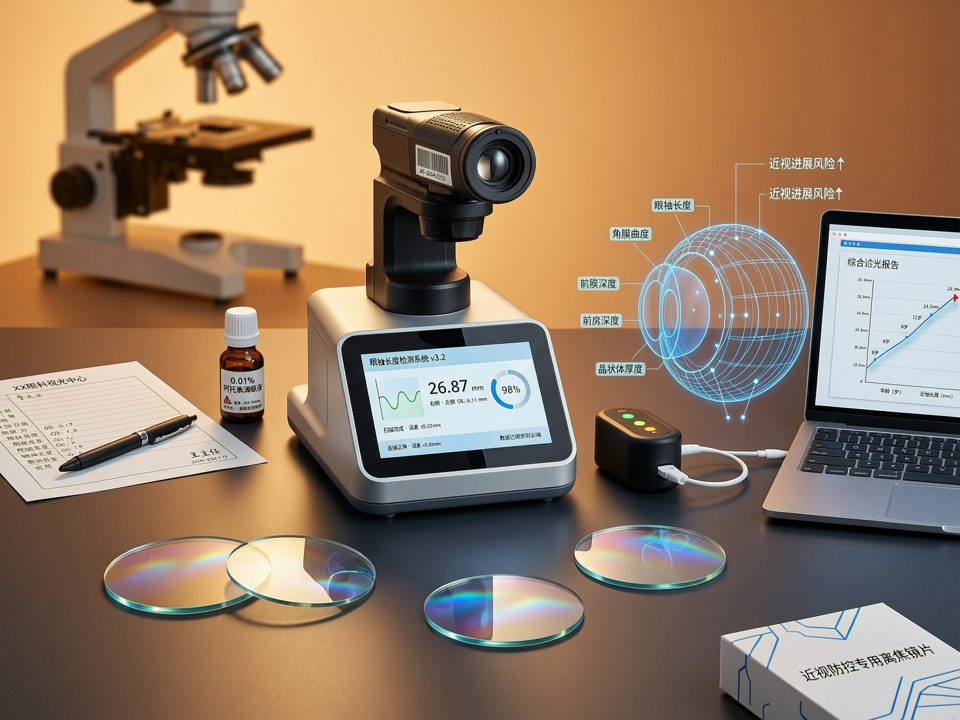
角膜塑形镜集采在2024年落地,平均降幅约30%~50%,大幅降低了终端价格,倒逼企业从“卖镜片”向“卖服务”转变。以某头部眼科连锁为例,其视光中心引入了AI辅助验配系统,将验配时间缩短40%,并构建了包含眼轴、角膜曲率、屈光度等数据的动态档案,通过大数据分析为患者提供个性化干预方案,有效提升了客户粘性和复购率。
**眼轴数据标准化与AI预测模型:新一轮价值重估的核心**
眼轴长度是近视进展的金标准。2024年,中华医学会眼科学分会发布《眼轴长度在近视防控管理中的应用专家共识》,统一了测量方法和评价标准,为大规模数据采集和比较提供了基础。此后,多家视光机构开始将眼轴监测作为常规服务,并积累了大量纵向数据。
基于这些数据,AI预测模型得以快速发展。例如,中山眼科中心团队开发了基于深度学习算法的儿童近视发展预测模型,能够根据年龄、屈光度、眼轴长度、遗传因素等预测未来3年的近视进展风险,准确率高达85%以上。部分视光中心引入该模型后,将传统的“一刀切”随访升级为个性化干预计划:对高危儿童提高复查频率,联合使用低浓度阿托品和离焦镜片;对低危儿童则加强行为干预和户外活动指导。这种数据驱动的服务模式不仅提升了防控效果,还创造了新的收费点,如AI评估报告、远程随访包等,显著提高了客单价和客户生命周期价值。
**低浓度阿托品联合离焦镜片:真实世界数据涌现**
低浓度阿托品(0.01%)于2024年底获得国家药监局批准上市,用于延缓儿童近视进展,开启了药物治疗的新时代。随后,真实世界研究数据不断发布。一项覆盖全国20个中心、纳入超5000例患者的研究显示,0.01%阿托品联合离焦镜片治疗1年,眼轴增长平均减缓0.18mm,效果优于单一疗法。基于此类证据,视光中心纷纷推出“药物+光学+行为”的综合干预包,价格在3000~8000元/年不等,市场需求旺盛。
同时,离焦镜片技术也在快速迭代,从周边离焦到微透镜阵列设计,延缓近视效果不断提升。以豪雅新乐学、依视路星趣控等为代表的产品占据主要市场份额,而国产品牌如明月镜片、万新光学等也在加速布局,价格带下探,加速了市场渗透。
**远程验配与数字化随访:新蓝海浮现**
疫情后,远程医疗和数字化工具在视光领域加速落地。2025年,国家卫健委发布《关于开展“互联网+眼健康”服务试点的通知》,鼓励开展远程验光、在线复诊、处方流转等服务。部分视光中心借助5G和AI技术,实现了角膜塑形镜的远程验配和随访:患者在家通过智能设备采集角膜地形图,上传后由AI辅助分析,医生远程审核处方,镜片直接邮寄到家。这种模式大大降低了复诊成本,尤其惠及偏远地区患者。
此外,数字化随访系统成为竞争焦点。通过小程序或APP,患者可以定期上传视力、眼轴等数据,系统自动生成趋势报告,并与医生端联通,及时调整方案。例如,爱尔眼科推出的“眼健康管家”平台,已覆盖数百万用户,其数据资产成为精准营销和产品研发的重要支撑。
**市场数据与投资逻辑**
资本对视光赛道的关注持续升温。2024年,眼科领域融资事件超60起,其中视光相关占比约30%,主要集中在AI辅助诊断、光学器械创新、互联网+眼健康平台等方向。传统眼镜零售企业也在向视光中心转型,如宝岛眼镜开设“星创视界”视光中心,提供综合眼健康服务。
从估值角度看,具备数据积累和数字化能力的视光终端正获得更高溢价。某连锁视光机构在并购中,其会员数据资产被评估为每个活跃用户价值200~500元,远超传统门店的硬件估值。未来,随着眼轴数据标准化和AI模型的成熟,数据资产将成为视光企业的核心竞争壁垒。
**挑战与展望**
尽管前景广阔,但行业仍面临专业人才短缺、数据孤岛、服务同质化等问题。视光师培养周期长,缺口达30万以上;不同机构间的数据格式不统一,难以形成大数据合力;此外,部分终端仍以产品销售为导向,缺乏真正的健康管理能力。
展望未来,政策将持续推动近视防控的普惠化和规范化,技术进步将加速数据驱动的精准干预,而消费者对眼健康的需求也将从“看得清”向“看得舒适、持久、健康”升级。视光服务市场的下一个五年,将是数据资产化、服务专业化、模式多元化的黄金时代。对于企业而言,谁能率先打通数据闭环、构建以患者为中心的全周期服务体系,谁就能在千亿蓝海中占据制高点。