## 引言:近视防控进入“量化考核”深水区
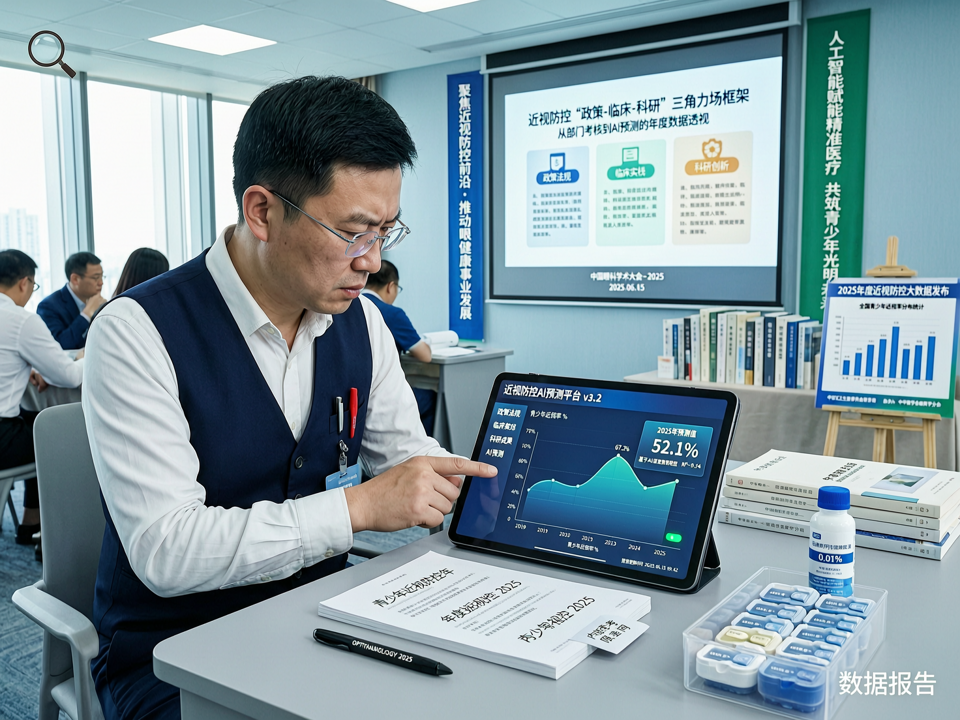
2025年,我国儿童青少年近视防控工作在国家层面的持续推动下,已从宏观呼吁转向精细化、可量化的目标管理。教育部等多部门联合推进的“近视率年度下降目标”,标志着防控工作正式进入以数据为导向的考核驱动阶段。与此同时,角膜塑形镜(OK镜)验配新规落地、低浓度阿托品临床研究加速、AI辅助筛查技术下沉基层,以及国际学术界的机制突破,共同构成了一个政策、临床、科研三足鼎立、协同发力的新格局。本期数据报告,我们将基于多源公开数据与行业监测,拆解这一“三角力场”中的关键节点与趋势信号。
## 政策端:刚性目标与合规化收紧
**核心数据:** 2025年,全国儿童青少年总体近视率力争在2020年基础上每年降低0.5-1个百分点,多个省份已将“近视率”纳入政府绩效考核。
政策端的力度在2025年达到新高度。教育部联合国家卫健委、国家体育总局等部门,要求各地制定年度近视率下降方案,并实施常态化监测与通报。以浙江省为例,其2024年发布的《儿童青少年近视综合防控工作评议考核办法》明确规定,对近视率不降反升的地区予以问责。此类刚性约束直接传导至学校和家庭:
- **学校视力筛查覆盖率**:目前全国中小学每学期2次视力监测覆盖率已达92%,部分地区引入电子档案系统,实现“一人一档”动态追踪。
- **校外培训与电子屏幕管控**:“双减”政策叠加防近视要求后,6岁以下儿童视屏时间平均减少约30分钟/天,但高年级学生周末补习隐性转移现象仍存。
OK镜集采与规范管理是另一政策焦点。2024年《角膜塑形镜验配规范(征求意见稿)》出台后,多地药监部门开展专项检查,重点打击无资质验配、夸大宣传等乱象。据行业估算,政策落地后,约有10%-15%的非合规视光中心退出市场,头部连锁机构借此扩张,行业集中度提升。
## 临床端:从“单一光学”到“药物+光学”双轨
**关键动态:** 低浓度阿托品滴眼液(0.01%-0.05%)的院内制剂监管趋严,多家企业启动III期临床试验,审批进度成为产业焦点。
近视干预手段正从传统的框架眼镜、OK镜,向“药物+光学”联合疗法演进。2025年,国内已有5款低浓度阿托品滴眼液进入临床III期,进度最快的兴齐眼药、恒瑞医药等企业,有望在2026年获得正式批文。真实世界研究数据显示,0.01%阿托品联合周边离焦框架镜或OK镜,两年眼轴控制效果优于单一疗法,平均可延缓眼轴增长0.15-0.2mm/年。
OK镜验配量在政策规范下短期出现波动。据产业调研,2025年上半年国内OK镜终端配镜量同比下降约8%,主因受到合规化清洗和消费疲软影响;但具备资质的医疗机构验配量稳中有升,三甲医院视光中心OK镜业务同比增长12%,表明需求并未消失,而是流向正规渠道。
视光中心标准化建设加速。中国医师协会眼科分会发布的《视光中心规范化建设专家共识(2025)》要求,视光中心须配备至少一名执业眼科医师和两名视光师,且场地、设备、流程均需达标。这一门槛推动行业从“眼镜店模式”向“医疗级视光”转型。
## 科研与技术端:AI重塑基层筛查与近视预测
**突破亮点:** 2025年在成都举办的国际眼科学与视光学大会(ICOS)上,多团队发布基于OCT/AI的近视性黄斑病变早期识别模型,以及利用眼底照片预测5年内高度近视风险的深度学习算法,AUC值达到0.91以上。
人工智能在眼科的应用已从“辅助诊断”迈向“预测预警”。国内科技企业(如腾讯觅影、鹰瞳科技)与医院合作,在十多省份的校园筛查中部署AI眼底筛查系统,单日可处理超千张图片,能自动识别豹纹状眼底、近视弧等高风险特征,并将数据实时汇入近视防控大数据平台。2025年,AI筛查覆盖的青少年已超2000万人次,基层筛查效率提升3倍以上,且成本降低约60%。
国际学术界对近视发病机制的研究同样火热。GWAS分析识别出数百个近视易感基因,视网膜多巴胺通路、巩膜重塑的信号分子(如TGF-β、MMP)成为干预靶点。此外,红光(650nm低强度光)照射、多区正向光学离焦(DIMS)镜片等新方法,其临床研究数据在大会上引发热议,其中红光疗法被认为可能成为阿托品的非药物替代,但其长期安全性仍需大样本数据验证。
## 产业与资本:赛道分化,合规为王
在政策、临床、技术的共同驱动下,眼科视光产业呈现明显的结构化机会:
- **近视防控光学器械**:功能性框架镜(离焦镜)市场2025年预计规模超80亿元,年增速30%,国产化率从2020年的30%升至55%,明月镜片、伟星光学等企业加速替代。
- **眼科药物**:低浓度阿托品除院内制剂外,企业管线集中,首款获批产品有望成为10亿级大单品,但价格将受集采预期压制。
- **AI+视光服务**:融资热度回升,2025年上半年相关领域融资事件12起,总额超15亿元,资本更关注“软件+硬件+服务”的平台型公司。
然而,合规仍是生命线。集采政策压低器械利润,某OK镜龙头2024年财报显示毛利率下降5个百分点,倒逼企业向眼健康管理服务、视光中心加盟等增值业务延伸。
## 结语:三角力场下的生态重构
2025年的近视防控,已从单点突破演变为体系作战。政策制定考核目标,临床提供干预方案,科研揭示深层机制并产出新技术,产业负责规模化落地——四者围绕数据形成闭环。未来,随着基因分型、AI预测和个性化干预手段的成熟,“一刀切”式的防控将被精准化策略取代。眼健康管理,也将从校园筛查,延伸至全生命周期的视觉健康守护。