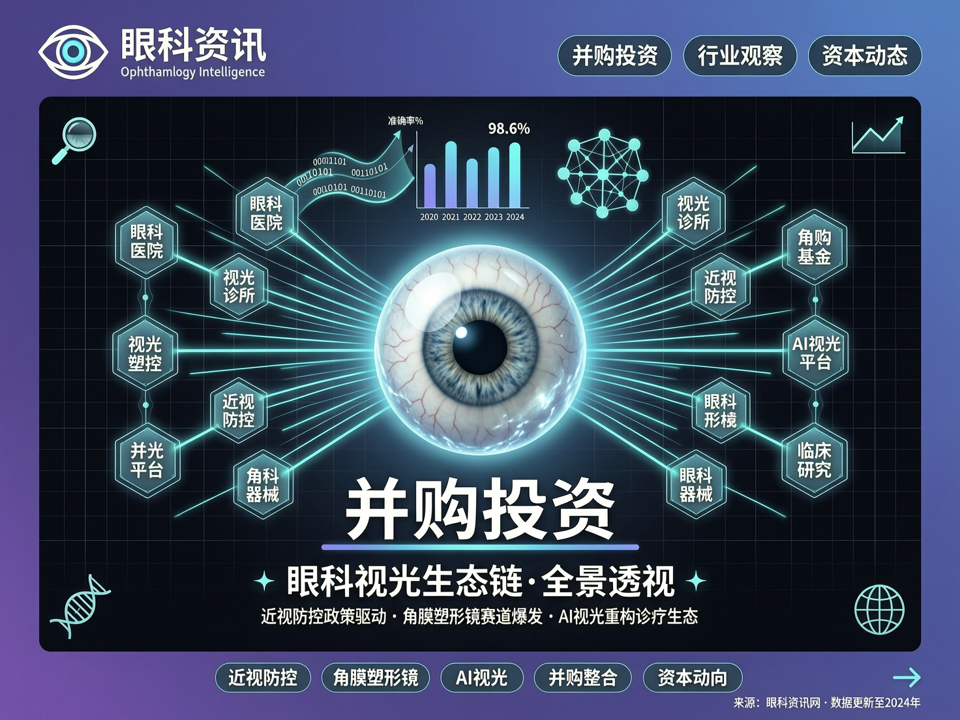
近期,眼科视光领域的资本并购活动持续升温,呈现出从单一资产收购向全生态链整合的鲜明转向。在青少年近视防控政策加码、技术创新迭代与消费升级的多重驱动下,并购投资的重心正从传统的连锁医院扩张,向涵盖上游器械、中游服务与下游数据平台的视光生态闭环迁移。
**政策窗口开启并购机遇**
青少年近视防控已连续多年被纳入国家卫生健康重点议程。2024年,随着《综合防控儿童青少年近视实施方案》的深入推进,各地通过视力筛查建档、教室照明改造、增加户外活动时长等具体措施,构建起覆盖城乡的防控网络。这一政策导向直接刺激了近视相关产品与服务的市场需求。
角膜塑形镜市场在经历集采降价的短期阵痛后,并未陷入收缩,反而激发了企业间的并购整合冲动。头部厂家通过收购二线品牌或上游原材料供应商,以规模效应对冲单品价格下滑的影响。同时,低浓度阿托品、多焦软镜等干预手段的临床证据积累,也吸引资本通过并购获得稀缺的院内制剂批文或创新递送技术。例如,某产业资本近期收购了一家拥有低浓度阿托品院内制剂稳定生产能力的眼科药企,并借此切入儿童眼科专病管理,将产品延伸至近视进展监控、视疲劳缓解等周边服务。这种围绕“近视防控处方权”的生态卡位,成为并购新逻辑。
**视光终端价值重估**
传统视光中心与眼科医院的并购,正从单纯的网点数量叠加,转向合规化与数字化的改造升级。过去两年,多家眼科连锁集团放缓了新建医院的速度,转而通过并购区域龙头视光中心,快速获取成熟的客户群和视光师团队。但交易后整合的核心,已变为统一部署AI辅助验光系统、远程阅片平台和患者管理系统。
一批基于人工智能技术的眼健康筛查软件和自助式视力检测一体机,正在成为并购标的中的亮点。它们不仅提升了基层网点的初筛能力,还通过云端连通了从筛查、转诊到院内干预的全流程数据。某眼科集团在并购一家拥有500家视光中心的连锁机构后,立刻引入其投资孵化的AI眼底影像分析系统,将筛查效率提升40%,并将异常转诊率提高至30%以上。这类“并购+技术赋能”的模式,实现了资本对线下流量的快速变现与服务质量标准化。
**上游创新与人才暗战**
在更上游的眼科器械和生物材料领域,并购投资呈现出“技术卡位”特征。国产折叠式人工晶体、屈光手术飞秒激光替代设备、青光眼微创引流支架等高端耗材的研发商,成为资本追逐的对象。背后的逻辑是,要实现真正的“防诊治闭环”,必须拥有核心器件的自主定价权。
与此同时,视光人才成为并购谈判中的隐性资产。一位并购基金负责人透露,他们在尽调某视光连锁时,将验光师平均从业年限、是否具备角膜塑形镜验配资质、内部培训体系等列为比营收更关键的指标。收购后的整合方案中,往往包含股权激励、建立视光学院、打通职称晋升通道等条款,以防止人才流失。这实质上是对未来“服务溢价”能力的投资。
**生态闭环初现**
当前眼科领域的并购投资,正从横向的规模扩张,进入纵向的价值重构期。资本试图通过并购组合,连接起“上游创新材料与器械—中游合规服务网络—下游大数据与慢病管理”的三角闭环。一个典型的案例是,某投资机构同步收购了一家眼科AI软件企业、一家区域性视光连锁和一家硬性接触镜护理液生产商,三者协同后推出了“夜戴OK镜+日间AI行为监测+云端医生随访”的儿童近视管理套餐,并面向学校开展团体视力托管服务。这种跨形态的整合,使得并购不再只是资产的堆砌,而是新商业物种的孵化。
当然,并购热潮中也需要冷思考。如何平衡政策公益属性与商业回报、如何实现AI诊疗的合规落地、如何消化高溢价收购的商誉压力,依然是摆在并购操盘手面前的难题。但可以确定的是,以全生命周期眼健康管理为目标的生态化并购,将是未来数年眼科投资不可逆转的潮向。