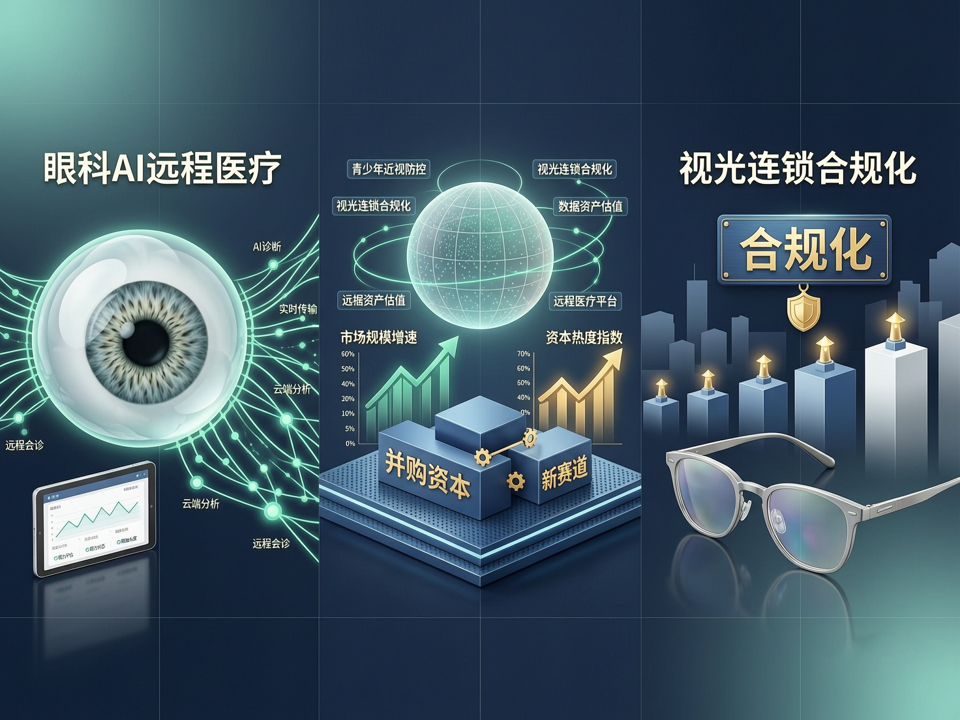
在眼科产业并购整合的深水区,资本的目光正从单纯的器械产品转向服务网络的数智化与合规化。近期,多起并购案例显示,具备AI辅助诊断能力与合规连锁布局的眼视光机构成为资本追逐的焦点。
政策层面,青少年近视防控的持续推进催生了基层视光服务的刚性需求,而严格的验配资质监管则抬高了合规连锁的稀缺性。以某区域性视光中心为例,其通过标准化验配流程、电子病历系统和远程会诊平台,实现了从筛查、诊断到干预的全流程数字化管理,吸引了多家产业资本的战略投资。这类标的的核心价值不仅在于门店数量,更在于沉淀的临床数据资产与AI模型训练潜力。
技术端,眼科AI在糖尿病视网膜病变筛查、近视进展预测等场景的成熟度提升,为并购后的业务协同提供了新维度。资本通过并购整合,可将上游AI算法公司与下游视光网络结合,构建“筛查-诊断-干预-随访”的闭环生态。例如,头部眼科集团近期并购了一家专注AI眼底影像分析的企业,将其算法嵌入旗下数百家视光中心的日常流程,显著提升了筛查效率和转诊精准度。
与此同时,视光连锁的合规化成为并购谈判中的重要对价因素。在多地监管趋严的背景下,拥有合规验配资质、专业视光师团队和完善质控体系的连锁品牌溢价明显。并购方更倾向于收购“重资产、重合规”的标的,以规避政策风险并建立长期壁垒。
展望未来,眼科并购将从单一的产品驱动转向“服务+数据+技术”的三维整合。资本将更青睐那些既能下沉到基层触达患者,又能通过数字化手段提升运营效率和临床价值的平台型企业。在AI远程医疗与合规视光连锁的双高地上,新一轮资本竞赛已然开启。