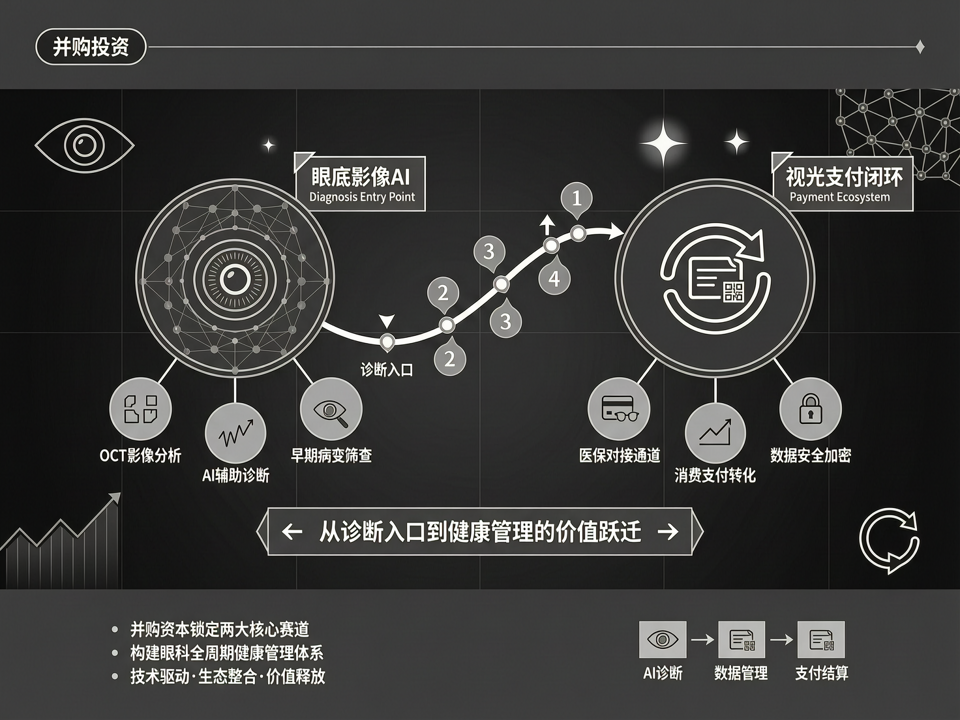
## 并购资本锁定「眼底影像AI」与「视光支付闭环」:从诊断入口到健康管理的价值跃迁
近年来,眼科领域并购逻辑正在发生微妙变化:资本不再单纯追逐设备或耗材的单一增长,而是愈发强调“数据入口”与“支付闭环”的协同。其中,眼底影像AI作为眼健康筛查与慢病管理的核心工具,以及视光支付闭环所指向的商业保险与会员制服务,正成为新一轮整合的焦点。
### 眼底影像AI:从辅助诊断到人群健康管理的战略入口
眼底影像AI已从实验室走向基层医疗场景。以鹰瞳科技(Airdoc)为代表的公司,其人工智能视网膜影像分析系统已通过NMPA三类证,并在多家体检中心、视光中心和社区医疗机构落地。该类系统能够在短时间内完成糖尿病视网膜病变、青光眼等数十种疾病的辅助诊断,且成本远低于专业眼科医生阅片,使其成为大规模筛查的利器。
对于并购方而言,眼底影像AI的价值绝不仅限于硬件或软件收入,更在于其沉淀的影像数据与健康管理服务潜力。通过筛查发现的阳性患者,可被引导至连锁视光中心或眼科门诊进行进一步干预,形成从筛查到治疗再到随访的闭环。因此,拥有海量筛查入口和数据积累的AI公司成为并购标的中的“稀缺资产”。例如,2023年某头部眼科连锁集团收购一家区域级眼底AI服务商,正是看中其覆盖上百家基层网点的日常筛查能力与数百万级的影像数据库,为集团后续的眼健康管理服务提供精准导流。
### 视光支付闭环:从自费项目到多层次支付体系的探索
长期以来,视光服务(如角膜塑形镜验配、低浓度阿托品干预、视觉训练等)主要以自费为主,限制了部分患者的可及性,同时也使视光中心收入波动较大。然而,随着商业健康险创新加速,部分保险公司开始推出覆盖近视防控服务的保险产品,例如包含角膜塑形镜验配费用的“近视防控险”,或与视光中心合作提供年度多次检查及干预打包服务。
并购资本敏锐地捕捉到了这一支付端的变革。通过整合有保险对接能力的视光连锁集团,或投资拥有创新支付解决方案的第三方服务商,资本可帮助被投企业构建稳定的现金流模式。例如,某区域视光连锁在获得战略投资后,与两家保险公司合作推出“青少年近视管理计划”,家长可按年付费获得包括定期复查、塑形镜更换、视觉训练在内的套餐服务,该连锁的客户续约率因此提升至80%以上,营收结构更加可持续。
### 资本整合路径:从单点技术到生态协同
当前,并购交易呈现两种典型路径:
1. **以AI诊断公司为切入点,延伸至下游服务**:收购方往往是大型医药集团、体检机构或科技公司,意图通过AI筛查获得用户健康数据入口,进而布局包括眼科在内的慢病管理生态。例如,平安集团通过平安好医生与眼科AI公司合作,在保险客户中推广视网膜筛查,并将阳性用户引导至合作视光中心。
2. **以支付创新为核心,反向整合服务网络**:部分医疗投资机构直接投资于拥有保险TPA(第三方管理)能力的公司,再通过其网络对接多家视光中心,形成“支付-服务-数据”的闭环。这种模式可快速聚拢分散的视光机构,提升对上游产品供应商的议价能力。
### 风险与挑战
尽管前景诱人,但该领域的并购仍面临诸多不确定性。首先,眼底影像AI的临床价值仍需更多多中心研究验证,其在基层的假阳性率、阅片替代效果等都影响商业化落地。其次,视光支付的创新受制于保险监管政策,商业健康险的覆盖范围与赔付标准尚未明确,部分产品可能陷入“叫好不叫座”的困境。此外,数据隐私与合规要求日益严格,跨机构数据整合的法律风险不容忽视。
### 结论
眼底影像AI与视光支付闭环代表了眼科并购从“产品驱动”向“服务与数据驱动”的转变。对于并购基金和产业资本而言,精准识别兼具技术壁垒与流量入口的AI标的,以及能够构建多层次支付体系的视光服务网络,将是未来3-5年获取超额回报的关键。资本应尽早布局,通过生态化整合实现从筛查到干预、从支付到健康的完整闭环,从而在眼健康万亿市场中占据先机。