2026年10月24日 星期六
首页/并购投资/并购资本押注「青少年近视防控政策」与「视光中心数据资产」:从筛查建档到个性化干预的价值闭环
并购投资

并购资本押注「青少年近视防控政策」与「视光中心数据资产」:从筛查建档到个性化干预的价值闭环

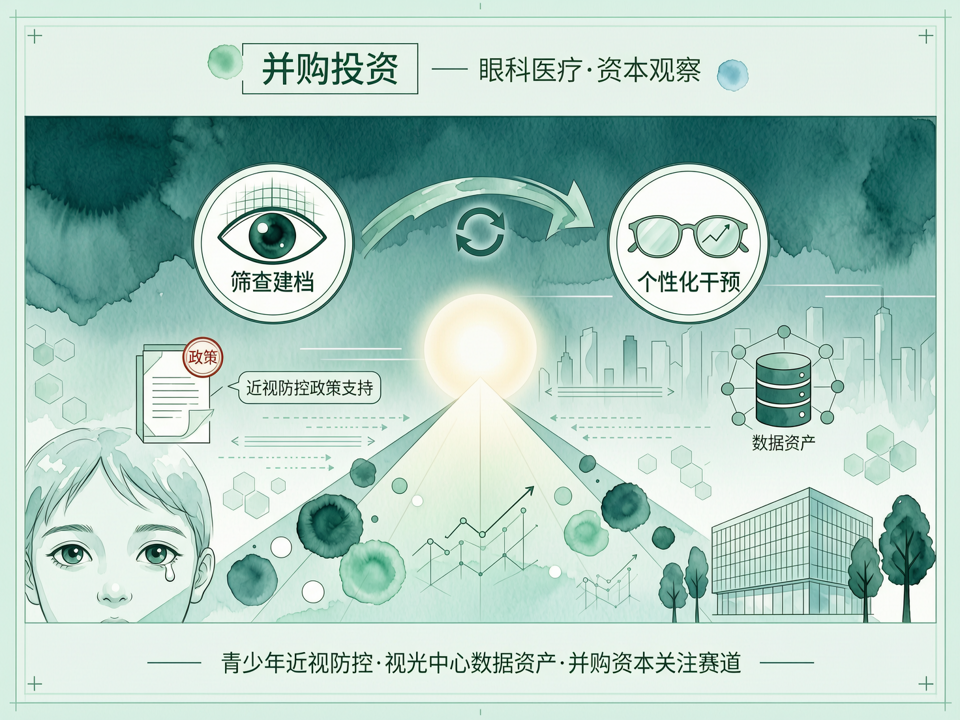
在青少年近视防控上升为国家战略的背景下,并购资本正加速布局视光中心网络,尤其是具备筛查建档和长期随访能力的社区化机构。政策驱动下,各地教育、卫健部门要求建立儿童青少年视力健康电子档案,实现一人一档,并动态监测。这一要求催生了视光中心在数据采集、存储、分析上的标准化需求,也使积累大量真实世界数据的机构成为稀缺资产。 资本关注的逻辑已从单纯的门店数量转向“数据厚度”。拥有连续多年筛查数据、干预方案及疗效记录的视光中心,不仅能承接政府购买服务,还能为上游器械和药品企业提供临床证据,形成“服务+数据”双轮驱动。例如,某区域头部视光连锁通过整合社区筛查、学校体检和门诊数据,建立起覆盖数万青少年的眼轴和屈光档案,并引入AI对近视进展风险进行分层,针对高风险人群推送个性化联合干预方案(如角膜塑形镜联合低浓度阿托品),有效提升了控制效果和用户粘性。 此类标的的并购估值已不限于传统市盈率,而是纳入数据资产溢价。投资机构倾向于通过并购整合区域中小视光中心,统一信息平台和服务标准,快速形成区域垄断地位。同时,与眼科医院形成上下转诊联动,构建“筛查-干预-随访-转诊”闭环,提升整体医...
OA 146 次阅读

本期目录

集采重构与生态闭环:眼科并购投资的下一个价值洼地 SnIMS · 视光下沉与数智融合:眼科并购投资的下半场博弈 SnIMS · 并购视角下的眼科上游“隐形冠军”:资本抢滩生物材料与智能装备新赛道 SnIMS · 眼科并购新浪潮:资本角力“眼谷”生态与视光人才暗战 SnIMS · 眼科上游“卡位战”:并购资本抢占基因治疗、手术机器人与国产替代高地 SnIMS · 解码眼视光并购新棋局:基因治疗与智能视光的资本共振 SnIMS · 政策、产品与资本共振:近视防控赛道并购的融合新篇章 SnIMS · 资本围猎“眼健康闭环”:从视光下沉到AI诊断的并购新图谱 SnIMS · 资本“加注”视光中心与眼科AI:并购投资的下一个黄金赛道 SnIMS · “国策窗口”叠加“技术溢价”:眼科并购投资步入精准整合深水区 SnIMS · 视光赛道并购加速:资本押注全生命周期眼健康管理新生态 SnIMS · 从“器械依赖”到“处方驱动”:眼科并购资本重估“联合防控生态”与“数智筛查底座” SnIMS · 告别“OK镜依赖”:眼科并购资本重估“多靶点近视干预”与“底层生物材料” SnIMS · 单品破局与数智赋能:眼科并购资本重仓“近视防控”与“AI视光”新生态 SnIMS · 解码眼科并购新逻辑:资本如何押注“防诊治闭环”与“高端消费医疗”双主线 SnIMS · 破局“视光下沉”:眼科并购资本如何押注“合规连锁”与“数智防控”双引擎 SnIMS · 告别规模崇拜:眼科并购深挖“上游创新药械”与“AI视光消费”双蓝海 SnIMS · 从“跑马圈地”到“精耕细作”:眼科并购资本重仓视光连锁与上游创新耗材 SnIMS · 集采重塑与终端下沉:眼科并购投资迈入“生态整合”新周期 SnIMS · 利润重塑与技术突围:眼科并购投资步入“硬核”深水区 SnIMS ·
在青少年近视防控上升为国家战略的背景下,并购资本正加速布局视光中心网络,尤其是具备筛查建档和长期随访能力的社区化机构。政策驱动下,各地教育、卫健部门要求建立儿童青少年视力健康电子档案,实现一人一档,并动态监测。这一要求催生了视光中心在数据采集、存储、分析上的标准化需求,也使积累大量真实世界数据的机构成为稀缺资产。 资本关注的逻辑已从单纯的门店数量转向“数据厚度”。拥有连续多年筛查数据、干预方案及疗效记录的视光中心,不仅能承接政府购买服务,还能为上游器械和药品企业提供临床证据,形成“服务+数据”双轮驱动。例如,某区域头部视光连锁通过整合社区筛查、学校体检和门诊数据,建立起覆盖数万青少年的眼轴和屈光档案,并引入AI对近视进展风险进行分层,针对高风险人群推送个性化联合干预方案(如角膜塑形镜联合低浓度阿托品),有效提升了控制效果和用户粘性。 ![并购资本押注「青少年近视防控政策」与「视光中心数据资产」:从筛查建档到个性化干预的价值闭环](/uploads/ai/20261011/11045017_5721.png) 此类标的的并购估值已不限于传统市盈率,而是纳入数据资产溢价。投资机构倾向于通过并购整合区域中小视光中心,统一信息平台和服务标准,快速形成区域垄断地位。同时,与眼科医院形成上下转诊联动,构建“筛查-干预-随访-转诊”闭环,提升整体医疗效率。 政策窗口期下,具备合规资质、数据管理能力和基层服务网络的视光中心,正成为产业资本和财务投资者竞相追逐的对象。未来,随着近视防控技术的多元化和支付体系的完善,数据驱动的个性化干预将成为核心竞争力,而资本对数据资产的整合与激活,将重塑眼视光服务格局。