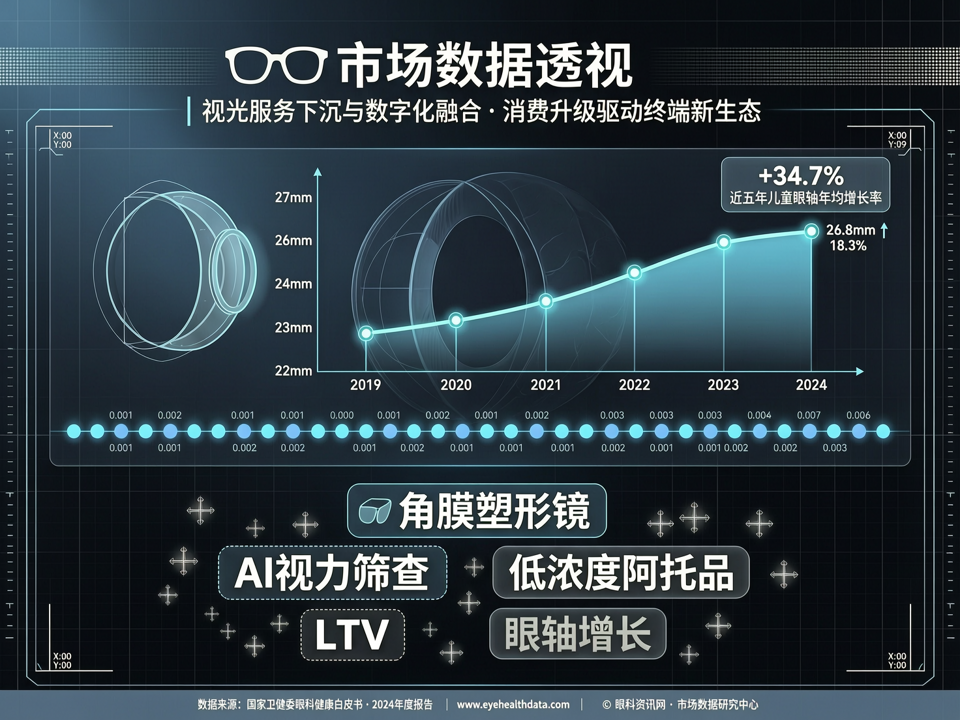
随着2025年近视防控上升为国家战略核心,眼视光市场正经历结构性重塑。最新行业监测数据显示,全国视光终端服务量同比增长23%,其中县域及社区级视光中心占比首次突破40%,医保支付试点与独立准入政策加速了优质资源下沉。与此同时,消费者行为数据揭示,以角膜塑形镜、多焦点软镜和低浓度阿托品为代表的联合干预方案,正从一二线城市向更广泛区域渗透,带动相关产品市场规模上半年已超180亿元,同比增幅达31%。
在终端运营层面,数字化工具成为提效关键。据头部连锁机构季度报告,接入AI视力筛查与电子屈光档案系统的门店,客户留存率平均提升18%,复购周期缩短约2.5个月。典型如某中部省份推行的“校园筛查-云端建档-视光中心干预”闭环模式,半年内完成超50万青少年筛查,转化至线下视光中心的比例达27%,较传统模式提升近倍。这种数据驱动的主动健康管理,正重构视光服务的流量入口与价值链条。
产业供给端亦呈现多元创新态势。角膜塑形镜批证量本年度已新增3张,总市场品牌超过15家,竞争加剧倒逼服务升级;多焦点软性接触镜的联合多中心研究发布中期结果,显示能有效延缓眼轴增长约0.18mm/年,临床认可度快速上升。低浓度阿托品制剂更迎来爆发期,累计获批品种增至7个,覆盖0.01%、0.025%等多个浓度梯度,电子处方追溯与规范化使用指南的讨论在学术会议中热度高涨,推动该品类在专业渠道的销售额季度环比增长45%。
此外,消费升级趋势下,视光服务不再局限于青少年近视矫正。成人干眼诊疗、老视管理、视觉质量优化等新需求激增,带动综合视光中心单客LTV(生命周期价值)提升至3200元,较去年同期增长17%。部分地区将视光项目纳入医保统筹支付,进一步释放了刚性需求。展望下半年,随着更多数字疗法产品获批、学术成果临床转化加速,以及眼科会议对基层指南的落地推动,中国视光市场有望在合规与创新双轨上实现更高质量增长。