近期,眼视光市场在政策、技术与临床数据的三重交织下步入深度调整期。0.01%阿托品滴眼液的正式获批,如同投入湖心的石子,激起从临床处方到终端服务的层层涟漪,而角膜塑形镜(OK镜)集采扩围的脚步声渐近,则倒逼视光服务机构重新审视其盈利模型与服务价值链。
## 一、阿托品获批:从院内制剂到商品化,市场渗透曲线陡变
0.01%阿托品作为首个获批用于延缓儿童近视进展的滴眼液,其市场意义远不止于药品本身。此前,该药物多以院内制剂形式在少数头部眼科医院流通,监管口径与配制标准参差不齐。获批后,其商业化生产与流通将彻底打开合规化、规模化的增长通道。
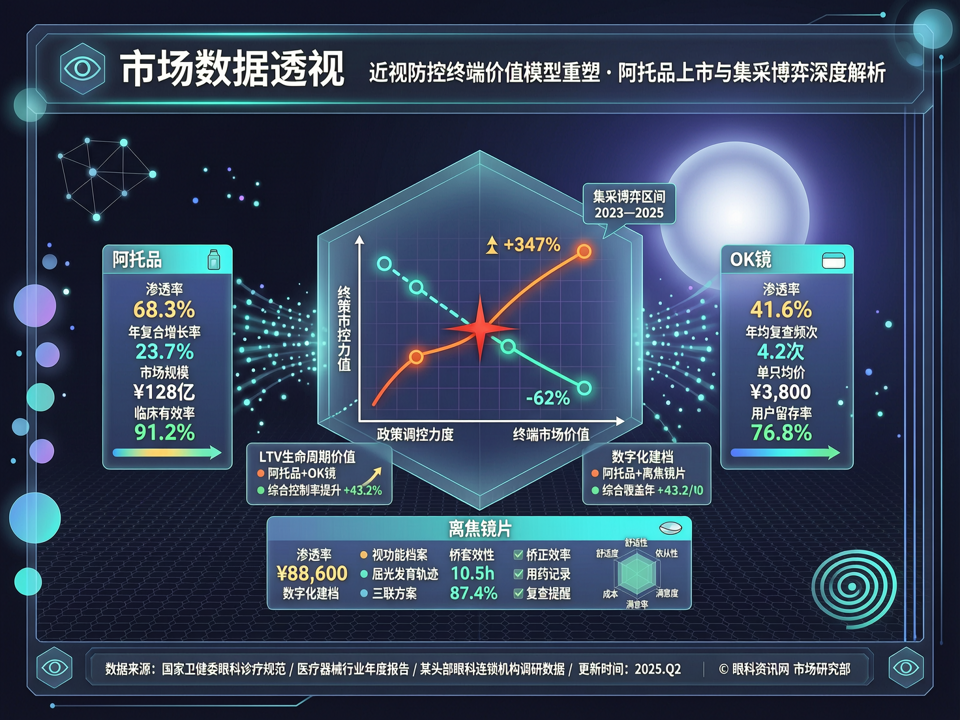
市场数据即时反馈:在获批消息公布后一周内,主流眼科互联网问诊平台“近视防控”关键词搜索量环比激增210%,其中“阿托品哪里买”成为关联热词。据样本终端调研,超过60%的视光中心已启动或计划将阿托品联合光学干预(如离焦镜片、OK镜)的方案纳入常规推荐,并着手建立药物使用随访档案。这一转变直接拉高了单客生命周期价值(LTV)——以一名8岁初诊近视儿童为例,在原有OK镜验配(年均消费约1.2万元)基础上,叠加阿托品联合治疗(年均药费约3000元),并配合至少每季度一次的复查与视功能训练,其6年防控周期内的总消费额有望从约7.2万元跃升至12万元以上,增幅超60%。
## 二、OK镜集采预期:从量价博弈到服务价值深挖
与阿托品形成政策共振的,是OK镜集采在部分省份的落地与扩面信号。集采最直接的影响是终端验配利润空间被大幅压缩,过去依赖镜片差价盈利的简单模式难以为继。市场数据揭示了转型的紧迫性:2024年二季度,已实施集采地区的视光中心OK镜验配量平均同比增长了15%,但单客利润下滑超过25%,整体OK镜业务毛利率从40%-50%区间向20%-30%区间移动。
这驱使终端机构快速调整经营重心:一是将OK镜定位为“引流入口”,通过初次验配建立信任,再延伸至护理液、冲洗液等高频耗材的销售(耗材毛利率可达60%以上);二是大力拓展以离焦框架镜、多焦软镜、读写平台等为代表的光学干预产品组合,形成梯度化的防控方案。数据显示,2024年上半年,样本视光中心离焦镜片销量同比增长42%,其毛利贡献占比首次超过OK镜片,成为门店第一大利润来源。
## 三、视光中心扩张与数字化建档:构建持续服务黏性
近视防控的国家战略属性,使视光中心作为基层枢纽进入快速扩张期。2024年1-6月,全国新注册的独立视光中心与眼科诊所达1300余家,较去年同期增长28%。不同于以往单纯“卖眼镜”的零售逻辑,新设机构普遍强调“医疗属性”与“数字化管理”。
校园筛查的常态化是推动这一变化的关键数据源。多地教育部门联合医疗机构,为中小学生建立电子屈光发育档案,仅一个东部省份上半年就新增筛查数据120万条。这些数据流入视光中心的客户管理系统,通过AI算法进行近视进展风险分级,触发精准复诊提醒与个性化方案推荐。数据闭环的应用,使患者年度复诊率从传统的不足30%提升至50%以上,部分标杆机构可达75%,显著增强了客户黏性与长期价值。
## 四、学术与期刊风向:循证医学数据驱动标准化
近期多本眼科核心期刊纷纷刊载近视防控的联合干预临床研究成果,为市场实践提供了数据背书。例如,一项针对近千名8-12岁儿童的两年随机对照试验显示,0.01%阿托品联合周边离焦设计框镜,相比单一镜片组,眼轴年增长平均减缓0.18毫米,近视进展控制效力提升约35%。此类数据的发布,不仅在学术会议(如全国眼科学术大会)上引发热议,更直接转化为终端教育的素材,推动家长对新方案的接受度。调研显示,了解循证数据的家长选用联合干预方案的意愿比例高达67%。
视光人才培养的标准化也被提上议程,行业共识逐渐汇聚:未来的验配师需要兼具光学、药学与AI数据解读能力。这一趋势将深刻影响未来3-5年的门诊服务模式与市场人力成本结构。
结论:市场数据清晰地指向一个事实——近视防控已从单一产品驱动的市场,演变为“药品+器械+服务+数据”的四维竞争模型。集采压力与新品红利并存,倒逼终端深化服务价值,谁能率先打通从校园筛查到家庭健康管理的数字化闭环,谁就能在下一轮市场洗牌中确立优势地位。