在近期落幕的全国眼科学术大会及ARVO等国际会议上,眼科与视光产业的技术迭代与临床转化成为绝对焦点。从最新的市场监测数据来看,我国眼科市场正告别单纯的“规模扩张”,全面迈入以“光学干预精细化”与“底层技术国产化”为双引擎的高质量发展周期。
### 光学干预手段渗透提速,联合方案拉升终端客单
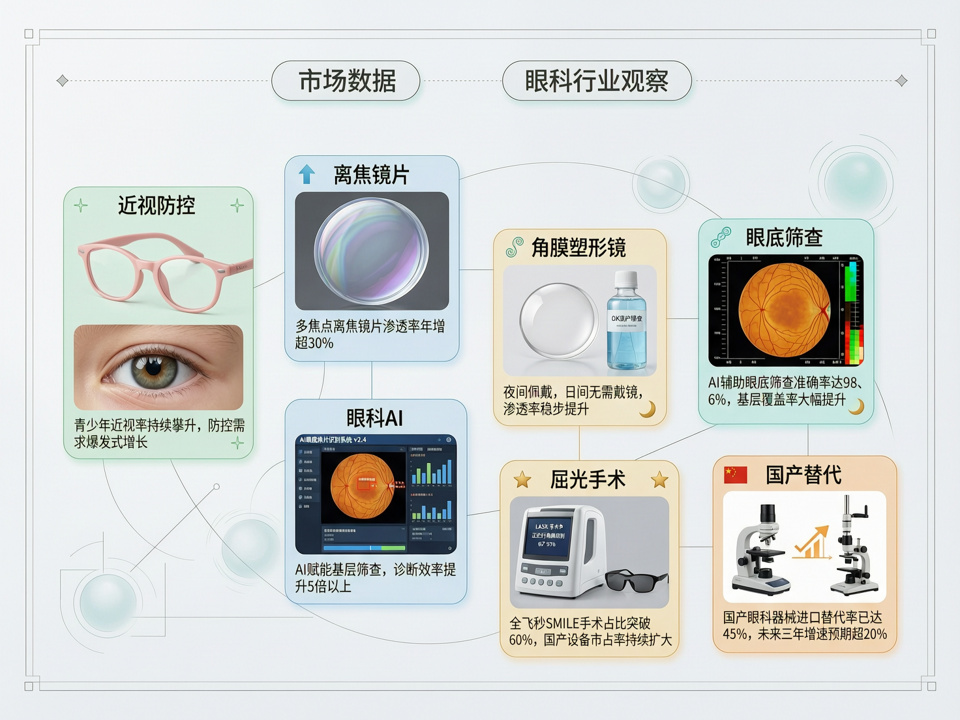
在儿童青少年近视防控领域,新型光学干预手段正迎来爆发式增长。终端监测数据显示,多点近视离焦镜片在视光门店的渗透率已突破35%,年复合增长率保持在40%以上。值得注意的是,随着低浓度阿托品等药物手段的合规入局,离焦镜片并未受到挤压,反而通过“光学+药物”的联合干预方案,有效提升了终端客单价与患者依从性。
与此同时,角膜塑形镜(OK镜)在经历合规化洗牌与规范验配要求后,市场集中度进一步提升。头部国产品牌凭借更贴合亚洲人角膜形态的定制化设计,市占率已逼近30%,逐步打破以往进口品牌垄断的局面。
### 眼底AI重塑基层诊疗,赋能屈光手术个性化升级
AI技术在眼底筛查与屈光手术中的深度应用,正在重构眼科服务的效率模型。据行业调研,配备AI眼底辅助诊断系统的基层医疗机构和标准化视光中心数量同比增长超60%。AI不仅将糖尿病视网膜病变等眼底疾病的早筛准确率提升至95%以上,更将单例筛查时间缩短至秒级,极大提高了基层的接诊吞吐量与转诊转化率。
在屈光手术端,基于AI大数据的个性化切削方案及术前预测模型,使得术后视觉质量满意度提升至98%以上,直接拉动了高端屈光手术项目的营收增长,成为眼科医疗机构的核心利润池。
### 国产高值耗材突围,学术引领加速高端替代
在医疗器械与高值耗材端,“国产替代”已从低端制造向高端创新演进。受集采政策常态化及科研成果转化的双重驱动,国产高端人工晶体(如连续视程、多焦点IOL)及眼科高端影像设备(如扫频OCT)在核心三甲医院的采购占比已跃升至45%左右。头部国产企业通过在国际学术会议上密集发布多中心临床数据,正逐步建立起与国际巨头抗衡的学术话语权与品牌溢价。
总体而言,眼科与视光市场的数据表现印证了一个清晰的逻辑:政策合规与学术引领是行业底线,而光学干预的创新应用、AI赋能的基层下沉以及高端器械的国产突围,则是决定机构与企业未来增长上限的核心密码。