在“健康中国”战略与近视防控国策的叠加推动下,眼视光市场正经历从被动矫正到主动管理的价值跃迁。过去一年,青少年近视率首次出现下降拐点,角膜塑形镜验配量同比增长超30%,低浓度阿托品院内制剂审批提速,离焦镜片渗透率突破15%,折射出市场已从单纯防控需求转向全生命周期眼健康管理。与此同时,AI辅助诊断系统在基层筛查中的部署量激增,视光中心连锁品牌加速证券化,科研端对近视机制与并发症的探索也在改写产业底层逻辑。政策、技术与资本的三重共振,正在催生一个以“治未病”为核心的主动健康新范式。
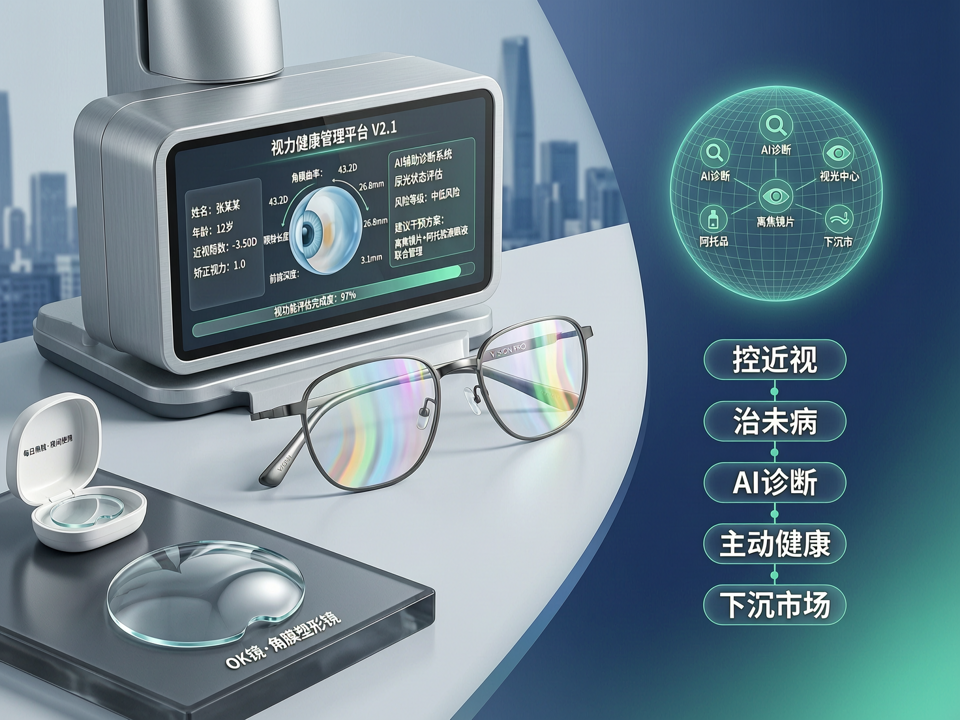
**技术革新:从光学干预到数字疗法**
角膜塑形镜、低浓度阿托品和周边离焦镜片“三剑客”持续主导近视防控市场,但竞争焦点已从产品有效性转向精细化管理与循证医学。以OK镜为例,2024年获批的国产新品材料透氧系数提升至125以上,配合AI验配软件将适配时间缩短至20分钟,患者年留存率提高至85%。阿托品方面,北京同仁医院、温州眼视光医院等开展的0.01%浓度长期随访研究纳入过万样本,证实5年眼轴控制效果稳定,推动了《近视防治指南》的修订。离焦镜片领域,豪雅、蔡司等外资品牌与明月镜片、伟星光学等国产品牌均推出微结构设计,市场竞争白热化。更前沿的趋势是数字疗法的兴起:腾讯觅影的“近视预测引擎”通过分析超百万份眼底图像,可将3年内高度近视风险预测准确率提升至90%;强生、博士伦等企业正探索智能眼镜与VR视训结合,进入临床试验阶段。这些技术不再是孤立的硬件,而是与数字化平台耦合,形成“检测-干预-监测”的闭环。
**产业变局:视光中心证券化与下沉市场争夺**
眼科医疗连锁的资本化浪潮加速产业集中度提升。2024年,爱尔眼科完成对20家地市级眼科医院的并购,何氏眼科、华夏眼科相继递交上市申请,普瑞眼科、华厦眼科通过产业基金布局上游器械研发。与综合医院眼科不同,视光中心因轻资产、高复购特性成为PE/VC宠儿,仅上半年就有“星创视界”“宝视达”等品牌获亿元级融资。下沉市场成为主战场:AI筛查车走进云南、贵州山区,单日筛查量可达500人次,并通过云端转诊至上级医院;县域视光门诊借助远程验光设备与上级专家协作,将配镜转化率提升至40%。这种“数据向上、服务向下”的模式,正试图弥合城乡眼健康鸿沟。然而,快速扩张也带来合规风险,国家卫健委等八部门《关于进一步规范近视防控机构管理的通知》要求严查虚假宣传,行业洗牌在即。
**科研穿透:从机制原创到转化医学**
第133届国际眼科学会(ICO)大会等学术会议上,中国学者的近视机制研究占据半壁江山。温州医科大学的瞿佳团队发现m⁶A甲基化修饰调控巩膜重塑的新靶点;中山眼科中心刘奕志团队基于百万级队列数据,构建了首个高度近视并发症风险预测模型。这些基础成果正快速向产业端转化:杭州吉量医药的眼内缓释抗VEGF药物进入II期临床,可望解决高度近视黄斑病变治疗依从性难题;中国科学院计算所研发的OCT-AI定量分析系统,在湿性AMD筛查中敏感度达97%,已部署至200余家基层医院。与此同时,眼视光领域的“治未病”理念向代谢性疾病延伸,上海交通大学团队利用眼底血管参数评估糖尿病并发症风险,催生了跨国药企的合作浪潮,“眼健康作为全身健康窗口”的价值被重估。
**范式迁移:主动健康的生态重构**
眼视光市场正告别以产品为中心的“单品暴利”时代,转向以患者为中心的“主动健康”生态。政策端,教育部等十五部门印发《儿童青少年近视防控光明行动工作方案(2024—2025年)》,强调早监测、早干预;技术端,可穿戴设备实时监测用眼行为,AI营养师定制眼保健方案;服务端,视光中心提供从屈光发育档案建立到老视管理的全周期服务。标杆企业如爱尔眼科推出“眼健康会员”体系,整合筛查、问诊、线上咨询,年费收入突破2亿元;平安好医生上线“AI视疲劳测评”,结合商城推送叶黄素、蒸汽眼罩等产品,打造消费医疗闭环。
主动健康范式要求产业从“治疗眼病”跃迁至“维护眼健康”,这不仅是市场增量所在,更是公共卫生价值的回归。在政策和资本的双重护航下,一个万亿级的眼健康管理市场正被激活,而技术突破与标准制定将决定谁能领跑这场范式革命。