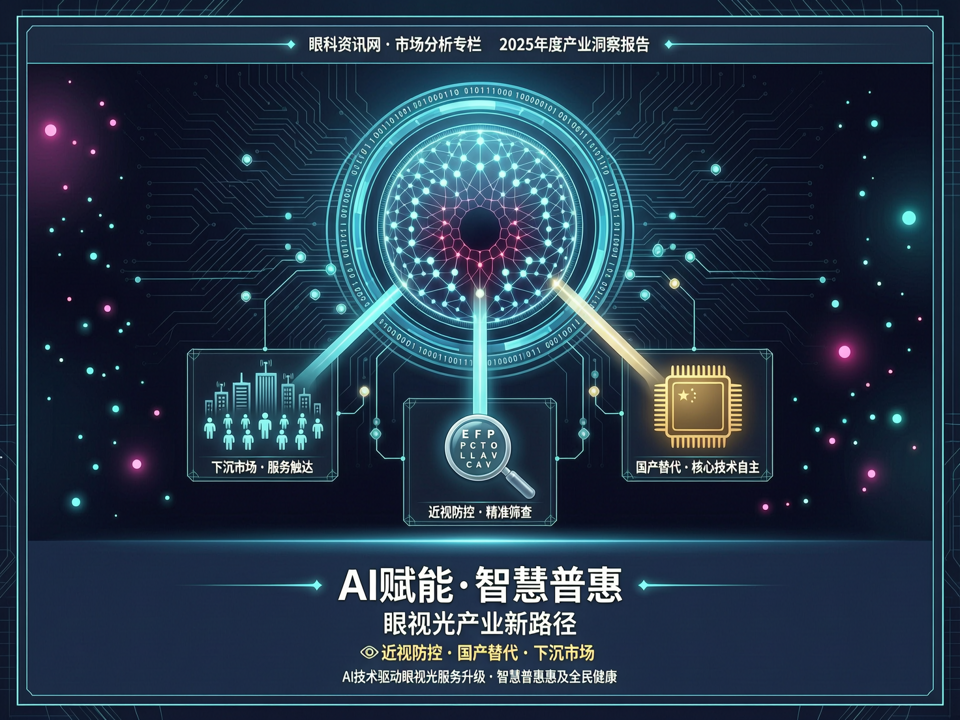
2024年,眼视光市场在政策引导、技术突破和消费升级的多重驱动下,正经历一场从“规模扩张”到“价值深耕”的深刻转型。一个显著的趋势是,以AI辅助诊断、远程验光为代表的数字化技术,正加速渗透至基层医疗场景,与下沉市场的眼健康需求形成共振,开启了一条“智慧普惠”的新路径。
**AI下沉:从“概念验证”到“基层落地”**
过去,眼科AI多被视为辅助工具,其应用场景局限于头部医院。而如今,随着技术成熟与成本下降,AI正成为解决基层眼科资源匮乏的关键力量。以某头部眼科连锁机构为例,其自主研发的眼底影像AI辅助诊断系统已在超过300家视光中心部署,可覆盖糖尿病视网膜病变、青光眼等常见致盲性眼病的初筛,准确率超95%。这类系统将专科诊断能力前移至社区,使患者不必远赴大城市即可获得快速筛查。
更值得关注的是,便携式AI验光设备已进入量产阶段。企业如**鹰瞳科技**推出的“AI眼底相机+软件服务”模式,已进入多地基层卫生机构,单次检查成本降至传统方式的1/5。结合远程验光平台,验光师可在线完成处方审核,形成“基层采集、中心解读、云端管理”的闭环。这对于配镜需求旺盛的县域市场,无异于一次服务模式的重构。
**国产替代:设备与药物的“双轮驱动”**
在眼科设备领域,长期被蔡司、拓普康等进口品牌垄断的局面正在松动。政策端,国务院《关于促进医药产业健康发展的指导意见》明确鼓励国产高端医疗设备创新;市场端,以**图湃医疗**为代表的国产OCT厂商已实现技术突破,其扫频OCT产品性能对标国际一线,价格却仅为进口的60%-70%,迅速抢占中基层医院市场。
药物层面的国产替代同样值得关注。2024年,国产低浓度阿托品滴眼液(0.01%)已有多个品牌通过审批,打破了此前仅有一两家企业供应的格局。价格从每年数千元的自费“制剂”,转为百元级的正规药品,直接推动了近视防控的普惠化。与此同时,离焦软镜、多焦点RGP等国产产品也进入临床试验阶段,未来将丰富近视防控的“工具箱”。
**视光中心连锁扩张:从“跑马圈地”到“价值重构”**
视光中心作为介于眼科医院和眼镜店之间的业态,正经历连锁化、品牌化的整合潮。上市公司如**爱尔眼科**、**华厦眼科**均将视光门诊作为重点拓展方向,通过“共建视光中心”模式快速下沉至三四线城市。2024年上半年,某头部视光连锁品牌新增门店超200家,其中70%位于县域市场。
但这种扩张并非简单复制,而是结合数字化工具与健康管理服务,打造差异化竞争力。以**博士眼镜**为例,其与医院合作的“智慧视光中心”融入视力训练、干眼理疗等非传统业务,客单价提升约30%。同时,通过会员系统沉淀视力档案,实现从单次配镜到全生命周期眼健康管理的升级。
**前瞻:合规与创新并行的新周期**
随着《儿童青少年近视防控适宜技术指南(2024版)》等政策收紧,行业准入和监管趋严。对于角膜塑形镜、低浓度阿托品等产品,从验配资质到处方管理均被压实,这势必淘汰一批合规能力弱的参与者,头部集中度进一步提升。
在科研端,基因治疗、干细胞疗法等前沿领域传来喜讯。纽福斯生物的NR082基因治疗药物进入II期临床,为Leber遗传性视神经病变带来曙光;微创青光眼手术(MIGS)相关器械国产化也加速推进。这些突破虽离大规模商用尚有距离,但已为产业注入“技术长牛”的信心。
总体而言,眼视光市场正告别“单品暴利”的粗放时代,迈向以技术驱动、服务增值、合规保障为核心的高质量发展。AI下沉与国产替代的合力,不仅重塑了竞争格局,也让更广泛的人群得以享受精准、便捷的眼健康服务,这正是“智慧普惠”的真义所在。
(本文不构成投资建议,数据来源于公开报道及企业年报)