2026年10月23日 星期五
首页/市场分析/眼健康管理的数字化浪潮:从视光中心到生态闭环的产业跃迁
市场分析

眼健康管理的数字化浪潮:从视光中心到生态闭环的产业跃迁

过去一年,眼视光产业的底层逻辑正在发生深刻变化。国家疾控局最新数据显示,2023年全国儿童青少年总体近视率为51.9%,较2021年的52.6%下降了0.7个百分点,但防控形势依然严峻。在此背景下,政策端持续加码——教育部、卫健委联合推动的校园视力筛查已覆盖全国90%以上地市,筛查数据实时接入区域眼健康平台,成为“治未病”闭环的第一道关口。与此同时,资本与技术的双轮驱动正将行业推向新的分水岭:一边是AI辅助诊断系统进入大规模临床验证期,北京同仁医院、温州医科大学附属眼视光医院等机构已积累超百万例真实世界数据,敏感度和特异度均超93%;另一边,以鹰瞳科技、致远慧图为代表的医疗AI企业通过软件即服务模式,将眼底影像分析下沉至社区卫生中心和视光门店,单次服务成本降至个位数。 视光中心的角色定位也在发生质变。传统的“验光配镜”模式正在被全生命周期眼健康管理取代。头部连锁如爱尔眼科、华厦眼科已建成覆盖筛查、诊断、干预、康复的数字化闭环,用户通过手机即可查看屈光发育档案,系统自动推送预警和个性化方案。中小机构则借助第三方平台快速“上云”,例如腾讯健康推出的眼视光SaaS方案...

OA 644 次阅读

本期目录

近视防控器械的“长周期竞赛”:角膜塑形镜与离焦软镜的真实世界数据博弈 SnIMS · 视光的“真效”回归:合规浪潮与循证医学重塑眼视光市场信任逻辑 SnIMS · 眼科AI与基因治疗双突破:视光产业的“合规化”与“精准化”共振新格局 SnIMS · 眼健康管理的数字化浪潮:从视光中心到生态闭环的产业跃迁 SnIMS · 从“控近视”到“治未病”:眼视光产业的“主动健康”新范式 SnIMS · 眼科市场新动向:从“近视大国”到“眼健康强国”的产业跃迁 SnIMS · AI赋能与下沉市场共振:眼视光产业的“智慧普惠”新路径 SnIMS · 眼视光市场的“精准普惠”新图景:从基因突破到AI下沉的产业重构 SnIMS · 视光赛道的“数字跃迁”:AI筛查与基因治疗如何重塑眼科市场格局 SnIMS · 政策收紧与技术创新共振:眼科视光产业步入精细化合规时代 SnIMS · 学术高光与产业暗战:第133届ICO大会折射的眼视光市场新秩序 SnIMS · 标准化浪潮与基因疗法破冰:眼视光产业的“精准化”与“普惠化”双轮变局 SnIMS · “药械协同”与“扬帆出海”:眼科产业链的价值重估与全球化突围 SnIMS · 告别“单品暴利”:眼科视光产业向“全生命周期管理”的价值跃迁 SnIMS · 破局“内卷”:眼视光产业的“技术硬核”与“服务软实力”双轨进阶 SnIMS · 从“单品博弈”到“生态整合”:近视防控新标下的眼科视光产业演进逻辑 SnIMS · 集采洗牌与防控扩容:眼视光产业如何跨越利润“分水岭”? SnIMS · 从“经验干预”到“循证数字”:近视防控下半场的视光基建与下沉博弈 SnIMS · 集采常态化与AI浪潮交汇:眼科产业“下沉”与“升维”的双向奔赴 SnIMS · 近视防控“三剑客”博弈与国产替代提速:眼视光市场的破局与重构 SnIMS ·
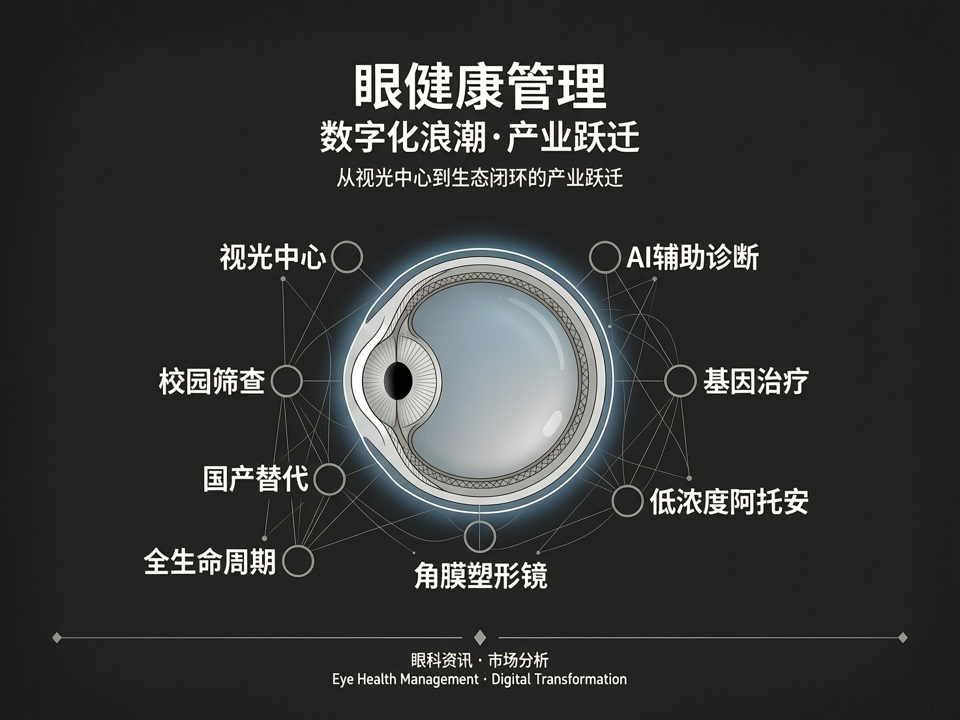
![眼健康管理的数字化浪潮:从视光中心到生态闭环的产业跃迁](/uploads/ai/20260625/25095748_7770.png) 过去一年,眼视光产业的底层逻辑正在发生深刻变化。国家疾控局最新数据显示,2023年全国儿童青少年总体近视率为51.9%,较2021年的52.6%下降了0.7个百分点,但防控形势依然严峻。在此背景下,政策端持续加码——教育部、卫健委联合推动的校园视力筛查已覆盖全国90%以上地市,筛查数据实时接入区域眼健康平台,成为“治未病”闭环的第一道关口。与此同时,资本与技术的双轮驱动正将行业推向新的分水岭:一边是AI辅助诊断系统进入大规模临床验证期,北京同仁医院、温州医科大学附属眼视光医院等机构已积累超百万例真实世界数据,敏感度和特异度均超93%;另一边,以鹰瞳科技、致远慧图为代表的医疗AI企业通过软件即服务模式,将眼底影像分析下沉至社区卫生中心和视光门店,单次服务成本降至个位数。 视光中心的角色定位也在发生质变。传统的“验光配镜”模式正在被全生命周期眼健康管理取代。头部连锁如爱尔眼科、华厦眼科已建成覆盖筛查、诊断、干预、康复的数字化闭环,用户通过手机即可查看屈光发育档案,系统自动推送预警和个性化方案。中小机构则借助第三方平台快速“上云”,例如腾讯健康推出的眼视光SaaS方案,整合了电子病历、视功能训练和远程问诊模块,上线半年即接入超2000家门店。这种轻量级数字化转型,使得基层视光服务从“单点交易”升级为“持续服务”,用户粘性和客单价显著提升。 创新药械领域,国产替代与国际化并进。低浓度阿托品审批进程加速,兆科眼科、兴齐眼药等企业已完成III期临床,有望在2025年获批上市,届时将与角膜塑形镜、离焦镜片形成“黄金三角”,覆盖不同风险分级的近视群体。而角膜塑形镜集采扩围后,国产品牌市占率从2022年的38%跃升至2024年上半年的56%,昊海生科、欧普康视的产能和渠道优势进一步凸显。更具想象力的是基因治疗——纽福斯生物的NR082已进入全球多中心III期临床,针对Leber遗传性视神经病变的基因药物有望成为首个出海的中国眼科创新药。 值得关注的是,眼健康管理的数字化生态正在向消费医疗延伸。抖音、小红书等平台上,干眼症、视疲劳内容搜索量年增230%,带动了家用雾化仪、智能护眼灯等新品类的爆发。新锐品牌如“小目科技”推出299元的便携式视力训练仪,三个月内众筹超千万元,印证了年轻父母的焦虑与消费意愿。这种“严肃医疗+消费健康”的混合赛道,正吸引更多跨界玩家入局。 然而,行业繁荣背后仍需冷静思考。AI诊断的规模化落地面临数据孤岛和监管瓶颈,各省视光数据平台标准不一,互通率不足30%;低浓度阿托品的长期安全性仍需5年以上前瞻性队列研究支撑;基层筛查人员的缺口高达10万人,直接影响闭环效率。对于从业者而言,能否在政策红利期构建技术壁垒和服务纵深,将是下一阶段分化的关键。眼健康管理不是一场百米冲刺,而是一场考验耐力与智慧的马拉松。