## 政策东风劲吹,近视防控市场步入刚需时代
随着教育部等十五部门联合印发《儿童青少年近视防控光明行动工作方案(2021—2025年)》,青少年近视率被纳入政府绩效考核,近视防控已从公共卫生问题上升为国家战略。据国家卫健委数据,2022年我国儿童青少年总体近视率为51.9%,虽较2018年下降1.7个百分点,但防控形势依然严峻。在政策刚性要求下,各地学校每年需完成至少两次视力筛查,催生了庞大的视光设备与技术服务市场。
以角膜塑形镜(OK镜)和离焦镜片为代表的近视管理产品市场持续扩容,但更值得关注的是设备国产化与AI筛查模型的商业化突破。传统筛查依赖进口设备,成本高、基层渗透难。近年,国产自动验光仪、生物测量仪等视光设备加速上市,如苏州某光电企业推出的国产光学相干断层扫描仪(OCT)已进入数百家视光中心,价格仅为进口同类产品的60%。与此同时,AI眼底影像分析软件逐渐获得二类医疗器械注册证,可在基层快速完成眼底病变筛查和近视预测,极大缓解了眼科医生不足的痛点。
## 国产替代打破进口垄断,千亿设备市场迎来洗牌
长期以来,我国高端眼科设备市场由蔡司、拓普康等进口品牌主导,但集采常态化和国产技术突破正在重塑格局。2023年,多省份将眼科OCT、生物测量仪纳入集中采购目录,进口替代速度显著加快。据弗若斯特沙利文预测,中国眼科医疗器械市场规模将在2025年达到近200亿元,其中国产份额有望从2020年的20%提升至35%以上。角膜塑形镜验配的核心设备——角膜地形图仪,已涌现出多款国产产品,突破动态实时测量技术,价格较进口降低30%-40%,并开始下沉至县域视光中心。
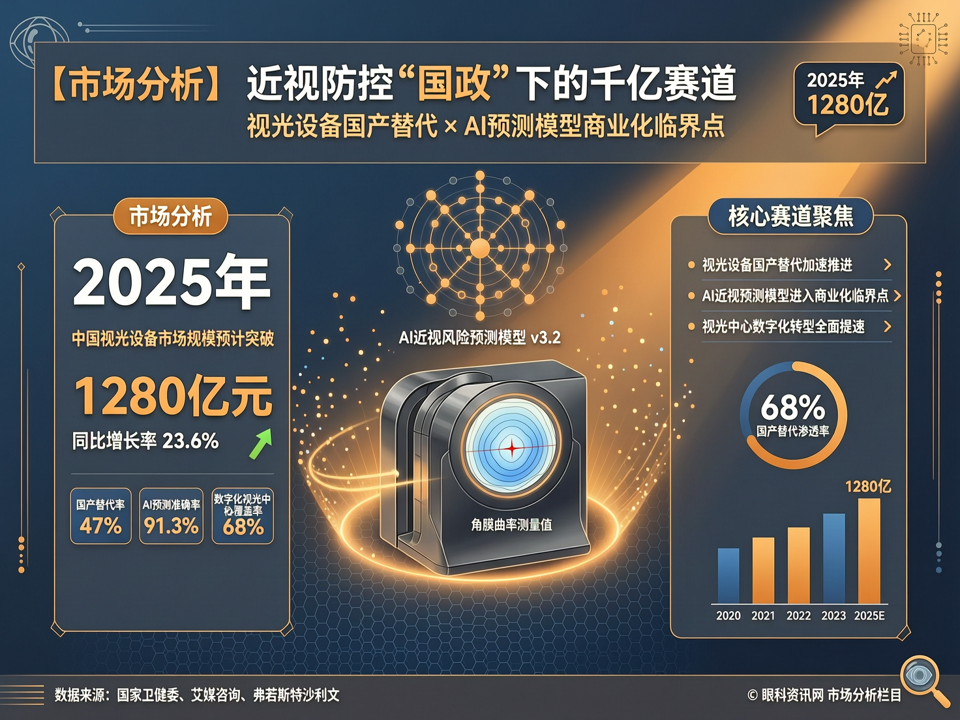
设备国产化不只是价格替代,更推动了视光服务模式的创新。例如,便携式智能筛查设备与云平台连接,可让校筛数据实时上传,自动生成区域近视风险地图,帮助教育部门和医疗机构精准干预。这一模式已在温州、深圳等城市试点,并迅速向中西部复制。
## AI预测模型:从筛查到精准防控的“最后一公里”
如果设备是硬件基础,AI则是赋能防控的核心软件。我国是近视大国,但眼科医生缺口超30万,基层甚至无专业眼科技师。AI技术通过深度学习海量眼底图片及眼生物参数,可实现近视进展预测、高度近视风险评估,甚至在屈光档案中自动标注风险等级。2023年,中山大学中山眼科中心团队在《Nature Medicine》发表研究,利用AI预测模型将青少年高度近视风险预测准确率提升至90%以上。
市场端,多家企业推出“近视防控AI大脑”,整合学生筛查数据、用眼行为监测和物联网设备,向家长和医生推送个性化干预建议。例如,上海某数字医疗公司开发的此类系统已覆盖2000余所学校,服务学生超300万,其商业价值不仅在于软件订阅费,更在于精准导流至视光中心和眼科医院,形成“筛查-诊断-干预-随访”闭环。随着《数据安全法》等法规完善,医疗数据资产的合规利用将成为新的竞争壁垒。
## 商业化临界点:从政策驱动到效率驱动
近视防控市场的底层逻辑正从政策强制转向效率和效果驱动。单纯硬件销售陷入内卷,而基于数据的持续服务和风险预警订阅模式更能增强客户粘性。视光中心不再满足于“筛查工具”提供者角色,而是构建以AI预测为核心的全周期管理体系。例如,某连锁视光品牌在华中地区部署AI预测系统后,患者依从性提升35%,二次转化率提高20%,平均客单价因离焦镜片和视觉训练组合销售增加约1200元。
资本市场也对这一赛道保持热度。2023年,国内眼视光AI领域一级市场融资超10亿元,关注点从初筛工具转向临床决策支持系统。具备自主研发算法和硬件集成能力的企业更受青睐。然而,挑战并存:同质化严重、临床循证数据积累不足、基层网络运维成本高。唯有将AI模型与高质量真实世界数据结合,并打通医保或商保支付环节,方能真正跨越商业化鸿沟。
## 结语
视光设备国产替代与AI预测的交叉点,正是当下眼视光产业最富想象力的投资主线。在近视防控国策红利下,谁能率先实现“硬件+软件+数据服务”的一体化,谁就能在千亿市场中占据先机。未来,随着多地政府将数字化筛查纳入民生工程,这一赛道的竞争将更为激烈,而最终的赢家必将是那些深扎基层、敬畏临床、善用技术的力量。