在青少年近视防控上升为国家战略的背景下,眼科医疗服务市场正经历结构性重塑。据行业数据显示,2024年国内眼科医疗服务市场规模已突破2000亿元,其中视光服务占比持续提升,接近35%。随着多地政府将近视率纳入政绩考核,校园筛查覆盖率超过90%,累计建立电子屈光档案超2亿份,为数据驱动的精准防控奠定基础。
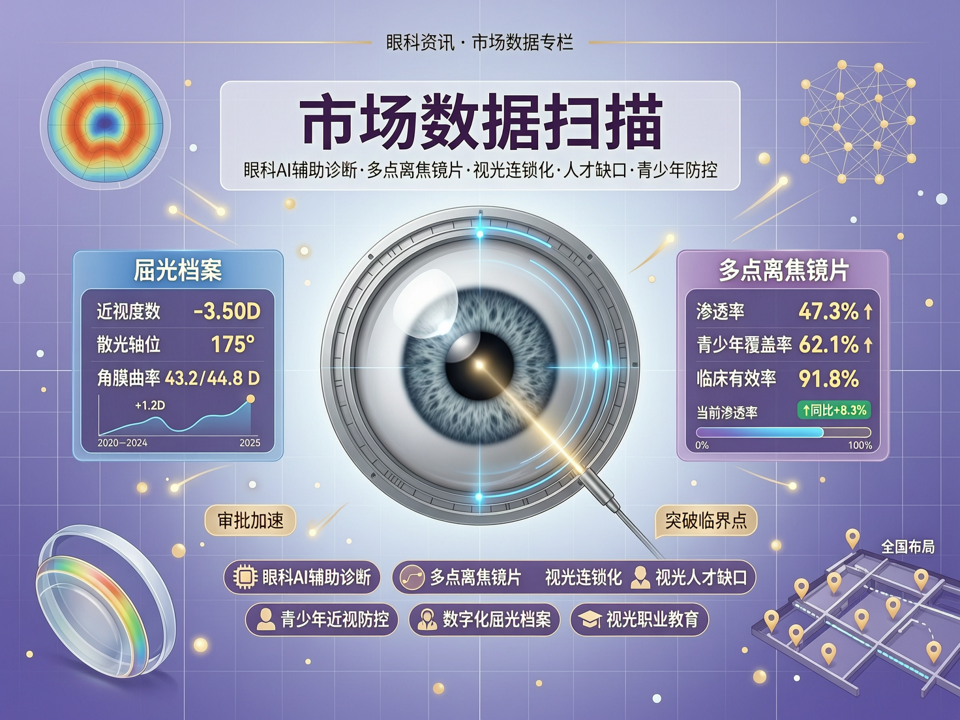
**光学干预技术迭代,离焦产品市场渗透提速**
光学干预作为主流防控手段,多点离焦镜片和角膜塑形镜仍占据核心地位。2024年多点离焦镜片出货量同比增长约40%,占青少年配镜市场的份额从去年同期的18%跃升至25%,渗透率首次突破四分之一。豪雅、依视路、蔡司等进口品牌与明月、万新等国产品牌在离焦设计上不断推新,采用差异化微透镜阵列和自由曲面技术,临床数据表明延缓眼轴增长效果可达60%以上。角膜塑形镜验配量受集采预期和监管收紧影响,增速放缓至10%左右,但验配终端逐步向具备资质的视光中心和眼科门诊集中,合规化进程加速。
**视光中心连锁化率跨越临界点,资本整合加剧**
视光终端连锁化趋势显著。2024年全国视光中心总数超过1.5万家,连锁化率从2022年的12%提升至约18%,已越过快速扩张的临界点。头部连锁如爱尔眼科、华夏视光、铂林眼科等通过自建、并购和加盟模式,快速下沉至县域市场,单店模型日趋成熟。资本层面,2023-2024年眼视光领域融资事件超30起,总金额逾50亿元,其中连锁视光机构占比过半。IPO通道保持活跃,区域性连锁如东南眼科、希玛眼科加速A股申报,估值逻辑基于标准化复制能力和会员复购率。
**眼科AI辅助诊断产品审批提速,筛查场景落地**
眼科人工智能技术从科研走向商业化。2024年,已有超过5款眼科AI辅助诊断软件获得国家药监局三类医疗器械注册证,涵盖糖尿病视网膜病变、青光眼、病理性近视等病种,部分产品开始进入视光筛查场景。在近视防控领域,AI基于眼底影像和屈光数据的近视进展预测模型成为新热点,准确率可达85%以上,帮助视光医生制定个性化干预方案。企业端,鹰瞳科技、致远慧图等企业以软硬件一体化方案切入校园筛查和基层医院,单次筛查成本降至10元以内,推动百万级数据积累。
**视光人才缺口倒逼新培养体系,教育赛道升温**
尽管视光机构快速扩张,但专业人才供给仍显不足。目前国内注册视光师不足万人,与实际需求存在约3-5万缺口。2024年教育部新增备案眼视光学本科专业12个,招生规模扩大30%,天津医科大学、温州医科大学等院校率先推出“视光+”跨学科课程,融入AI与大数据模块。此外,企业联合高校开展的在职培训认证项目增多,依视路、蔡司等设立专项奖学金和培训基地,以缩短人才适配周期。这一需求催生了视光职业教育赛道,部分培训机构年营收突破亿元,成为产业链新增长极。
整体来看,视光市场正处于政策、技术和资本多维共振的上升周期。随着防控考核趋严和消费升级,具备数字化能力、合规化运营和人才储备的视光终端将获得更多市场份额,而眼科AI与数据资产的结合有望开启精准视光管理新范式。