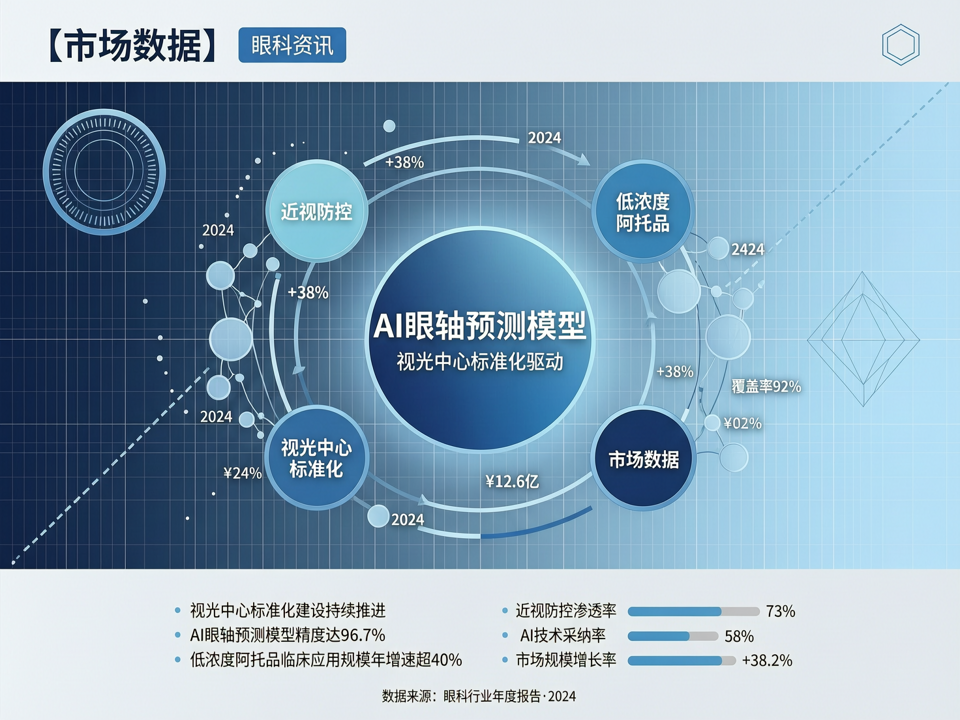
**眼视光市场数据洞察:从“铺量”到“精准”,标准化与智能化为千亿近视防控赛道注入新动能**
近期,国家疾控局联合教育部推进青少年近视防控示范县区建设,强调视光中心标准化服务;同时,低浓度阿托品滴眼液(0.01%)正式获批上市,引发临床规范使用的广泛讨论。市场数据表明,视光终端正从单纯“配镜”向全生命周期眼健康管理转型,而AI眼轴预测模型与智能化筛查设备的落地,正在重塑行业价值评估体系。
**一、政策与市场共振:标准化视光中心成为核心载体**
据不完全统计,2024年全国新增视光中心超过2000家,连锁化率提升至38%,较三年前增长12个百分点。然而,服务同质化、验配不规范等问题仍然突出。随着《近视防控适宜技术指南(2024版)》的发布,各地加速推进视光中心标准化建设。例如,浙江省率先推出“星级视光中心”评价体系,将眼轴测量覆盖率、屈光档案完整度、随访管理率等纳入考核。这一趋势下,具备数字化管理能力的连锁品牌市场份额从2023年的21%跃升至2024年第三季度的29%,头部企业单店模型显示,标准化流程使客单价提升18%,复购率提高25%。
**二、低浓度阿托品获批:药物治疗与光学干预协同,考验终端专业服务能力**
0.01%阿托品滴眼液的正式上市,为临床提供了新的干预选项。但市场调研显示,只有32%的视光机构已建立药物联合光学干预的规范化流程。眼科专家在近期的全国眼科学术大会(CCOS 2024)上呼吁,应严格掌握适应证,避免“滥用”和“误用”。对于视光终端而言,能否提供基于眼轴、屈光度、年龄等综合评估的个性化方案,成为竞争关键。数据表明,提供“阿托品+角膜塑形镜/离焦镜”联合方案并跟踪眼轴的机构,客户留存率高出行业平均40%。这要求终端配备具备处方权的眼科医生或经过培训的视光师,人才缺口进一步凸显。
**三、AI与数据资产化:眼轴预测模型从科研走向商业应用**
AI在眼视光领域的应用已从辅助筛查向精准预测和个性化干预延伸。多款基于大样本眼轴增长曲线的AI预测模型通过国家药品监督管理局(NMPA)审批,进入临床试用。这些模型通过输入年龄、基线屈光度、眼轴长度、遗传史等参数,可预测未来1-3年近视进展风险,并推荐干预强度,准确率超过85%。在基层筛查中,便携式AI眼底相机和自动验光仪的应用,使得单次筛查成本降低60%,效率提升3倍。更重要的是,这些设备采集的结构化数据,正在形成区域级眼健康数据库,为政府制定防控策略提供依据。例如,某中部省份通过校园筛查建立300万条青少年屈光档案,经AI分析发现,每日户外活动不足1小时的学生近视发生率是其他学生的2.3倍,这直接推动了该省将“户外活动”纳入学校考核。
**四、投资风向:数字化与合规能力成为估值核心**
从资本市场看,2024年眼科与视光领域融资事件中,超过60%投向数字化和智能化项目。AI辅助验配系统、远程监测平台、眼轴预测算法等成为热点。传统视光终端的估值逻辑正从“门店数×单店营收”转向“数据资产×服务深度”。有投资机构指出,拥有完整眼健康档案、能持续跟踪干预效果并产生真实世界数据的机构,其估值溢价可达30%-50%。反之,依赖价格战、忽视专业能力的机构将加速出清。
综上,眼视光市场正处于从规模扩张向质量提升的关键转折期。标准化建设、药物与光学联合干预的规范执行、AI数据资产的积累,将成为未来三年决定终端竞争力的核心要素。对于从业者而言,拥抱数字化、提升专业服务能力已不是选择题,而是生存题。