2026年10月24日 星期六
首页/市场分析/视光服务“药械协同”新生态:从低浓度阿托品到角膜塑形镜的联合干预市场机遇
市场分析

视光服务“药械协同”新生态:从低浓度阿托品到角膜塑形镜的联合干预市场机遇

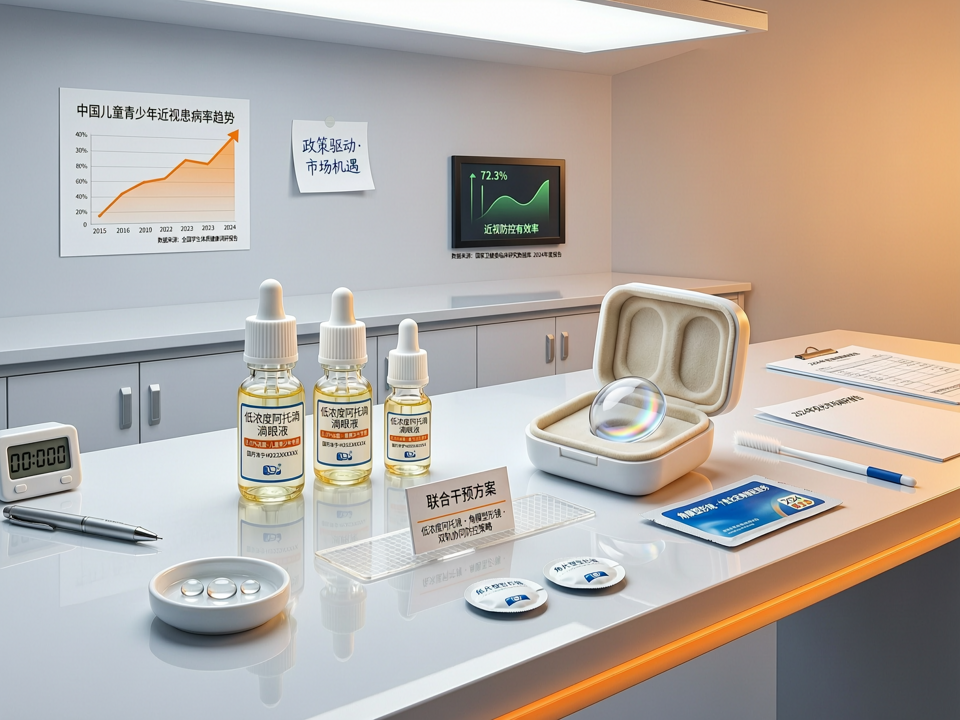
视光服务“药械协同”新生态:从低浓度阿托品到角膜塑形镜的联合干预市场机遇 近年来,儿童青少年近视防控已上升为国家战略,政策持续加码,多部门协同推进。在临床实践中,单一干预手段往往难以满足快速进展性近视的控制需求,联合应用成为趋势。低浓度阿托品滴眼液与角膜塑形镜(OK镜)的联合疗法因机制互补而备受关注,正重塑视光市场的竞争格局与服务模式。 低浓度阿托品(如0.01%)通过放松睫状肌、延缓眼轴增长发挥控制作用,但其单独使用时的效果存在个体差异;角膜塑形镜通过夜间佩戴重塑角膜形态,白天获得清晰视力,同时产生周边离焦效应抑制眼轴增长。二者联用可协同增效,尤其对于年龄小、近视进展快、父母高度近视的儿童,临床研究显示联合疗法能更显著减缓眼轴增长,降低高度近视风险。 2024年以来,低浓度阿托品滴眼液正式获批上市,结束了长期院内制剂的状态,市场规范化程度提升。与此同时,OK镜验配政策趋严,强调医疗机构资质和专业人员配置,部分省份将OK镜纳入集采,价格下降倒逼服务升级。在此背景下,能够提供“药物+器械”综合防控方案的机构将占据优势。视光中心、眼科诊所和医院视光门诊纷纷探索联合干预的标准化流程,从...

OA 446 次阅读

本期目录

近视防控器械的“长周期竞赛”:角膜塑形镜与离焦软镜的真实世界数据博弈 SnIMS · 视光的“真效”回归:合规浪潮与循证医学重塑眼视光市场信任逻辑 SnIMS · 眼科AI与基因治疗双突破:视光产业的“合规化”与“精准化”共振新格局 SnIMS · 眼健康管理的数字化浪潮:从视光中心到生态闭环的产业跃迁 SnIMS · 从“控近视”到“治未病”:眼视光产业的“主动健康”新范式 SnIMS · 眼科市场新动向:从“近视大国”到“眼健康强国”的产业跃迁 SnIMS · AI赋能与下沉市场共振:眼视光产业的“智慧普惠”新路径 SnIMS · 眼视光市场的“精准普惠”新图景:从基因突破到AI下沉的产业重构 SnIMS · 视光赛道的“数字跃迁”:AI筛查与基因治疗如何重塑眼科市场格局 SnIMS · 政策收紧与技术创新共振:眼科视光产业步入精细化合规时代 SnIMS · 学术高光与产业暗战:第133届ICO大会折射的眼视光市场新秩序 SnIMS · 标准化浪潮与基因疗法破冰:眼视光产业的“精准化”与“普惠化”双轮变局 SnIMS · “药械协同”与“扬帆出海”:眼科产业链的价值重估与全球化突围 SnIMS · 告别“单品暴利”:眼科视光产业向“全生命周期管理”的价值跃迁 SnIMS · 破局“内卷”:眼视光产业的“技术硬核”与“服务软实力”双轨进阶 SnIMS · 从“单品博弈”到“生态整合”:近视防控新标下的眼科视光产业演进逻辑 SnIMS · 集采洗牌与防控扩容:眼视光产业如何跨越利润“分水岭”? SnIMS · 从“经验干预”到“循证数字”:近视防控下半场的视光基建与下沉博弈 SnIMS · 集采常态化与AI浪潮交汇:眼科产业“下沉”与“升维”的双向奔赴 SnIMS · 近视防控“三剑客”博弈与国产替代提速:眼视光市场的破局与重构 SnIMS ·
## 视光服务“药械协同”新生态:从低浓度阿托品到角膜塑形镜的联合干预市场机遇 近年来,儿童青少年近视防控已上升为国家战略,政策持续加码,多部门协同推进。在临床实践中,单一干预手段往往难以满足快速进展性近视的控制需求,联合应用成为趋势。低浓度阿托品滴眼液与角膜塑形镜(OK镜)的联合疗法因机制互补而备受关注,正重塑视光市场的竞争格局与服务模式。 低浓度阿托品(如0.01%)通过放松睫状肌、延缓眼轴增长发挥控制作用,但其单独使用时的效果存在个体差异;角膜塑形镜通过夜间佩戴重塑角膜形态,白天获得清晰视力,同时产生周边离焦效应抑制眼轴增长。二者联用可协同增效,尤其对于年龄小、近视进展快、父母高度近视的儿童,临床研究显示联合疗法能更显著减缓眼轴增长,降低高度近视风险。 2024年以来,低浓度阿托品滴眼液正式获批上市,结束了长期院内制剂的状态,市场规范化程度提升。与此同时,OK镜验配政策趋严,强调医疗机构资质和专业人员配置,部分省份将OK镜纳入集采,价格下降倒逼服务升级。在此背景下,能够提供“药物+器械”综合防控方案的机构将占据优势。视光中心、眼科诊所和医院视光门诊纷纷探索联合干预的标准化流程,从初筛、诊断、方案制定到随访管理,形成闭环服务。 政策端,国家卫健委发布《近视防治指南(2024年版)》,明确联合应用的原则和注意事项,为临床实践提供依据。教育部等十五部门联合印发《儿童青少年近视防控光明行动工作方案(2021—2025年)》,强调医教结合、综合防控。多地建立近视防控大数据平台,推动个性化干预。 市场方面,据估算,2025年近视防控市场规模超千亿元,其中药物与器械联合治疗占据重要份额。相关企业加快布局:兴齐眼药的低浓度阿托品获批后迅速占领市场,欧普康视、爱博医疗等OK镜厂商推出与药物联用的临床方案,并拓展视光服务终端。此外,数字化工具如AI辅助角膜塑形镜验配软件、远程监控系统等提升了联合治疗的安全性和依从性。 然而,联合疗法也面临挑战:长期用药的安全性数据仍需积累,OK镜护理不当可能导致感染,费用较高且部分项目未纳入医保,基层专业人才短缺。未来,随着循证医学证据的丰富和支付体系的完善,“药械协同”有望成为近视防控的主流模式,推动视光服务向精准化、全周期管理演进。 (本文基于公开政策与行业信息分析,不构成投资建议) ![视光服务“药械协同”新生态:从低浓度阿托品到角膜塑形镜的联合干预市场机遇](/uploads/ai/20260909/09045630_9008.png)