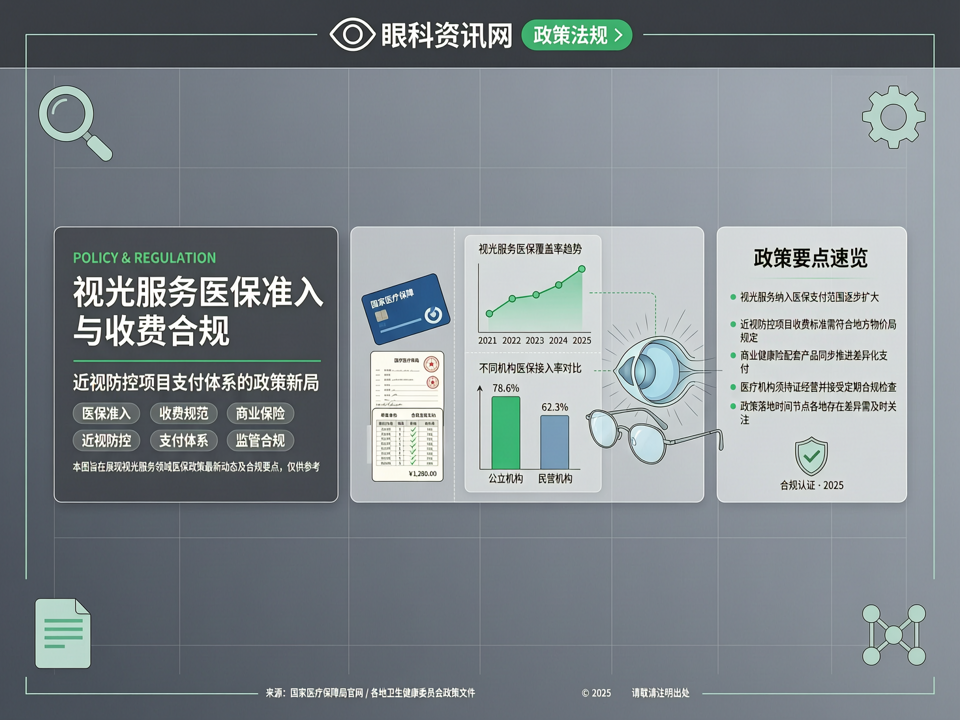
随着青少年近视防控上升为国家战略,眼视光服务的可及性和可负担性成为政策关注焦点。过去,近视防控项目多被视为非基本医疗范畴,医保覆盖有限,患者负担较重。近期,国家医保局联合相关部门释放出探索性信号:在合理确定支付范围的前提下,将部分眼视光诊疗项目纳入医保或鼓励商业健康保险补充,以减轻家庭负担,促进防控措施落实。
**医保支付边界的厘清与突破**
传统医保目录中,验光配镜、角膜塑形镜验配等通常被排除在外,而医学验光、部分检查项目(如眼底照相、眼压测量)属于诊疗性项目,可按规报销。近期政策动向显示,对于低浓度阿托品等近视防控药物,虽尚未纳入医保,但部分地区通过门诊慢特病或谈判准入进行探索。例如,某省将0.01%阿托品滴眼液纳入儿童近视防控门诊报销试点,按比例支付,有效提高了依从性。
**收费标准的规范化与透明化**
视光服务收费乱象长期存在:不同机构间价格悬殊,部分机构打包高价套餐,甚至存在过度检查。为此,多地出台《医疗服务项目价格规范》,明确医学验光、角膜地形图检查、眼轴测量等项目的政府指导价,并要求公示。如上海市规定,基础验光收费不得超过80元,且必须包含双眼视功能基础评估。对于角膜塑形镜验配,则按“检查+试戴+配适评估+镜片费”分项计价,防止捆绑销售。
**商业保险与多层次保障的补充**
鉴于医保基金压力,商业健康保险被鼓励开发近视防控相关产品。部分保险公司推出“近视防控保险”,涵盖定期检查、光学干预及并发症保障。例如,某款产品年缴600元,报销2000元内的离焦眼镜或角膜塑形镜费用,并赠送年度眼轴监测。此类产品与医保形成衔接,丰富了支付层次。
**监管重点:合规收费与基金安全**
医保部门加大对视光服务的飞检力度,重点核查:是否存在串换项目(如将自费项目套用医保编码)、分解收费、超标准收费;是否将生活类眼镜费用打包进医疗服务项目。同时,要求定点机构上传眼视光服务明细,利用大数据筛查异常。对于商业保险,则强调如实告知、理赔时效和争议处理机制。
**未来展望:动态调整与精细治理**
未来,近视防控项目的支付体系将更加精细化:一是建立医保准入的循证评价机制,定期评估防控项目的成本效果;二是推动区域总额预算下的按人头付费试点,将眼健康管理纳入家庭医生签约服务包;三是完善商业保险监管框架,促进产品创新与消费者保护平衡。
在此政策新局下,视光机构需强化成本核算能力,合理定价,优化服务组合,并密切关注地方医保政策动态,以在合规前提下实现可持续发展。